ارزشگذاری کسبوکار شما بر چه مبنا و منطقی است؟
نگاهی تحلیلی به منطق ارزشگذاری کسبوکارها در مراحل مختلف رشد
ارزشگذاری کسبوکار، مفهومی است که هم برای بنیانگذار و هم برای سرمایهگذار، حیاتی تلقی میشود. این عدد نهتنها نشاندهنده تصور بازار از ارزش حال و آیندهی یک فعالیت اقتصادی است، بلکه مبنای تصمیمگیری برای شراکت، سرمایهگذاری یا حتی خروج نیز بهشمار میرود. با این حال، در مراحل اولیه رشد کسبوکار، تعیین عدد دقیق و قابل دفاع برای ارزشگذاری بسیار دشوار است:
چرا که نه درآمد مشخصی در کار است، نه مشتری وفادار، نه ساختار مالی تثبیتشدهای.
در مقاله قبلی با عنوان «ارزشگذاری کسبوکار» توضیح دادیم که این فرایند نباید صرفاً بر پایه اعداد رویایی یا مذاکرات احساسی باشد. بلکه باید بر مبنای یک منطق اقتصادی روشن، ساختار ذهنی سرمایهگذار و ظرفیت اثباتپذیر تیم، محصول و بازار تنظیم شود.
در این مقاله، تمرکز ما بر روی چگونگی تغییر این منطق در مراحل مختلف رشد یک کسبوکار است؛ از مرحله ایده تا نقطهای که شرکت آماده ورود به بازارهای سرمایه بزرگتر میشود.
نکته مهم اینجاست که ارزشگذاری کسبوکار در هر مرحله، فقط تابعی از درآمد و سود نیست. در مراحل ابتدایی، فاکتورهایی مثل توانایی تیم در اجرا، میزان شناخت بازار هدف، قدرت روایت مسأله و چشمانداز رشد، اهمیت بسیار بیشتری نسبت به صورتهای مالی دارند. سرمایهگذار در این نقطه به آینده نگاه میکند، نه به گذشته. او میپرسد: “آیا این تیم میتواند با پول من، ارزش بزرگی خلق کند؟” بنابراین، عددی که در این مراحل برای ارزشگذاری مطرح میشود، بیشتر بازتابی از اعتماد و برداشت نسبت به پتانسیل آینده است تا یک محاسبه ریاضی دقیق.
[su_note note_color=”#88ff66″]همین که وارد مرحله MVP و جذب کاربر اولیه میشویم، منطق ارزشگذاری شروع به تغییر میکند. در اینجا، دیگر صرف ایده و تیم کافی نیست؛ بلکه نیاز به داده است. حتی اگر دادهها کوچک باشند، اما میتوانند الگوهایی از رفتار کاربر، نرخ رشد و چسبندگی محصول را به سرمایهگذار نشان دهند. به همین دلیل، ارزشگذاری کسبوکار در مرحله pre-seed و seed، معمولاً به صورت «بازهای» ارائه میشود و بیشتر تابعی از روایت قانعکننده همراه با دادههای کوچک ولی معتبر است.[/su_note]
در ادامه مقاله، ما ساختار دقیقتری برای این مراحل ترسیم میکنیم و نشان میدهیم که در هر گام، چگونه نگاه سرمایهگذار تغییر میکند، و چه عواملی باعث افزایش یا کاهش عدد پیشنهادی ارزشگذاری میشوند. همچنین، یک ابزار کاربردی و رایگان نیز معرفی خواهیم کرد که به کمک آن میتوانید با مدل DCF و مقایسه بازار (Market Multiples)، عدد دقیقتری برای کسبوکار خود محاسبه کنید.
خواندن این مقاله هم کمک میکند برخی مفاهیم را بهتر درک کنید.
ارزشگذاری کسبوکار نسبی است، نه مطلق
ارزشگذاری کسبوکار یکی از آن مفاهیمی است که برخلاف تصور عمومی، هیچ عدد «درست» یا «قطعی» ندارد. همانطور که یک خانه ممکن است در بازار آزاد بسته به موقعیت، متقاضی، زمان فروش و حتی روایت فروشنده، قیمتهای متفاوتی تجربه کند، ارزش یک کسبوکار هم کاملاً وابسته به زمینه است. این زمینه میتواند شامل مرحله رشد، نوع صنعت، شرایط بازار، ترکیب تیم، و حتی تمایلات سرمایهگذار باشد.
از همینجا باید گفت: هیچ فرمولی به تنهایی نمیتواند عدد دقیقی برای ارزشگذاری کسبوکار ارائه دهد. این عدد، یک برآورد است؛ برآوردی از آیندهای که هنوز رخ نداده، ولی باید در آن سرمایهگذاری شود. بنابراین، ارزشگذاری در نهایت یک روایت تحلیلی است که باید قابل دفاع، مستند و متکی به منطق اقتصادی باشد، ولی نه لزوماً دقیق در حد ریاضی.
برای مثال، اگر دو کسبوکار دقیقاً با یک مدل درآمدی مشابه در دو بازار متفاوت مشغول به فعالیت باشند، ارزشگذاری آنها لزوماً برابر نیست. در بازاری با نرخ رشد بالاتر، هزینه جذب مشتری پایینتر یا رقابت کمتر، احتمال موفقیت بالاتر است؛ پس سرمایهگذار ممکن است حاضر باشد روی همان مدل، مبلغ بیشتری سرمایهگذاری کند و در نتیجه عدد ارزشگذاری افزایش مییابد.
در فضای سرمایهگذاری جسورانه (Venture Capital)، این موضوع از همیشه واضحتر است. سرمایهگذار هیچگاه فقط به دادههای فعلی نگاه نمیکند. او همواره در تلاش است ریسک را با بازده احتمالی متعادل کند. اگر احتمال موفقیت یک کسبوکار پایین باشد، ولی در صورت موفقیت بتواند بازده ۲۰ برابری ایجاد کند، شاید همچنان ارزشگذاری قابل قبولی دریافت کند، چون «نسبت ریسک به بازده» جذاب است.
یکی دیگر از دلایل نسبی بودن ارزشگذاری کسبوکار، میزان اشباع و تقاضا در بازار سرمایه است. در سالهایی که سرمایهگذاران تمایل بالایی به ورود به حوزه فناوری دارند، همان کسبوکارها ممکن است با ارزش بالاتری تأمین مالی شوند؛ صرفاً به دلیل وجود منابع نقدینگی بیشتر و رقابت میان سرمایهگذاران. برعکس، در دوران انقباض اقتصادی یا خروج نقدینگی، ارزشگذاریها به شدت محافظهکارانه و حتی کمتر از پتانسیل واقعی انجام میشود.
از این منظر، یکی از کلیدهای موفقیت در مذاکرات جذب سرمایه این است که بنیانگذار بتواند این نسبیت را درک کرده و روایت مالی خود را با آن تطبیق دهد. اگر بتوانید به سرمایهگذار نشان دهید که چگونه «ریسک باقیمانده» را کاهش دادهاید، یا چرا در بازار شما نسبت به رقبا مزیت ساختاری دارید، میتوانید عدد ارزشگذاری کسبوکار خود را با قدرت بیشتری دفاع کنید. حتی اگر آن عدد هنوز به سودآوری نرسیده باشد.
در نهایت باید یادآوری کرد که عدد ارزشگذاری، نه پایان مسیر است و نه هدف نهایی. بلکه ابزاری برای شکلگیری یک ساختار مالی منصفانه، شفاف و قابل رشد است. ساختاری که هم بنیانگذار و هم سرمایهگذار بتوانند با اعتماد و وضوح در آن شراکت کنند.
خواندن کتاب Corporate Finance از Barely به عنوان مرجع اصلی ارزشگذاری کسبوکار نیز کمک میکند تصویر بهتری از دنیای ارزشگذاری داشته باشید.
جدول ارزشگذاری تخمینی کسبوکارها در مراحل مختلف رشد
| مرحله رشد | وضعیت کسبوکار | دامنه ارزشگذاری تخمینی (USD) | تمرکز سرمایهگذار |
|---|---|---|---|
| مرحله ایده (Idea) | تیم اولیه، ایده خام، بدون محصول یا درآمد | $۱۰۰K – $۵۰۰K | تیم، مشکل، چشمانداز بازار |
| Pre-Seed | MVP، تست بازار، تعامل اولیه کاربران | $۳۰۰K – $۱M | سرعت اجرا، early traction، قابلیت حل مسئله |
| Seed | محصول در بازار، کاربران اولیه، درآمد محدود | $۱M – $۳M | رشد اولیه، CAC، تجربه تیم |
| Pre-Series A | رشد پیوسته، ساختارمند شدن تیم و مالیات | $۲٫۵M – $۷M | نرخ رشد، retention، runway، پیشبینی مالی |
| Series A | درآمد تکرارشونده، محصول مقیاسپذیر، تیم کامل | $۵M – $۱۵M | مقیاسپذیری، مزیت رقابتی، هزینه سرمایه |
| مرحله رشد (Series B+) | سودآوری، تثبیت برند، آمادگی برای بازارهای سرمایه بزرگتر | $۱۵M – $۱۰۰M+ | رشد پایدار، ساختار مالی، استراتژی خروج |
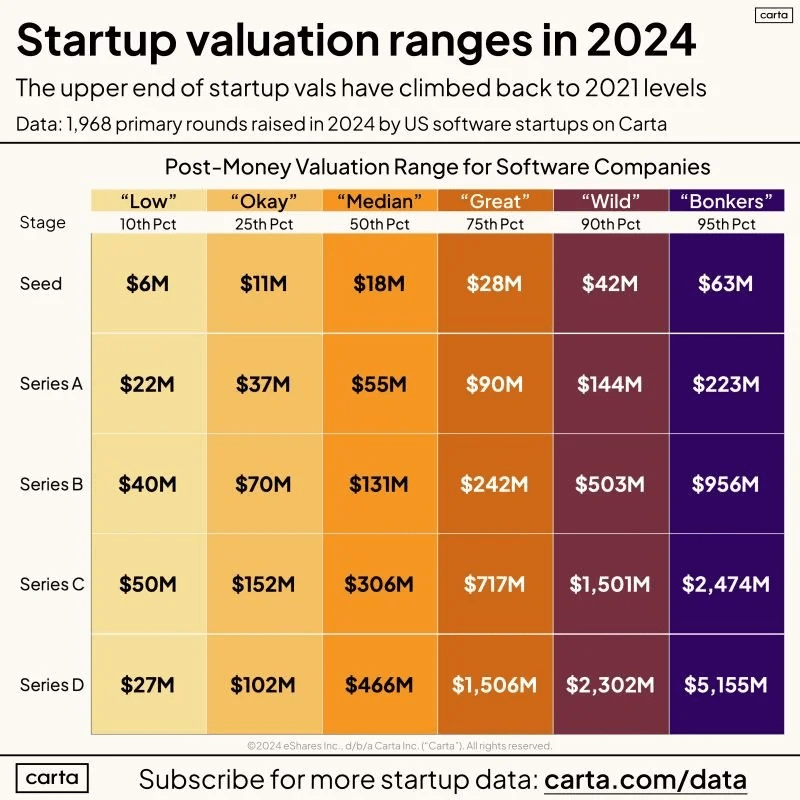
یا به تعبیر Carta متد و روند ارزشگذاری میتواند چنین باشد
مرحله ایده (Idea Stage)
در مرحله ایده، کسبوکار شما صرفاً در سطح فرضیه قرار دارد. ممکن است تحقیقات بازار اولیه انجام شده باشد، اما هنوز محصول، درآمد یا حتی نمونه اولیه قابل عرضهای در دست نیست. در چنین وضعیتی، ارزشگذاری کسبوکار عمدتاً تابعی از توانایی تیم، کیفیت ایده و فهم شما از مشکل بازار است. سرمایهگذار در این نقطه بر این تمرکز دارد که آیا این تیم میتواند در مسیر ناشناختهی پیشرو، به درستی تصمیمگیری کند و آیا مشکلی که مطرح شده، واقعی و جدی است یا نه.
ارزشگذاری کسبوکار در این مرحله معمولاً در دامنهای پایینتری قرار میگیرد؛ چرا که عدم قطعیت بسیار بالاست و امکان سنجش موفقیت پایین است. با این حال، اگر تیم قبلاً تجربه موفق داشته باشد، یا ایده بر پایه بینش عمیق و دادههای اولیه بازار بنا شده باشد، این عدد میتواند بیشتر از متوسط بازار هم باشد.
در این مرحله، اغلب سرمایهگذاران فرشته (Angel Investors) یا دوستان و آشنایان (FFF) ورود میکنند. نحوه ارائه شما، عمق تحلیل از بازار، و مهارت داستانسراییتان، نقش حیاتی در پذیرش ارزشگذاری پیشنهادی ایفا میکند. ابزارهای مالی مثل DCF یا Multiples معمولاً کاربرد چندانی ندارند؛ چرا که ورودیهای لازم برای این مدلها در دسترس نیست.
نکته حیاتی در این مرحله آن است که ارزشگذاری کسبوکار بیشتر به یک توافق ذهنی شبیه است تا تحلیل عددی. هدف از جذب سرمایه هم اغلب برای اثبات اولیه فرضیات یا توسعه نمونه اولیه است. اگر بتوانید به سرمایهگذار نشان دهید که چگونه این سرمایه باعث رسیدن به نقطه بعدی رشد میشود، شانس پذیرش عدد بالاتر افزایش خواهد یافت.
مرحله Pre-Seed
مرحله Pre-Seed معمولاً زمانی است که کسبوکار از فاز صرفاً ایده عبور کرده و وارد فاز عملیاتی اولیه شده است. در این مرحله، اغلب یک نمونه اولیه (MVP) وجود دارد که قابل ارائه به کاربران یا تست بازار است. ممکن است کاربران اولیهای هم در حال استفاده از محصول باشند، هرچند که این استفاده هنوز سیستماتیک یا سودآور نیست. بهطور کلی، در این مرحله بنیانگذاران در حال آزمودن فرضیات اصلی مدل کسبوکار خود هستند.
ارزشگذاری کسبوکار در این مرحله معمولاً بین ۳۰۰ هزار تا ۱ میلیون دلار نوسان دارد؛ البته این عدد میتواند بسته به صنعت، کشور، تجربه تیم و شرایط بازار، تغییر کند. نکته کلیدی این است که با وجود نبود درآمد یا سود، سرمایهگذار باید متقاعد شود که کسبوکار شما توانایی رسیدن به نقطه سودآور را دارد. به همین دلیل، تعریف دقیق مشکل بازار، سادگی راهحل ارائهشده، و سرعت پیشرفت تیم، سه عاملی هستند که در پذیرش یا رد ارزشگذاری نقش کلیدی دارند.
یکی از تفاوتهای مهم Pre-Seed با مرحله ایده، وجود دادههای واقعی (هرچند ابتدایی) است. حتی اگر تنها چند کاربر فعال دارید یا نرخ بازگشت کاربران در سطح محدودی ثبت شده است، همین اطلاعات میتوانند در مدلسازی ارزشگذاری کسبوکار نقشآفرینی کنند. در واقع، سرمایهگذار در این مرحله بهدنبال نشانههایی از تقاضای واقعی بازار و توانایی شما در اجرای ایده است. اگر بتوانید هزینه جذب مشتری (CAC)، نرخ بازگشت کاربران (Retention)، یا بازخوردهای اولیهی مثبتی را مستند کنید، قدرت چانهزنی شما برای افزایش عدد ارزشگذاری بیشتر میشود.
از نظر ابزارهای مالی، در این مرحله هنوز مدل DCF خیلی کاربردی نیست، اما مدل مقایسهای (Market Multiples) در صورت دسترسی به دادههای مشابه میتواند مفید باشد. برای مثال، اگر کسبوکار مشابهی در صنعت شما در مرحله مشابه، با X دلار تأمین مالی شده و عدد ارزشگذاری Y داشته، این مقایسه میتواند برای مذاکره شما قابل استفاده باشد. البته به شرط آنکه تفاوتها و شباهتها بهدرستی تحلیل شوند.
در نهایت، باید در نظر داشت که مرحله Pre-Seed، بیش از آنکه یک «مرحله مالی» باشد، یک مرحله «اعتمادسازی» است. سرمایهگذار به دنبال تیمهایی است که توانایی شکستخوردن سریع و آموختن سریعتر را دارند. بنابراین، یکی از بهترین استراتژیها در این مرحله آن است که نشان دهید چگونه با حداقل منابع، بیشترین پیشرفت را ایجاد کردهاید. این همان چیزی است که سرمایهگذار را به آیندهی شما امیدوار میکند و باعث پذیرش عدد پیشنهادی در ارزشگذاری کسبوکار میشود.
مرحله Seed
مرحله Seed نقطهای است که کسبوکار وارد فاز بلوغ عملیاتی اولیه میشود. برخلاف مراحل پیشین که هنوز فرضیات در حال تست بودند، در این مرحله محصول وارد بازار شده، کاربران اولیه وجود دارند و دادههای قابل تحلیل تولید شدهاند. تیم مؤسس اغلب تثبیت شده، اولین درآمدها ظاهر شدهاند، و رشد اولیه – هرچند محدود – قابل ردیابی است. این مرحله آغاز اعتبارسنجی جدیتر مدل درآمدی و کانالهای بازاریابی است.
در این نقطه، ارزشگذاری کسبوکار اغلب در بازهای بین ۱ تا ۳ میلیون دلار قرار میگیرد. این عدد البته بسته به منطقه جغرافیایی، فضای رقابتی صنعت، ترکیب تیم، و نوع مدل درآمدی میتواند تغییر کند. آنچه باعث افزایش این عدد میشود، اثبات توانایی رشد پایدار، کاهش ریسکهای کلیدی مثل نبود مشتری یا عدم پذیرش بازار، و ایجاد یک روایت قوی مبتنی بر داده است. سرمایهگذاران در این مرحله بهدنبال سیگنالهای واضحتری هستند که نشان دهند کسبوکار، دیگر صرفاً یک تجربه فرضی نیست، بلکه قابلیت تبدیل به یک شرکت واقعی با جریان نقدی دارد.
یکی از ویژگیهای مهم مرحله Seed، توجه جدی به شاخصهایی مثل CAC (هزینه جذب مشتری)، LTV (ارزش طول عمر مشتری) و نرخ رشد کاربران است. اگر بتوانید نشان دهید که هزینه جذب مشتری در حال کاهش، و ارزش هر مشتری در حال افزایش است، عملاً در حال کاهش ریسک سرمایهگذاری هستید. همین کاهش ریسک، باعث میشود عدد ارزشگذاری بالاتر پذیرفته شود. زیرا سرمایهگذار در این نقطه، دیگر فقط روی چشمانداز سرمایهگذاری نمیکند؛ بلکه نشانههای واقعگرایانهای از رشد را در پیش چشم دارد.
در مرحله Seed، استفاده از ابزارهای کمی برای ارزشگذاری کسبوکار شروع به افزایش میکند. ممکن است هنوز پیشبینی جریان نقدی دقیق برای مدل DCF ممکن نباشد، اما میتوان یک برآورد ساده ۳ تا ۵ ساله تهیه کرد. همچنین، استفاده از مدلهای مقایسهای بر اساس معاملات مشابه در صنعت، و حتی استفاده از ضریب درآمد (Revenue Multiples) یا ضریب کاربران (User Multiples)، قابل دفاعتر میشود. اینجا همان جایی است که تحلیل رقبا و شناخت دقیق بازار نقشی کلیدی در قدرت مذاکره شما ایفا میکند.
سرمایهگذاران در این مرحله، اغلب VCهای مرحله اولیه یا صندوقهای سرمایهگذاری جسورانه کوچک هستند. تمرکز آنها روی رشد قابل تکرار، ظرفیت تیم در ساختن ساختار، و چشمانداز جذب سرمایه در مراحل بعدی است. بنابراین، هر دادهای که نشان دهد مدل شما از مرحله آزمون و خطا گذشته و وارد فاز رشد مهندسیشده شده، به نفع شماست.
در پایان، باید تأکید کرد که ارزشگذاری کسبوکار در مرحله Seed، بیش از هر چیز نیازمند روایتسازی عددی است. یعنی ترکیبی از دادههای واقعی، پیشبینیهای محتاطانه ولی قابل دفاع، و نمایش توان تیم در یادگیری و انطباق. این همان چیزی است که سرمایهگذار را متقاعد میکند تا منابع خود را به شما بسپارد، حتی اگر سودآوری هنوز دور از دسترس باشد.
مرحله Pre-Series A
مرحله Pre-Series A جایی است که کسبوکار از آزمونهای اولیه عبور کرده و وارد فاز رشد ساختاریافته میشود. در این نقطه، بنیانگذاران نهتنها موفق به ارائه محصول و جذب کاربران اولیه شدهاند، بلکه توانستهاند فرآیندهایی برای توسعه پایدار، جذب منابع انسانی کلیدی، ایجاد ساختار حقوقی شفاف، و رشد مرحلهبهمرحلهی بازار خود پیادهسازی کنند. این مرحله، دوران انتقال از یک تیم محصولمحور به یک سازمان با زیرساختهای جدیتر برای مقیاسپذیری است.
در این مرحله، ارزشگذاری کسبوکار معمولاً در بازهای بین ۲.۵ تا ۷ میلیون دلار تخمین زده میشود. این عدد بازتابی است از کاهش ریسکهای بنیادین، شکلگیری جریان درآمدی تکرارشونده، و افزایش اعتماد به توان تیم در عبور از نقاط بحرانی رشد. به عبارتی، سرمایهگذار حالا نهتنها به گذشتهی عملکرد نگاه میکند، بلکه انتظار دارد پیشبینیهای مالی مشخص، مدل رشد قابل بازتولید، و ساختار تصمیمگیری حرفهای را نیز ببیند.
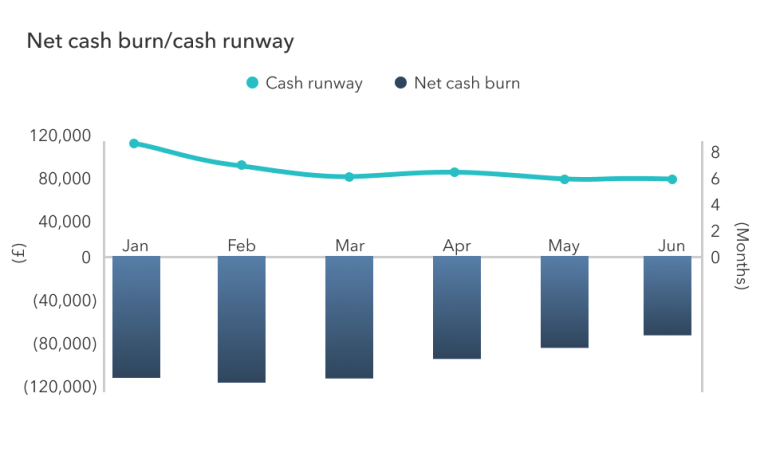
یکی از فاکتورهای کلیدی در این مرحله، کیفیت دادههای مالی و شفافیت آنهاست. اگر کسبوکار شما بتواند درآمد ماهانه (MRR)، هزینه جذب مشتری (CAC)، حاشیه سود ناخالص (Gross Margin) و Burn Rate را با دقت و انسجام گزارش کند، در موقعیت بسیار بهتری برای مذاکره قرار دارد. همچنین، داشتن Runway کافی (مثلاً ۹ تا ۱۲ ماه) و برنامهریزی دقیق برای جذب سرمایه بعدی، سرمایهگذار را به منطقی بودن ارزشگذاری کسبوکار شما مطمئنتر میکند.
در Pre-Series A، ابزارهای کمی ارزشگذاری مثل DCF برای کسبوکارهایی که جریان نقدی قابل اتکایی ایجاد کردهاند، قابل استفاده میشود. میتوانید مدل تنزیل جریان نقدی با سناریوهای مختلف طراحی کرده و حساسیت عدد ارزشگذاری به متغیرهایی مثل نرخ رشد، نرخ تنزیل یا هزینه سرمایه را نشان دهید. از طرف دیگر، استفاده از Market Multiples و مقایسه با شرکتهای مشابه در صنعت – چه داخلی و چه بینالمللی – یک مرجع مهم برای ارزیابی ارزش پیشنهادی محسوب میشود.
سرمایهگذاران در این مرحله، معمولاً از میان صندوقهای VC با تمرکز بر early-stage یا سرمایهگذاران سازمانی وارد میشوند. آنها بهدنبال کسبوکارهایی هستند که بتوانند در مدت نسبتاً کوتاه (۱۸ تا ۲۴ ماه)، وارد فاز مقیاسپذیری شوند و ارزش خود را به شکل معنیداری افزایش دهند. بنابراین، هرچقدر چشمانداز رشد، مقیاسپذیری عملیات، و سازوکار تیم برای اجرای برنامهها قویتر ارائه شود، عدد ارزشگذاری کسبوکار شما معتبرتر خواهد بود.
در نهایت، باید توجه داشت که مرحله Pre-Series A یک مرحله تعیینکننده در مسیر رشد شرکت است. بسیاری از کسبوکارها در این مرحله متوقف میشوند یا با ارزشگذاریهای بسیار محافظهکارانه مواجه میشوند، صرفاً بهخاطر عدم شفافیت مالی، ناتوانی در ساخت تیم اجرایی یا نبود چشمانداز دقیق برای سرمایهگذار بعدی. بنابراین، اگر در حال ورود به این مرحله هستید، ضروری است ساختار حقوقی، گزارشهای مالی و مسیر جذب سرمایهتان را بهگونهای بچینید که پاسخگوی پرسشهای سخت سرمایهگذاران حرفهای باشد.
مرحله Series A
مرحله Series A نقطهای حیاتی در چرخه عمر یک کسبوکار است؛ جایی که شرکت باید نهتنها اعتبار مدل خود را اثبات کرده باشد، بلکه توانایی خود را برای رشد در مقیاس بزرگتری نیز نشان دهد. سرمایهگذاری در این مرحله با هدف تسریع رشد، توسعه بازار، تقویت تیم و آمادهسازی برای ورود به مرحلههای بعدی جذب سرمایه انجام میشود. ارزشگذاری کسبوکار در این مقطع، برخلاف مراحل پیشین، دیگر صرفاً بر اساس فرضیات یا تستهای اولیه نیست، بلکه با استناد به دادههای عملیاتی، عملکرد مالی و ساختار اجرایی صورت میگیرد.
در این مرحله، دامنه متداول ارزشگذاری کسبوکار معمولاً بین ۵ تا ۱۵ میلیون دلار قرار میگیرد. این عدد، برآیندی است از فاکتورهایی نظیر درآمد تکرارشونده ماهانه یا سالانه (MRR/ARR)، نرخ رشد درآمد، سودآوری نسبی، سهم بازار، کارایی عملیاتی و ظرفیت مقیاسپذیری. کسبوکارهایی که به این سطح میرسند، باید بتوانند نشان دهند که دارای «سیستم رشد قابل تکرار» هستند؛ یعنی جذب مشتری، ارائه ارزش و تبدیل این ارزش به درآمد، در فرآیندی نسبتاً پایدار و مهندسیشده انجام میپذیرد.
در این مرحله، سرمایهگذار توجه بسیار دقیقی به شاخصهای مالی و عملکردی دارد. شاخصهایی مثل نسبت CAC به LTV، نرخ حفظ مشتری (Retention Rate)، نرخ سوخت مالی (Burn Rate) و Runway باقیمانده در تصمیمگیری برای پذیرش یا رد ارزشگذاری کسبوکار نقش حیاتی ایفا میکنند. کسبوکارهایی که میتوانند رشد بالا را با Burn Rate کنترلشده ترکیب کنند، معمولاً در موقعیت بهتری برای مذاکره با سرمایهگذاران قرار میگیرند.
از منظر مدلسازی مالی، این مرحله یکی از نخستین نقاطی است که استفاده حرفهای از مدل DCF (تنزیل جریان نقدی) و تحلیلهای سناریویی رواج پیدا میکند. تیم مالی یا مشاوران شرکت باید قادر باشند جریان نقدی پیشبینیشده برای ۳ تا ۵ سال آینده را با مفروضات واقعگرایانه ارائه دهند. همچنین، در این مرحله استفاده از ضریب درآمد (Revenue Multiples) یا EV/EBITDA برای مقایسه با شرکتهای مشابه (چه در سطح ملی و چه بینالمللی) کاملاً رایج است و سرمایهگذاران با این زبان بهخوبی آشنا هستند.
نکته مهم در این مرحله آن است که ارزشگذاری دیگر فقط یک عدد نیست، بلکه بخشی از «معماری سرمایهگذاری» شماست. یعنی ساختار cap table، میزان سهم پیشنهادی، درصد فروش سهام (equity dilution) و پیشبینی مراحل بعدی تأمین مالی، همگی باید با عدد ارزشگذاری همخوان باشند. اگر ارزشگذاری کسبوکار بیش از حد بالا باشد، ممکن است سرمایهگذار نگران شود که در مراحل بعدی افزایش سرمایه با مشکل مواجه خواهید شد. برعکس، ارزشگذاری پایین ممکن است منجر به واگذاری سهم بیش از حد و تضعیف انگیزه تیم شود.
سرمایهگذاران Series A اغلب صندوقهای VC با تمرکز بر رشد هستند. این سرمایهگذاران بهدنبال اثبات توانایی مدیریت، انسجام فرهنگی سازمان، و وجود زیرساختهای فنی و عملیاتی برای مقیاسپذیریاند. برای آنها مهم است که بدانند تیم مؤسس توانسته از مرحله راهاندازی عبور کند و حالا آماده است تا به یک کسبوکار واقعی و مقیاسپذیر تبدیل شود.
در نهایت، ارزشگذاری کسبوکار در این مرحله باید مبتنی بر شواهد باشد، اما همچنان نیازمند روایتسازی است. کسبوکارهایی که بتوانند داده، تحلیل و چشمانداز را در کنار هم به سرمایهگذار ارائه دهند، شانس بیشتری برای جذب سرمایه و حفظ کنترل بر سرنوشت خود خواهند داشت.
مرحله رشد (Series B و بالاتر)
وقتی یک کسبوکار وارد مرحله Series B یا مراحل بالاتر جذب سرمایه میشود، به معنای آن است که از فاز «تأیید مدل» عبور کرده و حالا در حال اجرای برنامههای رشد مقیاسپذیر در سطح منطقهای، ملی یا حتی جهانی است. در این مرحله، تمرکز اصلی نه روی اثبات مدل، بلکه روی توسعه بازار، بهینهسازی عملیات و افزایش سهم بازار است. تیمها به بلوغ نسبی رسیدهاند، فرآیندهای داخلی تثبیت شدهاند، و معمولاً ساختار سازمانی پیچیدهتری شکل گرفته است.
ارزشگذاری کسبوکار در این مرحله ممکن است در بازهای بین ۱۵ میلیون تا ۱۰۰ میلیون دلار و حتی بیشتر باشد. این عدد بهشدت تحت تأثیر عملکرد گذشته، نرخ رشد ترکیبی سالانه (CAGR)، سودآوری عملیاتی، ظرفیت توسعه بینالمللی، و همچنین مزیتهای رقابتی ساختاری (مثل تکنولوژی مالکیتی، شبکه توزیع اختصاصی یا دیتابیس انحصاری) قرار دارد. در این سطح، کسبوکار عملاً به یک «دارایی اقتصادی» برای سرمایهگذاران تبدیل میشود که میتوانند بازدهی مشخصی از آن انتظار داشته باشند.
در این مرحله، تحلیلهای مالی بهشدت پیچیدهتر میشوند. مدل DCF بهصورت حرفهای و چندسناریویی پیادهسازی میشود، با مفروضاتی دقیق درباره نرخ رشد، هزینه سرمایه (WACC)، مالیات، سرمایه در گردش، و CAPEX. همچنین، مقایسه با شرکتهای پذیرفتهشده در بورس یا معاملات خصوصی در حوزههای مشابه، بهعنوان مرجع ارزشگذاری کاربرد گستردهای دارد. در برخی موارد، بانکهای سرمایهگذاری یا مشاوران مالی مستقل برای تهیه این گزارشها دخیل میشوند.
از منظر سرمایهگذار، مرحله رشد، جایی است که سوالات دیگری مطرح میشوند. مثلاً: «آیا این شرکت میتواند به IPO برسد؟» یا «آیا این کسبوکار گزینه مناسبی برای خرید استراتژیک توسط شرکتهای بزرگتر است؟». بنابراین، در این مقطع، سناریوهای خروج (Exit Strategies) اهمیت زیادی پیدا میکنند. ارزشگذاری کسبوکار باید بهگونهای تنظیم شود که هم سود سرمایهگذار فعلی را در نظر بگیرد، و هم فضای کافی برای افزایش ارزش در مراحل بعدی باقی بگذارد.
نکتهای که در این مرحله بسیار مهم است، پایداری رشد و کیفیت درآمدهاست. صرف داشتن درآمد بالا کافی نیست؛ اگر آن درآمدها با هزینه بالا، ناپایداری در حفظ مشتری، یا وابستگی شدید به یک کانال خاص حاصل شده باشد، ارزشگذاری پایینتر خواهد بود. به همین دلیل است که در این مراحل، شاخصهایی مانند EBITDA Margin، Churn Rate، Revenue per Employee و حتی Net Promoter Score (NPS) وارد تحلیل میشوند تا کیفیت واقعی رشد را بسنجند.
در نهایت، باید پذیرفت که ارزشگذاری کسبوکار در مراحل Series B و بالاتر، دیگر فقط تابع عملکرد داخلی نیست، بلکه بهشدت وابسته به شرایط کلان اقتصادی، وضعیت بازارهای سرمایه، نرخ بهره، و حتی سیاستهای جهانی است. به همین دلیل است که بسیاری از کسبوکارها در شرایط ناپایدار اقتصادی، جذب سرمایه در این مراحل را به تعویق میاندازند یا با کاهش ارزشگذاری مواجه میشوند. در چنین شرایطی، داشتن ساختار مالی شفاف، مسیر رشد کنترلشده، و توانایی اثبات عملکرد مستقل از شرایط کلان، بزرگترین دارایی شما در مذاکره برای ارزشگذاری خواهد بود.
ارزشگذاری کسبوکار یک عدد نیست، یک گفتوگو است
در مسیر رشد و توسعه یک کسبوکار، بحث ارزشگذاری نه یک مرحله یکباره، بلکه فرآیندی پیوسته و تطبیقپذیر است. همانطور که در بخشهای مختلف این مقاله دیدیم، ارزشگذاری کسبوکار در هر مرحله تابعی از ریسک، داده، روایت، بازار و ظرفیتهای تیم است. برخلاف تصور رایج، هیچ عدد مطلقی وجود ندارد که ارزش نهایی یک کسبوکار را تعیین کند. آنچه اهمیت دارد، توانایی شما در دفاع از عدد پیشنهادی، با استناد به دادههای واقعی و منطق اقتصادی است.
نکته کلیدی در ارزشگذاری موفق، درک زاویه نگاه سرمایهگذار است. در هر مرحله، سرمایهگذار به دنبال کاهش ریسک و افزایش شفافیت است. در مرحله ایده، توان تیم اهمیت دارد؛ در مرحله Seed، شاخصهای رشد اولیه مهم هستند؛ و در مرحله Series A و بالاتر، نگاه سرمایهگذار به مقیاسپذیری، سودآوری و امکان خروج است. اگر بتوانید این منطق را درک کرده و محتوای ارائهی خود را با آن تنظیم کنید، فرآیند مذاکره نهتنها سادهتر، بلکه اثربخشتر خواهد شد.
همچنین، تأکید میکنیم که ابزارهای ارزشگذاری، هرچند مهم، صرفاً مکمل روایت کسبوکار شما هستند. هیچ فایل اکسل یا فرمول DCF نمیتواند جایگزین فهم عمیق شما از بازار، توان تیم یا پتانسیل مدل درآمدیتان شود. اما اگر بتوانید این ابزارها را به درستی و با استناد به مفروضات منطقی استفاده کنید، قدرت چانهزنی شما در برابر سرمایهگذار بهطرز چشمگیری افزایش مییابد.
ما در این مسیر، با هدف کمک به بنیانگذاران، مدیران مالی و مشاوران جذب سرمایه، یک ابزار کاربردی طراحی کردهایم که شامل دو مدل ارزشگذاری استاندارد است:
- مدل DCF (تنزیل جریان نقدی)
- مدل Market Multiples (بر اساس مقایسه با بازار)
این ابزار بهصورت یک فایل Google Sheet رایگان قابل دریافت است و به شما کمک میکند ارزشگذاری کسبوکار خود را با اعداد واقعی، فرضیات قابل تغییر و خروجی قابل دفاع آماده کنید.
برای دریافت ابزار رایگان ارزشگذاری، به صفحه زیر مراجعه کنید: