همهچیز درباره شاخص مهم نسبت LTV/CAC
واحد اقتصادی و اهمیت LTV/CAC
در حوزه سرمایهگذاری و رشد استارتاپ، یکی از پرسشهای اصلی سرمایهگذاران این است که آیا هزینهای که برای جذب مشتری پرداخت میشود، در طول زمان ارزشآفرینی کافی دارد؟ این دغدغه با مفهوم واحد اقتصادی (Unit Economics) و بهویژه نسبت LTV به CAC پاسخ داده میشود.
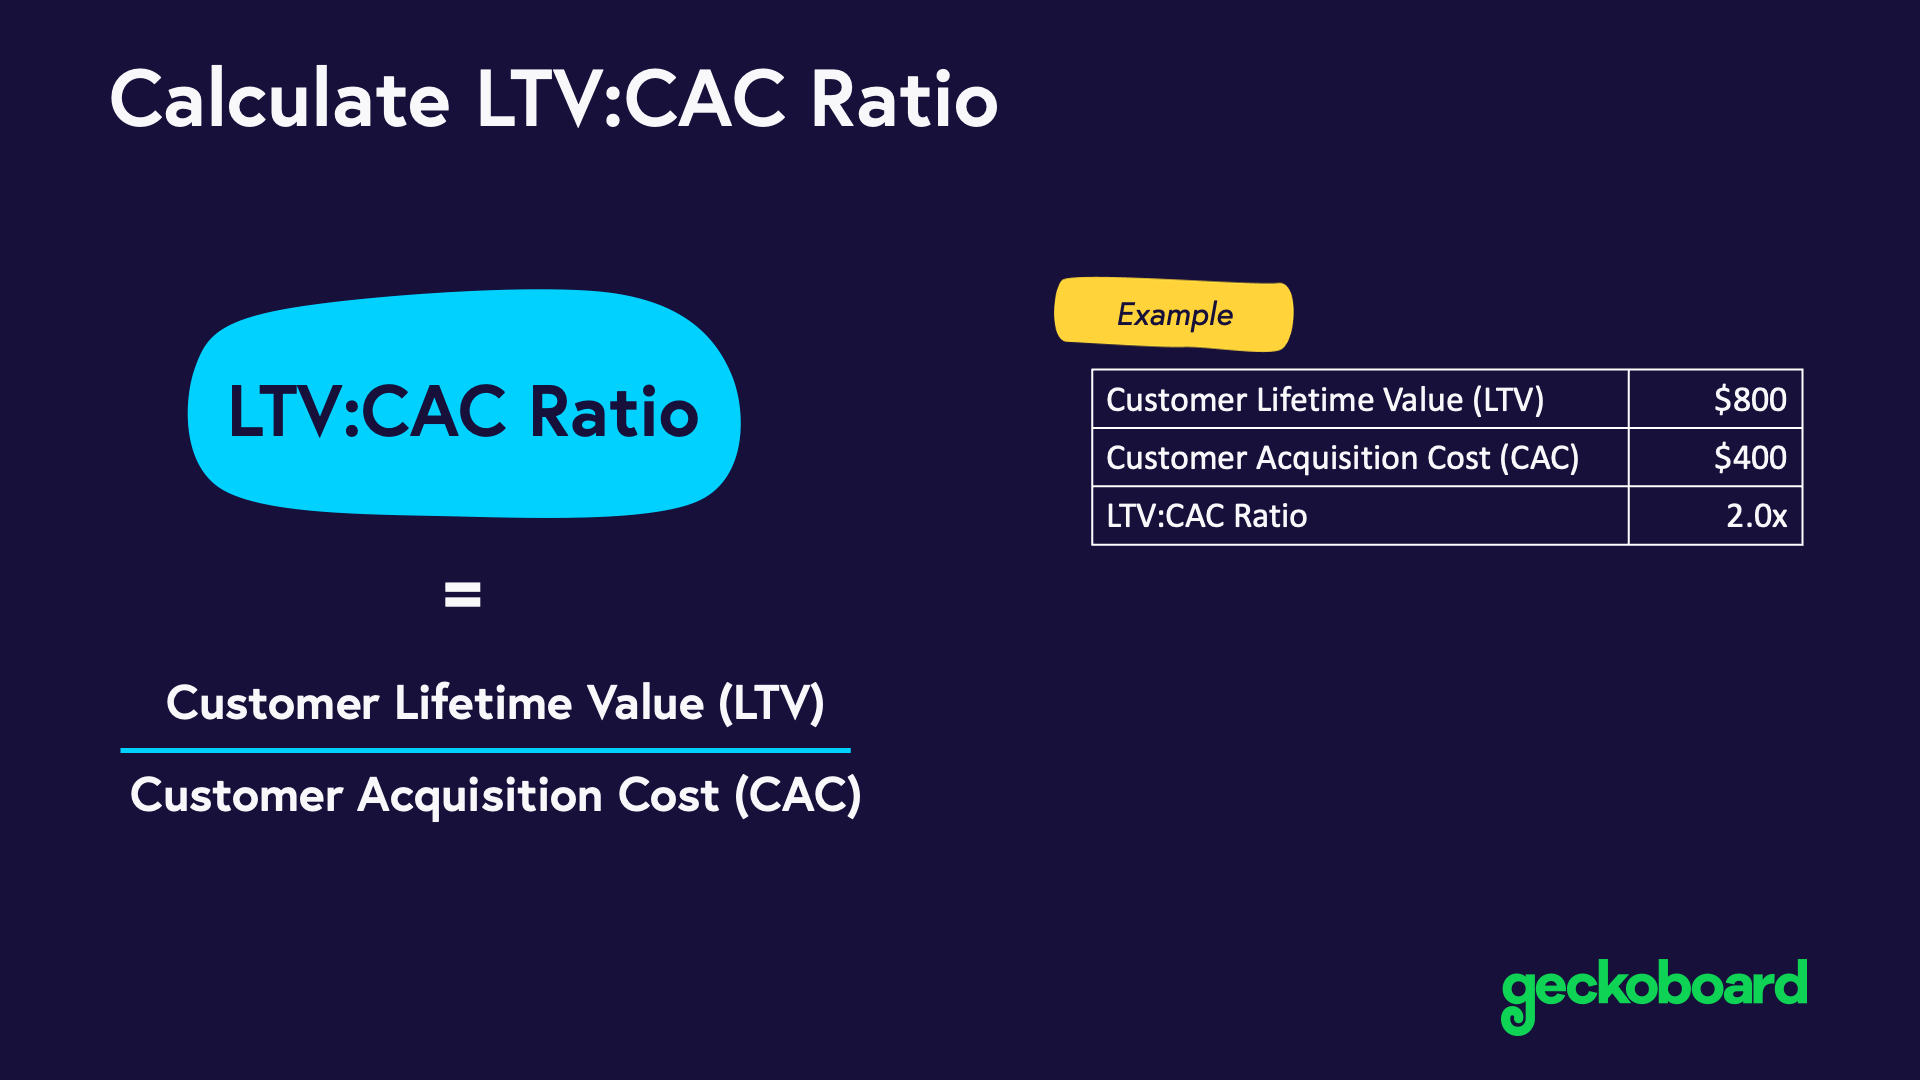
LTV مخفف «Lifetime Value» یا ارزش طول عمر مشتری است و نشان میدهد هر مشتری طی دوره ارتباط با برند، چه مقدار درآمد یا سود ایجاد میکند. در مقابل، CAC مخفف «Customer Acquisition Cost» و بیانگر میزان هزینهای است که برای جذب هر مشتری جدید صرف میشود.
چرا این نسبت برای سرمایهگذاران حیاتی است؟
سرمایهگذاران خطرپذیر میدانند که بسیاری از کسبوکارهای نوپا در ماهها یا حتی سالهای اول سودآور نیستند؛ اما وجود یک مدل اقتصادی سالم نشان میدهد که این کسبوکارها در بلندمدت به سود و رشد پایدار میرسند. نسبت LTV/CAC دقیقاً همین سلامت اقتصادی را نشان میدهد:
اگر ارزش طول عمر مشتری دستکم سه برابر هزینه جذب او باشد، شرکت میتواند نهتنها هزینههای بازاریابی و فروش را پوشش دهد بلکه سود قابلتوجهی ایجاد کند.
مطالعات هاروارد بیزینس اسکول نیز این آستانه را تأیید کرده و نسبت ۳ به ۱ را بهعنوان حداقل استاندارد برای کسبوکارهای مقیاسپذیر پیشنهاد میکند.
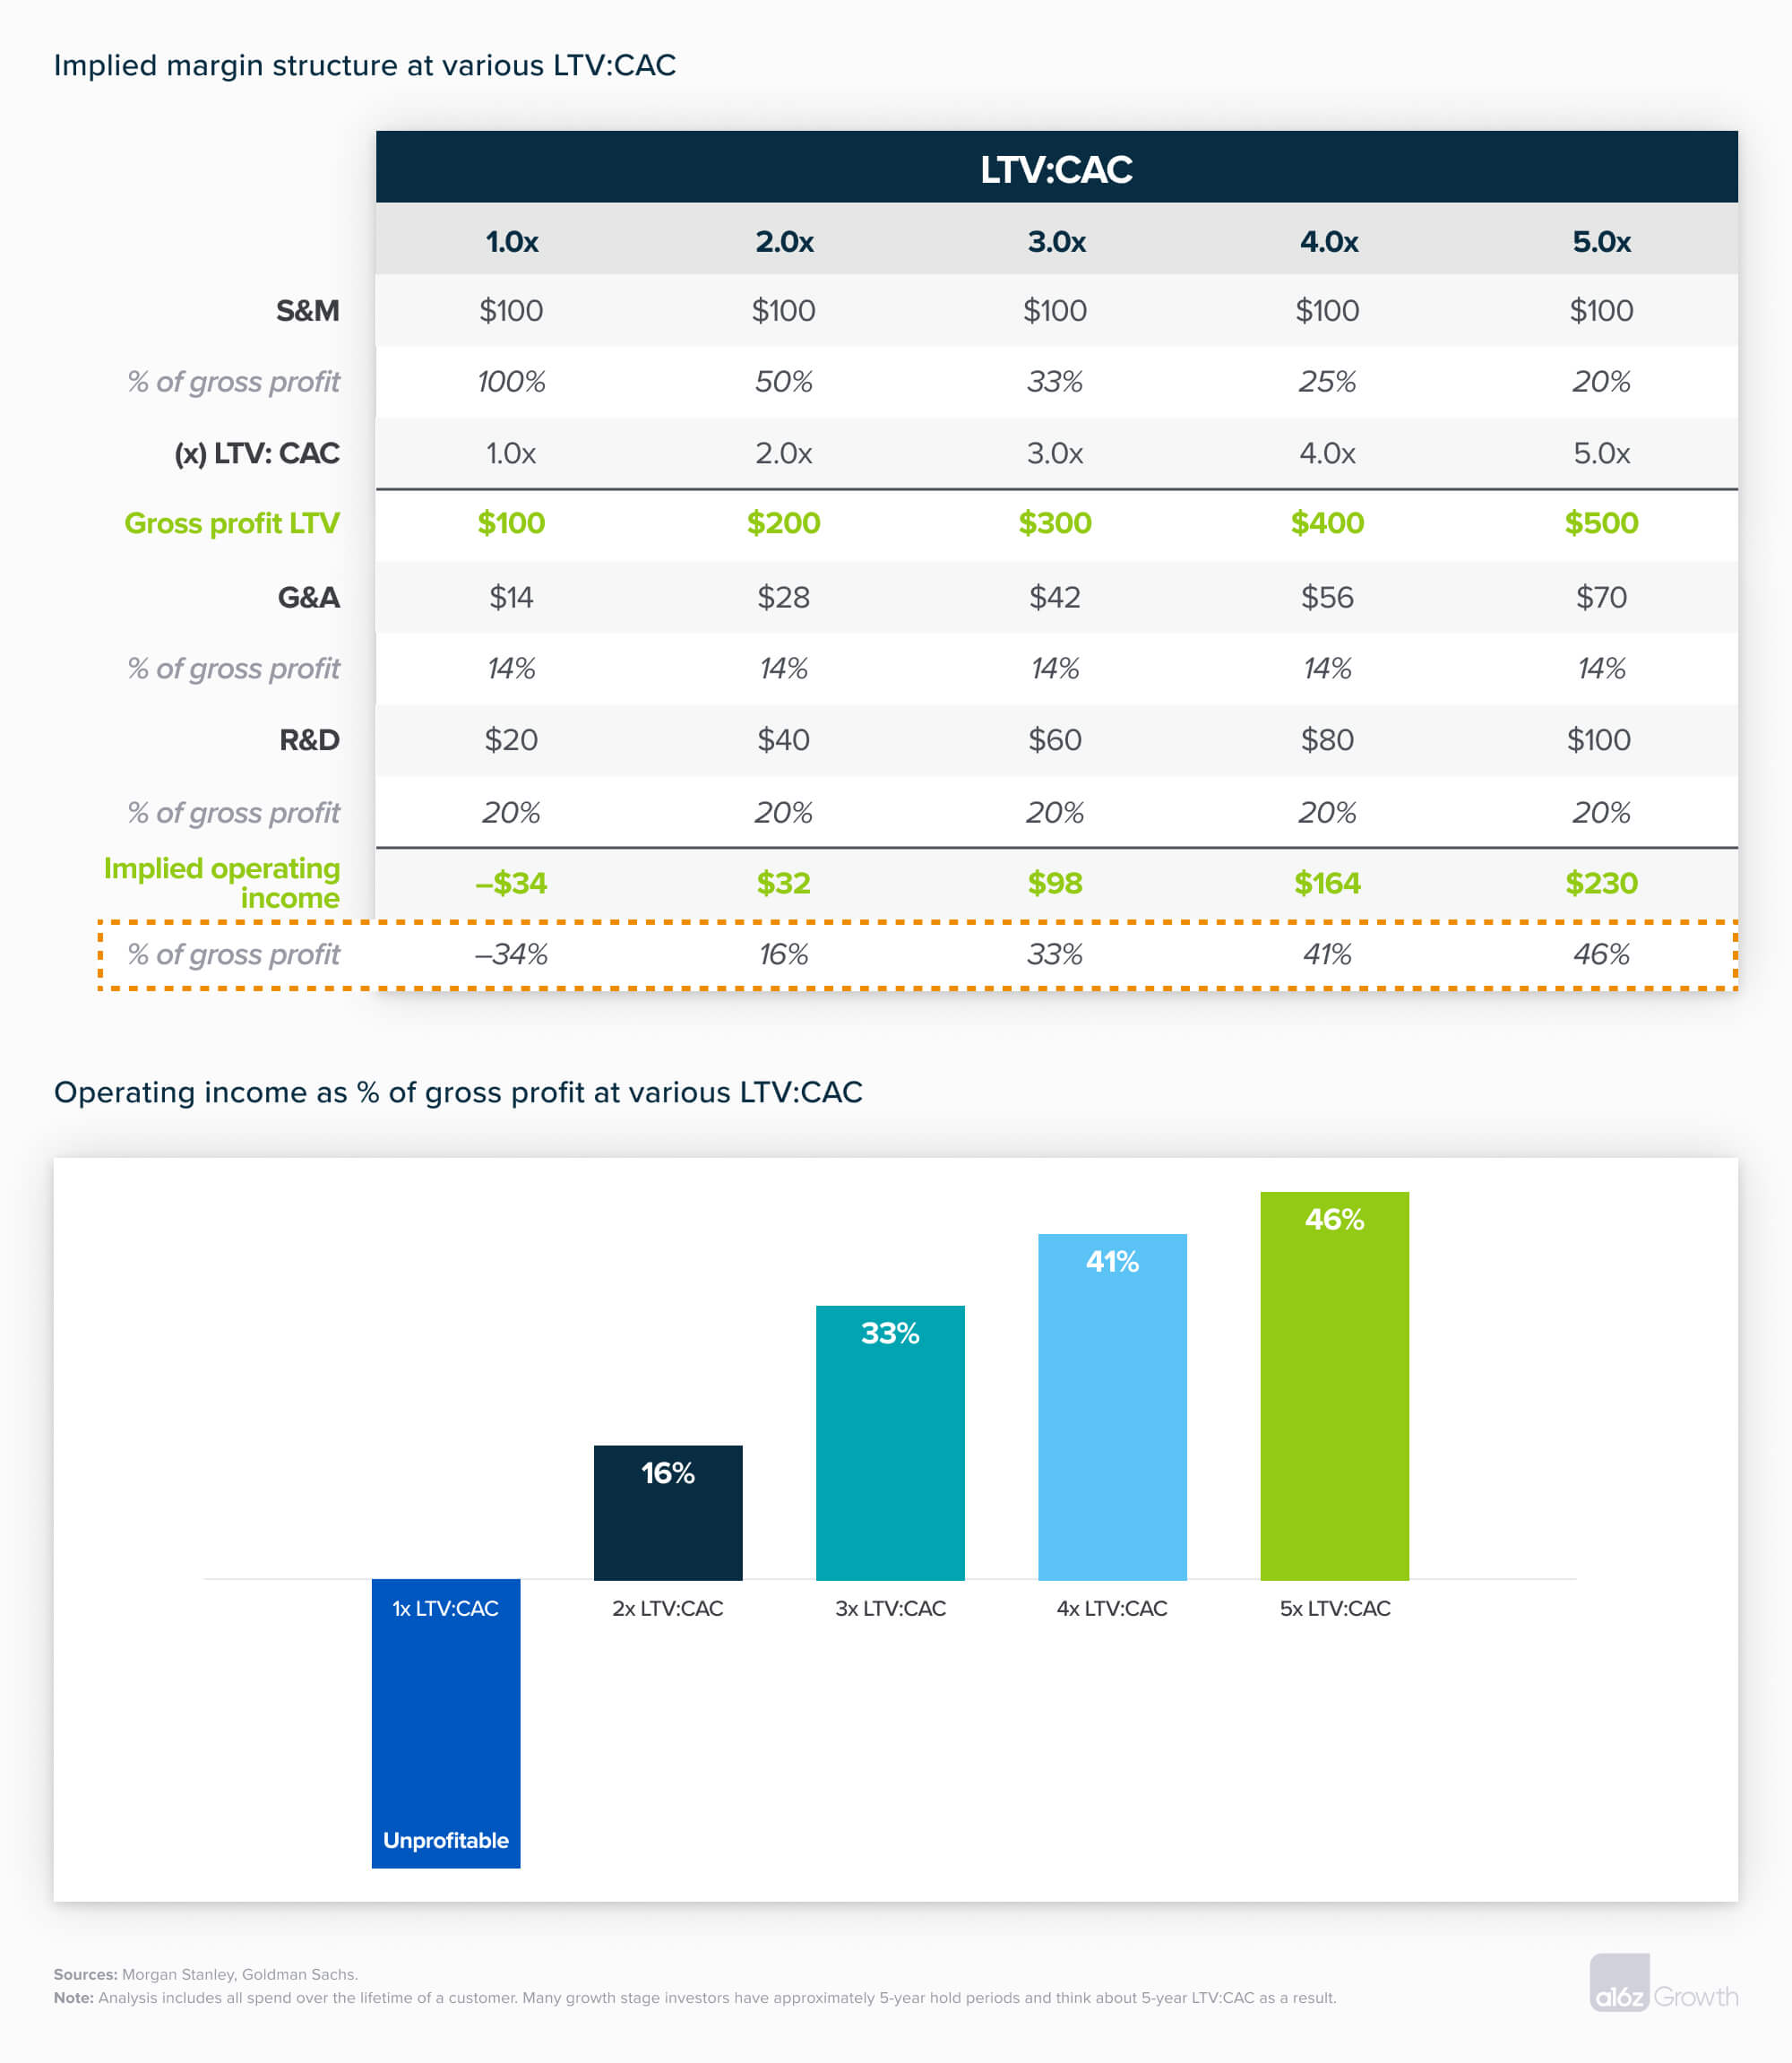
بر اساس گزارش a16z، بهبود نسبت از ۲ به ۳ میتواند ارزش شرکت را تقریباً سه برابر کند. به این مفهوم که نسبت LTV/CAC تنها یک عدد نیست؛
بلکه شاخصی است که سرمایهگذاران برای تصمیمگیری در مورد تزریق سرمایه، ارزشگذاری شرکت و پیشبینی بازدهی به آن اتکا میکنند. این نسبت همچنین بینشهایی درباره کارایی بازاریابی، کیفیت محصول و وفاداری مشتریان ارائه میدهد،
زیرا هرچه مشتریان بیشتر باقی بمانند و خریدهای مکرر انجام دهند، LTV بالاتر رفته و کسبوکار پایدارتر میشود.
تعریف و محاسبه LTV: ارزش طول عمر مشتری
برای مدیریت مالی و جذب سرمایه، داشتن درک دقیق از ارزش طول عمر مشتری (LTV) ضروری است. این شاخص نشان میدهد هر مشتری در طول دوره ارتباطش با کسبوکار چه مقدار درآمد ایجاد میکند. LTV فقط فروش اولیه را نمیسنجد بلکه کلیه تراکنشها، خریدهای مجدد و ارتقاها را در نظر میگیرد.
اجزای اصلی LTV
بر اساس منابع معتبر، LTV از سه مؤلفه اصلی تشکیل میشود: میانگین مبلغ خرید، فرکانس خرید و مدتزمان ماندگاری مشتری. فرمول ساده آن به شکل زیر است:
[su_note note_color=”#7ce38e”]
LTV = (میانگین مبلغ هر خرید) × (تعداد خرید در یک دوره) × (طول عمر مشتری)
[/su_note]
برای مثال، اگر مشتری بهطور میانگین در هر خرید ۵۰ هزار تومان هزینه میکند، سه بار در سال خرید میکند و دو سال با شرکت باقی میماند، LTV او ۳۰۰ هزار تومان خواهد بود.
این رقم نشان میدهد که هر مشتری در مجموع ۳۰۰ هزار تومان درآمد ایجاد میکند. بدیهی است که افزایش هر یک از این سه عامل، LTV را بهبود میدهد؛ بنابراین وفاداری و افزایش ارزش خرید مشتریان راهکارهای مؤثری برای افزایش سودآوری هستند.
چرا LTV مهم است؟
تحلیل LTV به کسبوکار کمک میکند تا:
- ارزش واقعی مشتریان را بشناسد و بر مشتریان با ارزش بالا تمرکز کند.
- راهبردهای حفظ مشتری را تقویت کند، زیرا ماندگاری بیشتر مستقیم LTV را افزایش میدهد.
- تصمیمهای قیمتگذاری و ارائه خدمات را بر مبنای سودآوری هر مشتری اتخاذ کند.
تعریف و محاسبه CAC: هزینه جذب مشتری
هزینه جذب مشتری (CAC) مجموع هزینههایی است که برای جذب یک مشتری جدید صرف میشود. این شامل هزینههای تبلیغات، کمپینهای بازاریابی، حقوق تیم فروش و سایر هزینههای مرتبط است.
فرمول CAC
CAC با تقسیم هزینه کلی جذب بر تعداد مشتریان جدید در یک دوره مشخص محاسبه میشود:
[su_note note_color=”#7ce38e”]
CAC = کل هزینه جذب / تعداد مشتریان جدید
[/su_note]
بهعنوان مثال، اگر در یک ماه ۱۰میلیون تومان برای بازاریابی و فروش هزینه کردهاید و در نتیجه ۱۰۰ مشتری جدید جذب شدهاند، CAC برابر ۱۰۰ هزار توماخواهد بود. این عدد نشان میدهد برای هر مشتری چقدر سرمایهگذاری کردهاید و آیا این هزینه با درآمد حاصل از مشتریان تناسب دارد یا نه.
اهمیت مدیریت CAC
- کارایی بازاریابی: با محاسبه CAC میتوانید اثربخشی کانالهای مختلف را مقایسه کنید و بودجه را به کانالهای مؤثرتر تخصیص دهید.
- تصمیمگیری استراتژیک: درک CAC کمک میکند سقف هزینههای جذب را بر اساس LTV تعیین کنید؛ اگر LTV بالاتر است میتوانید هزینه بیشتری برای جذب صرف کنید.
- بهینهسازی هزینهها: پایین بودن CAC به معنای بهرهوری بالای تیم بازاریابی و کاهش دوره بازگشت سرمایه است.
محاسبه نسبت LTV به CAC و تفسیر آن
پس از تعیین LTV و CAC، نسبت LTV/CAC با تقسیم LTV بر CAC بهدست میآید. این نسبت نشان میدهد هر یک واحد هزینه جذب، چقدر ارزش در طول عمر مشتری ایجاد میکند.
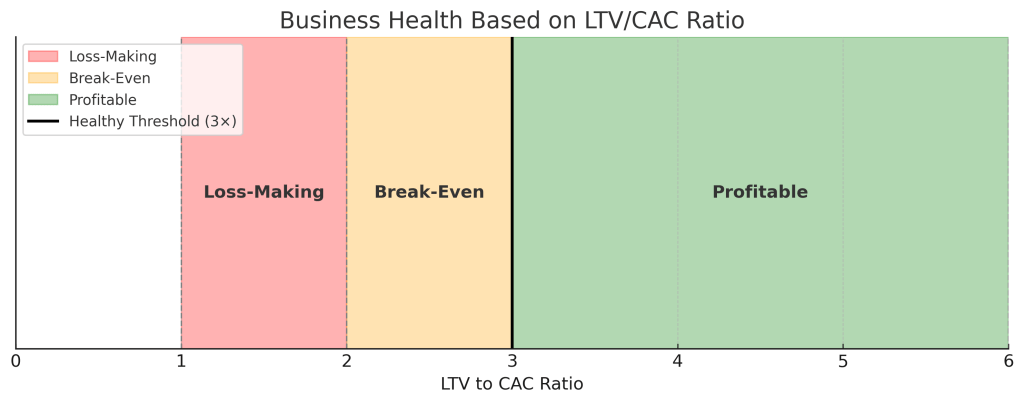
اگر نسبت برابر ۱ باشد، کسبوکار در بهترین حالت سر به سر است؛ یعنی هر دلار خرج شده برای جذب مشتری دقیقاً یک دلار درآمد ایجاد میکند. نسبت کمتر از ۱ نشانه ضرر است و باید یا هزینههای جذب کاهش یابد یا ارزشآفرینی مشتریان افزایش پیدا کند.
نسبت ۳ یا بالاتر بهعنوان معیار سلامت و مقیاسپذیری کسبوکار شناخته میشود.
نسبت LTV/CAC در صنایع مختلف
در حالی که نسبت ۳ به ۱ معمولاً بهعنوان معیار سلامت کسبوکار مطرح میشود، واقعیت این است که این نسبت در صنایع مختلف تفاوت چشمگیری دارد. عواملی مانند چرخه فروش، هزینههای بازاریابی، طول عمر مشتری و موانع قانونی موجب میشوند هر صنعت معیار خاص خود را داشته باشد.
بنچمارکهای صنعتی
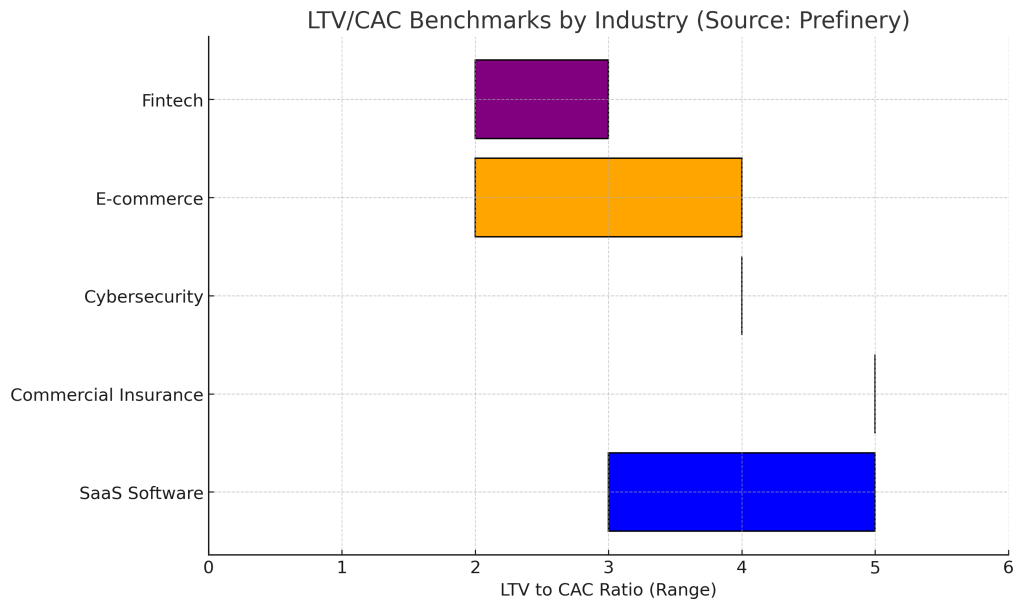
طبق گزارش جامع Prefinery، میانگین نسبت LTV/CAC در برخی صنایع بهشرح زیر است.
| صنعت | نسبت معمولی LTV/CAC | عوامل کلیدی |
| نرمافزار SaaS | ۳:۱ تا ۵:۱ | مدل اشتراکی، نرخ ریزش (churn) |
| بیمه تجاری | ۵:۱ | وفاداری طولانیمدت مشتری، قراردادهای چندساله |
| امنیت سایبری | ۴:۱ | اهمیت بالای امنیت و هزینههای بالای جایگزینی |
| تجارت الکترونیک | ۲:۱ تا ۴:۱ | هزینه جذب پایین اما نوسان در نرخ وفاداری |
| فینتک | ۲:۱ تا ۳:۱ | چرخه فروش پیچیده و مقررات سختگیرانه |
این اعداد نشان میدهد که انتظار داشتن نسبت ۵ به ۱ در صنعت فینتک چندان واقعبینانه نیست، در حالی که در بیمه تجاری این نسبت کاملاً قابلدستیابی است.
بهعبارت دیگر، تفسیر نسبت LTV/CAC باید متناسب با شرایط صنعت باشد. بهعنوان مثال، گزارش Eqvista در سال ۲۰۲۵ اشاره میکند که در بخش فینتک، هزینه جذب مشتری بسیار بالاتر از بسیاری از صنایع دیگر است؛ بنابراین نسبت LTV/CAC پایینتر قابل قبول است.
چرا نسبتها متفاوتاند؟
- چرخه فروش و موانع قانونی: در صنایع مالی و فینتک، بهدلیل نیاز به تطبیق با مقررات، چرخه فروش طولانیتری وجود دارد و جذب هر مشتری هزینه بیشتری دارد.
- مدتزمان ماندگاری مشتری: بیمه یا محصولات B2B معمولاً قراردادهای چندساله دارند و مشتریان دیرتر churn میکنند، بنابراین LTV بسیار بالاست و نسبت LTV/CAC بیشتر میشود.
- شدت رقابت و میزان وفاداری: در تجارت الکترونیک رقابت شدید است و مشتری بهسادگی میتواند برند را تغییر دهد؛ بنابراین طول عمر و خرید مجدد کمتر است و نسبت LTV/CAC پایینتر است.
دامنههای خطر و فرصت
تفسیر نسبت LTV/CAC صرفاً به خوب یا بد بودن یک عدد محدود نمیشود.
Prefinery اشاره میکند که نسبتهای کمتر از ۱ نشاندهنده ضرردهی و نیاز به بازنگری جدی در مدل جذب و نگهداری مشتری است؛ نسبت ۱ تا ۲ نشان میدهد که کسبوکار بهسختی سر به سر است و باید استراتژیها بهبود یابد.
نسبت ۳ به ۱ وضعیت ایدهآل است؛ اما نسبتهای بالاتر از ۵ به ۱ ممکن است نشاندهنده سرمایه گذاری کم در رشد باشد و سازمان باید بیشتر روی بازاریابی و توسعه بازار سرمایهگذاری کند
راهکارهای عملی برای بهبود نسبت LTV به CAC
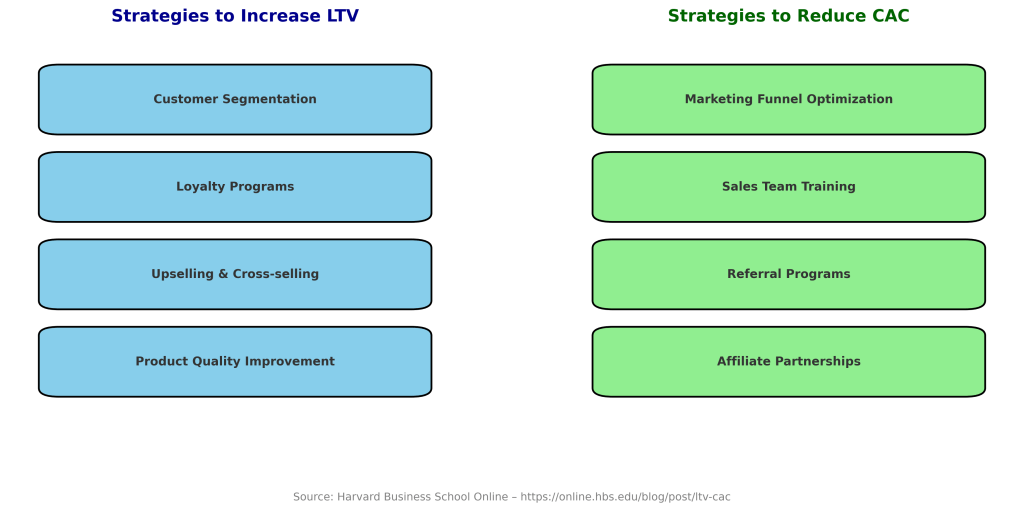
پس از شناخت شاخص LTV/CAC و بنچمارکهای صنعتی، گام بعدی بهبود این نسبت است تا کسبوکار برای جذب سرمایه و رشد پایدار آماده شود. دو مسیر اصلی وجود دارد: افزایش LTV و کاهش CAC. در ادامه به اقدامات عملی و مبتنی بر داده میپردازیم.
۱. افزایش LTV
طبق توصیهٔ هاروارد بیزینس اسکول، برای افزایش LTV باید سودآوری مشتری و رضایت مشتری را همزمان افزایش داد. این کار از طریق اقدامات زیر ممکن میشود:
- تقسیمبندی مشتریان و تعیین پروفایل مشتری ایدهآل: با تحلیل دادهها و مشخص کردن ویژگیهای مشتری ایدهآل (ICP)، میتوانید منابع بازاریابی و فروش را روی گروههایی متمرکز کنید که بیشترین ارزش را خلق میکنند. انتخاب هدفمند مشتریان باعث میشود زمان و هزینه کمتری صرف جذب مشتریان نامناسب شود و LTV افزایش یابد.
- بهبود نگهداری و کاهش ریزش: ارائه خدمات پس از فروش و برنامههای موفقیت مشتری (Customer Success) از خروج مشتریان جلوگیری میکند. شرکتهایی که نرخ churn بالای ۵٪ دارند باید به جای جذب مشتری جدید، روی برنامههای وفاداری و ارتباط مداوم سرمایهگذاری کنند.
- افزایش فروش مکمل و ارتقا: ایجاد بستههای محصول، مدلهای قیمتگذاری پلکانی و پیشنهادات متناسب با نیاز مشتریان میتواند مبلغ هر خرید و تعداد خریدها را افزایش دهد.استفاده از دادههای مشتری برای پیشنهاد محصول مناسب در زمان مناسب، درآمد را بهطور چشمگیری افزایش میدهد.
- بهبود ارزش محصول: گوش دادن به بازخورد مشتریان و ارتقای مستمر محصول موجب افزایش رضایت و تمدید قراردادها میشود. این رضایت بالا بهمعنای طول عمر بیشتر و LTV بالاتر خواهد بود.
۲. کاهش CAC
کاهش هزینه جذب مشتری بهطور مستقیم نسبت LTV/CAC را بهبود میدهد. مهمترین راهکارها عبارتند از:
- بهینهسازی هزینههای بازاریابی: تمرکز بر کانالهایی که مخاطبان هدف در آن حضور دارند و ایجاد محتوای ارزشمند (مقاله، ویدئو، کتابچه راهنما) موجب افزایش جذب ارگانیک میشود و نیاز به تبلیغات پرهزینه را کاهش میدهد.
- استفاده از برنامههای ارجاع مشتری (Referral Programs) نیز میتواند بدون هزینه زیاد مشتریان جدیدی به کسبوکار معرفی کند.
- افزایش بهرهوری تیم فروش: آموزش و توانمندسازی فروشندگان، استفاده از ابزارهای CRM و اتوماسیون فروش به کوتاه شدن چرخه فروش و کاهش هزینه جذب منجر میشود.
- همکاریهای استراتژیک و برنامههای افیلیت: شکلدادن مشارکت با کسبوکارهای مکمل یا ایجاد برنامههای افیلیت باعث میشود افراد و سازمانهای دیگر در معرفی مشتریان جدید نقشآفرینی کنند و هزینههای جذب کاهش یابد.
۳. استراتژی دادهمحور
هر اقدام اصلاحی نیازمند پایش و تحلیل مداوم است. سه راهکار کلیدی عبارتند از:
- اندازهگیری شاخصهای کلیدی: شاخصهایی نظیر نرخ churn، سرعت پیشروی فروش (Sales Pipeline Velocity) و عملکرد کمپینهای بازاریابی را بهطور پیوسته رصد کنید تا بفهمید کدام برنامهها مؤثرند.
- جمعآوری بازخورد مشتری: از طریق پرسشنامه، مصاحبه و تماسهای پشتیبانی، دیدگاه مشتریان را استخراج و تحلیل کنید تا نقاط ضعف و فرصتهای بهبود را بشناسید.
- آزمون A/B: برای بهینهسازی پیامهای بازاریابی، قیمتگذاری و تجربه کاربری، آزمایشهای A/B اجرا کنید و دادهها را برای تصمیمگیری مبتنی بر شواهد بهکار گیرید
اندازهگیری بازپرداخت CAC و ارتباط آن با سرمایهپذیری
در مباحث واحد اقتصادی، علاوه بر نسبت LTV/CAC، معیار «دورهٔ بازپرداخت هزینهٔ جذب مشتری» (CAC Payback Period) نقش مهمی دارد. این شاخص به زبان ساده نشان میدهد که چند ماه طول میکشد تا درآمدی که از یک مشتری دریافت میکنیم، هزینهٔ اولیهای که برای جذب همان مشتری صرف شده را پوشش دهد. طبق تعریف والاستریتپرپ، این دوره تعداد ماههایی است که شرکت برای بازیافت هزینههای فروش و بازاریابی خود نیاز دارد.
فرمول محاسبه ساده است: «مجموع هزینههای فروش و بازاریابی ÷ (درآمد ماهانهٔ تکرارشونده جدید × حاشیهٔ ناخالص)»
اگر این دوره طولانی شود، بازگشت سرمایه سختتر خواهد شد و احتمال از دست دادن سرمایهٔ اولیه افزایش مییابد، ولی هر چه کوتاهتر باشد، نقدینگی سریعتر بازمیگردد و شرکت فرصت بیشتری برای سرمایهگذاری در رشد خواهد داشت.
اهمیت بازپرداخت CAC برای سرمایهگذاران
سرمایهگذاران به دورهٔ بازپرداخت CAC دقیقاً به همان اندازهٔ نسبت LTV/CAC توجه میکنند، زیرا این معیار نشان میدهد چه زمانی میتوان به سوددهی رسید. مشاوران فینتک کروزه توضیح میدهند که چهار متریک اصلی واحد اقتصادی—CAC، LTV، نسبت LTV/CAC و دورهٔ بازپرداخت CAC—با هم ارزیابی میشوند.
دورهٔ بازپرداخت کوتاهتر (کمتر از ۱۲ ماه) نشانهٔ کارایی بالای جذب مشتری است و به شرکت امکان میدهد سریعتر سرمایهٔ خود را در رشد مجدد سرمایهگذاری کند.
در مقابل، دورهٔ طولانیتر نشاندهندهٔ ریسک بالاتر و نیاز به سرمایهٔ بیشتر برای پوشش هزینههاست. سرمایهگذاران انتظار دارند که نسبت LTV/CAC حداقل ۳ به ۱ باشد و تحقیقات a16z نشان میدهد که نسبت ۳× LTV/CAC در کنار دورهٔ بازپرداخت کوتاهتر، حاشیهٔ سود بیشتری ایجاد میکند و در نتیجه ارزشگذاری شرکت را افزایش میدهد.
ایجاد داشبورد واحد اقتصادی در Google Sheets
برای رصد مداوم متریکهای واحد اقتصادی و حمایت از تصمیمگیری، بهتر است یک داشبورد پویا طراحی کنید. این داشبورد باید همهٔ دادههای لازم مانند هزینههای فروش و بازاریابی، درآمد ماهانهٔ تکرارشونده، نرخ ریزش مشتری و حاشیهٔ ناخالص را در یک مکان جمع کند.
مقالهٔ فیونیکس استراتژی میگوید یک داشبورد CAC به شما کمک میکند تا CAC کل، CAC به تفکیک کانال، دورهٔ بازپرداخت CAC و نسبت LTV/CAC را محاسبه کنید و روندهای هزینهای را شناسایی نمایید.
برای ایجاد چنین داشبوردی، دادهها را از سیستمهای CRM، نرمافزار حسابداری، حقوق و دستمزد و ابزارهای مدیریت اشتراک جمعآوری کنید و با استفاده از گوگل شیتس نمودارها و جداول ساخته و بهصورت ماهانه بهروز کنید.
همچنین میتوانید از بسترهایی مانند Mosaic الهام بگیرید که امکان اتصال کل متریکها در یک داشبورد یکپارچه را فراهم میکنند و اجازه میدهند نسبتهای سفارشی مثل LTV/CAC و دورهٔ بازپرداخت را تعریف کنید.
استفاده از داشبورد در جذب سرمایه و ایجاد اعتماد
پس از ساخت داشبورد، میتوانید از آن بهعنوان ابزاری قدرتمند در مذاکرات جذب سرمایه بهره بگیرید. ارائهٔ گزارشهای واضح و بهروز از نسبت LTV/CAC، دورهٔ بازپرداخت و سایر شاخصها نشان میدهد که مدل کسبوکار شما سرمایهپذیر و سودآور است.
سرمایهگذاران نامدار مانند a16z خاطرنشان میکنند که نسبت LTV/CAC بالاتر منجر به حاشیهٔ سود بیشتر و در نتیجه ارزشگذاری بالاتر میشود.
همچنین کارشناسان کروزه توصیه میکنند که دورهٔ بازپرداخت کوتاهتر به شما امکان میدهد سریعتر سرمایهٔ خود را دوباره در رشد استفاده کنید و مقیاسپذیری کسبوکار را به نمایش بگذارید.
بنابراین، هنگام آمادهسازی برای جلسهٔ سرمایهگذاری، از داشبورد خود اسلایدهایی بسازید که روند بهبود این متریکها را نمایش دهند و نشان دهید که چطور اقدامات شما (مثل کاهش CAC یا افزایش LTV) بهبود یافته است. این شفافیت اعتماد سرمایهگذاران را جلب میکند و نرخ تبدیل تماسهای منجر به جذب سرمایه را بالا میبرد.
عوامل مؤثر بر نسبت LTV/CAC و بازپرداخت
نسبت LTV/CAC فقط نتیجهٔ عملکرد تیم فروش و بازاریابی نیست؛ مجموعهای از عوامل درونی و بیرونی میتواند آن را تحت تأثیر قرار دهد. در این بخش به تحلیل این عوامل و راهکارهای مدیریت آنها میپردازیم.
عوامل بیرونی: اقتصاد، مقررات و رقابت
شرکت کیوب در مقالهٔ خود توضیح میدهد که شرایط اقتصادی، تغییرات مقررات و روندهای صنعتی میتوانند مستقیم بر نسبت LTV/CAC اثر بگذارند.
در دوران رکود، مشتریان حساستر میشوند و بازهٔ بازپرداخت طولانیتر میشود.. تغییرات مقررات – از قوانین حریم خصوصی داده تا الزامات صنعت – ممکن است استراتژیهای جذب مشتری و هزینهها را دگرگون کنند.
همچنین نوآوریهای تکنولوژیک یا تغییر سلیقهٔ مصرفکننده میتوانند بازار را متحول و هزینهٔ جذب را افزایش دهند.
رقابت فشرده در بازار نیز باعث بالا رفتن قیمت جذب و کاهش عمر مشتری میشود.
پایش محیط کلان و برنامهریزی برای این ریسکها اهمیت دارد، زیرا این عوامل خارج از کنترل مستقیم شما هستند ولی میتوانند واحد اقتصادی شما را تضعیف کنند.
راهبردهای داخلی برای کاهش CAC
در کنار کنترل عوامل بیرونی، شرکتها باید هزینهٔ جذب خود را بهینه کنند. به گفتهٔ Cube، استفاده از کانالهای کارآمد مانند بازاریابی محتوا، ریتارگتینگ تبلیغات و ایمیل مارکتینگ میتواند هزینهٔ جذب را به شکل چشمگیری کاهش دهد.
علاوه بر این، تحلیل دادههای بازار و یافتن مشتریان کمهزینهتر یا بازارهای دستنخورده، میتواند CAC را کاهش دهد.
افزایش نرخ تبدیل از طریق بهبود تجربهٔ کاربری، تحقیقات کاربر و بهینهسازی پیامها نیز باعث میشود با هزینهٔ ثابت، مشتریان بیشتری جذب شوند.
کوتاه کردن چرخهٔ فروش – بهعنوان مثال از طریق آزمایشهای رایگان کوتاهتر یا پیشنهادهای محدود – هزینههای بازاریابی را کاهش میدهد و بر دورهٔ بازپرداخت تأثیر مثبت میگذارد.
راهبردهای داخلی برای افزایش LTV
برای افزایش LTV، تمرکز بر کاهش نرخ ریزش و افزایش درآمد بهازای هر مشتری ضروری است. مقالهٔ Cube یادآور میشود که کاهش ریزش مستقیمترین راه برای افزایش LTV است.
هر اقدامی که باعث افزایش مدت ماندگاری مشتری شود (مثل ارائهٔ خدمات مشتری عالی، برنامههای وفاداری و آموزش کاربر) عمر مشتری را افزایش میدهد.
افزایش میانگین درآمد بهازای هر کاربر (ARPU) نیز راه دیگر است. این کار میتواند با افزایش قیمت برای مشتریان جدید یا ارائهٔ محصولات و افزونههای جانبی (cross-sell و up-sell) بدون افزایش ریزش انجام شود.
این دو رویکرد در کنار هم باعث میشوند که نسبت LTV/CAC و دورهٔ بازپرداخت بهبود یابد و سودآوری افزایش یابد.
محدودیتها و تلههای محاسبه
نسبت LTV/CAC، بهرغم کاربرد فراوان، خالی از ایراد نیست. Cube هشدار میدهد که بسیاری از شرکتها هنگام محاسبهٔ CAC، همهٔ هزینههای مرتبط را در نظر نمیگیرند؛ هزینههای خلاقیت (طراحی و تولید محتوا)، حقوق و مزایای کارکنان، نرمافزارهای بازاریابی و استراتژیهای امتیازدهی به سرنخها نیز باید لحاظ شود.
نادیده گرفتن این هزینهها نسبت را بیش از حد خوشبینانه نشان میدهد و منجر به تصمیمات اشتباه میشود.
همچنین این نسبت بین گروههای مختلف مشتری (کوهرتها) متفاوت است؛ فرض اینکه همهٔ مشتریان رفتار یکسانی دارند خطرناک است و میتواند رشد را کندتر کند.
بنابراین توصیه میشود نسبت LTV/CAC و دورهٔ بازپرداخت را به تفکیک بخشهای بازار یا محصول محاسبه کنید تا تصویر دقیقی از واحد اقتصادی به دست آید.
متن جایگزین تصویر: «اینفوگرافیکی که عوامل داخلی و بیرونی مؤثر بر نسبت LTV/CAC را نشان میدهد؛ ستونهای نمودار شامل شرایط اقتصادی، مقررات، رقابت، کانالهای بازاریابی، استراتژیهای قیمتگذاری و نرخ ریزش مشتری هستند.»
کاهش هزینهٔ جذب مشتری با لید جنریشن حرفهای
تا اینجا دیدیم که نسبتهای LTV/CAC و دورهٔ بازپرداخت تحت تأثیر هزینهٔ جذب مشتری (CAC) قرار دارند. یکی از مؤثرترین راهها برای بهبود این متریکها، بهینهسازی فرایند لید جنریشن است. در کسبوکارهای B2B و SaaS، این موضوع اهمیت دوچندان دارد، زیرا چرخهٔ فروش طولانیتر است و هر اشتباه در جذب سرنخ میتواند هزینهٔ زیادی ایجاد کند.
صرفهجویی هوشمندانه، نه صرفاً کاهش هزینه
مقالهٔ Leads at Scale تأکید میکند که کاهش CAC به معنی کم کردن بیهدف هزینهها نیست بلکه باید هوشمندانه هزینه کنید.
اولین گام، اندازهگیری دقیق CAC است؛ یعنی تقسیم کل هزینههای جذب (تبلیغات، تولید محتوا، حقوق تیم فروش و…) بر تعداد مشتریان جدید
بدون این اندازهگیری، نمیتوان عملکرد کانالهای مختلف را مقایسه کرد یا بودجه را تخصیص داد.
انتخاب کانالهای مؤثر و بازده بهتر
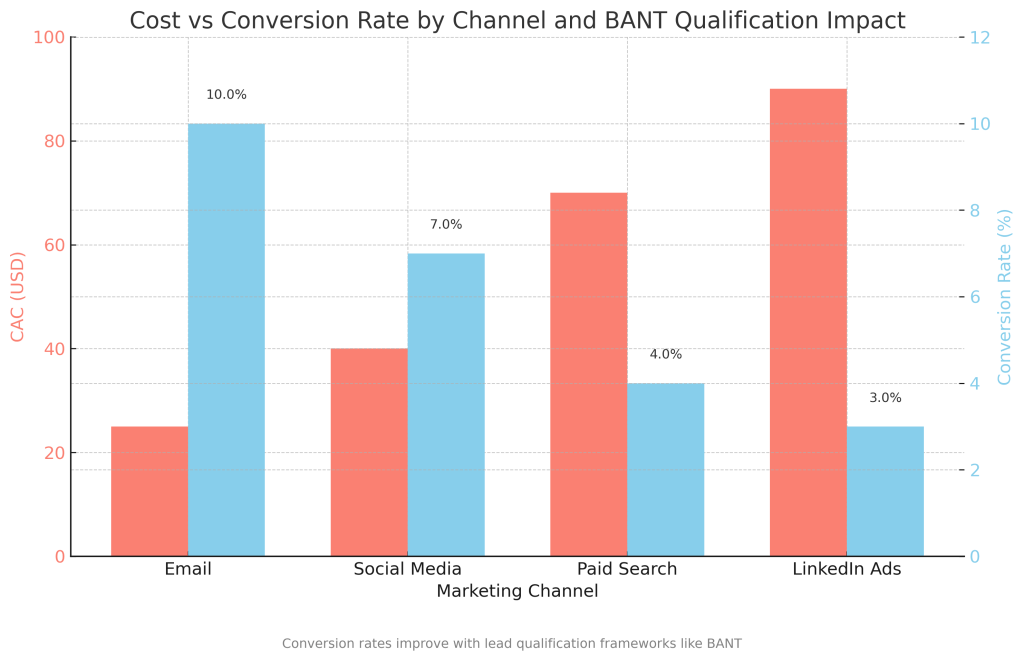
مطابق دادههای همین منبع، هزینهٔ جذب از کانالی به کانال دیگر متفاوت است؛ برای مثال، هر مشتری جذب شده از طریق ایمیل حدود ۵۱۰ دلار هزینه دارد و نرخ تبدیل ۳٫۸ درصد است، در حالی که تبلیغات لینکدین میتواند ۹۸۲ دلار هزینه داشته باشد با نرخ تبدیل ۱٫۲ درصد.
این اعداد نشان میدهد که انتخاب کانالهای کمهزینهتر مانند ایمیل، بازاریابی محتوایی و سئوی ارگانیک میتواند CAC را بهشدت کاهش دهد. همچنین بررسی عملکرد کانالها و جابهجایی بودجه میان آنها اقدامی حیاتی است.
تمرکز بر کیفیت سرنخها
کاهش CAC تنها با تغییر کانال انجام نمیشود؛ باید کیفیت سرنخها را نیز افزایش داد. ابزارهایی مثل چارچوب «بودجه، اختیار، نیاز و زمانبندی (BANT)» کمک میکنند تا سرنخها براساس بودجه، اختیار تصمیمگیری، نیاز واقعی و زمانبندی خرید ارزیابی شوند. این روش میتواند نرخ تبدیل را بین ۴۰ تا ۶۰ درصد افزایش دهد.
همچنین تحقیقات نشان میدهد که شرکتهایی که با سرویسهای حرفهای لید جنریشن همکاری کردهاند، نرخ نهاییسازی قراردادهایشان از ۱۱ درصد به ۴۰ درصد افزایش یافته است.
بنابراین صرف هزینهٔ بیشتر برای غربالگری و پرورش سرنخهای باکیفیت، در نهایت هزینهٔ جذب را کاهش میدهد.
تعیین اهداف و پایش مداوم
برای مدیریت CAC باید اهداف مشخصی مانند «هزینهٔ هر سرنخ»، «نرخ تبدیل» و «طول چرخهٔ فروش» تعیین کرد و این شاخصها را بهصورت منظم پایش نمود.
مقالهٔ Leads at Scale پیشنهاد میکند که برای رشد پایدار، نسبت LTV/CAC حداقل ۴ به ۱ باشد.
به عبارت دیگر، درآمد عمرانهٔ هر مشتری باید حداقل چهار برابر هزینهٔ جذب او باشد. این هدف به تیمها کمک میکند تصمیمات بودجهای و تاکتیکی خود را بر اساس بازگشت سرمایه اتخاذ کنند.
اهمیت تحلیل داده و اجتناب از اتلاف هزینه
یکی از دلایل اصلی بالا بودن CAC، عدم تحلیل دقیق دادهها و اعتبارسنجی سرنخهاست. مطالعهای روی صنایع مختلف نشان میدهد که تبلیغات لینکدین نسبت به ایمیل ۹۲ درصد گرانتر است و اگر بدون تحلیل کافی استفاده شود، میتواند بخش بزرگی از بودجه را هدر بدهد.
همچنین مثال شرکت PayRight Solutions نشان میدهد که ۴۲ درصد از هزینههای جذب آنها صرف سرنخهای غیرواکنشپذیر شده و ۶۳ درصد از هزینهها مربوط به پیگیریهای بیش از ۴۵ روز بوده است.
علاوه بر این، عدم استفاده از مدلهای انتساب و امتیازدهی دقیق باعث میشود شرکتها حدود ۲۵ سنت از هر دلار تبلیغاتی را از دست بدهند.
سیستمهای فروش با لولههای فروش پر ولی نرخ موفقیت کم میتوانند ۸۰–۹۰ درصد بودجهٔ بازاریابی را هدر دهند.
بنابراین توصیه میشود از مدلهای امتیازدهی (مثل BANT) و ابزارهای تحلیلی برای شناسایی سرنخهای باارزش و حذف فرایندهای ناکارآمد استفاده کنید.
چرا سرمایهگذار به LTV/CAC خام اعتماد نمیکند؟ (نگاه واقعی در جلسه سرمایهگذاری)
تا اینجا درباره تعریف و اهمیت LTV/CAC صحبت کردیم، اما این فقط سطح ماجراست. در مذاکره واقعی جذب سرمایه، هیچ سرمایهگذار حرفهای فقط با دیدن نسبت ۳:۱ یا ۴:۱ قانع نمیشود. چون LTV/CAC یکی از قابلدستکاریترین شاخصهای مالی است و در ۷۰٪ پیچ دک برای سرمایهگذاری بزرگنمایی یا غیرواقعی ارائه میشود.
سرمایهگذار اصولا با این ذهنیت وارد جلسه سرمایهگذاری میشود:
«نسبت ۳:۱؟ خیلی هم عالی. فقط یک سؤال: این عدد واقعی است؟»
۱. LTV/CAC بدون Cohort Analysis مساوی است با آدرس غلط
بزرگترین اشتباه بنیانگذاران این است که LTV/CAC را تجمیعی حساب میکنند (از آغاز تا امروز). اما سرمایهگذار فقط یک چیز را میپرسد:
«Cohort سهماهه گذشتهات چه وضعیه؟ مشتریان جدید سودآورند یا ضررده؟»
اگر LTV/CAC کلی شرکت ۳.۸ باشد، اما Cohort اخیر (مثلاً مشتریانی که ۶ ماه اخیر جذب شدهاند) LTV/CAC = ۱.۲ داشته باشد، یعنی ماشین رشد در حال افت کیفیت است و سرمایهگذار بهشدت نگران میشود.
چون در این حالت اصولا یکیاز این وقایع رخ داده است.
- هزینه جذب بالا رفته است.
- نرخ بازگشت مشتریها کمتر شده است.
- کیفیت قیف فروش افت کردهاست.
- رشد شرکت توهمی است
۲. LTV نادرست یا اغراق شده سرمایهگذار را فراری میدهد
بسیاری از استارتاپها LTV را با «درآمد» اشتباه میگیرند. سرمایهگذار با یک سؤال این غیرواقعی بودن را کشف میکند:
«LTV شما بر اساس Revenue محاسبه شده یا Gross Margin؟»
اگر پاسخ Revenue باشد → بازی تمام است.
LTV واقعی = Gross Profit × Average Lifespan
چرا؟ چون سرمایهگذار روی درآمد سرمایهگذاری نمیکند، روی سودآوری سرمایهگذاری میکند.
LTV فیک = رد شدن در Due Diligence
۳. CAC که هزینه تیم فروش و محتوا ندارد = فریب
بسیاری CAC را فقط از روی بودجه تبلیغات حساب میکنند. اما CAC واقعی یعنی:
CAC = هزینه جذب + هزینه تیم فروش + هزینه محتوا + ابزار + نرمافزار + اتوماسیون + کمیسیون
در جلسه سرمایهگذاری وقتی CAC بدون هزینه تیم فروش گزارش میشود، اولین برداشت سرمایهگذار این است:
«این تیم هنوز حسابداری رشد بلد نیست → ریسک بالا → اجرای ضعیف → No Deal»
۴. تله LTV/CAC Lag – نسبت خوب، شرکت در حال نابود شدن
گاهی استارتاپ LTV/CAC عالی دارد، اما در حال از دست دادن نقدینگی است. چرا؟
چون LTV در آینده ساخته میشود ولی CAC همین امروز پول نقد میخواهد. سرمایهگذار سریع Payback را بررسی میکند. اگر Payback طولانی باشد (بیش از ۱۲ ماه)، حتی با LTV/CAC خوب، کسبوکار ریسک نقدینگی دارد و به پول اعتیاد پیدا میکند.
۵. چرا VCها به Efficiency Growth اهمیت میدهند؟
سرمایهگذار فقط دنبال رشد نیست، دنبال رشد اقتصادی سالم است. این یعنی CAC باید کارآمد باشد. معیارهای بررسی:
| شاخص | چرا مهم است در جلسه سرمایهگذاری؟ |
| LTV/CAC | کیفیت مدل درآمدی |
| Payback period | ریسک نقدینگی |
| CAC by channel | کارایی قیف رشد |
| Retention | ارزش بلندمدت مشتری |
| Gross Margin | کیفیت LTV |
| Sales Efficiency (Magic Number) | عملکرد تیم فروش |
جمعبندی این بخش
LTV/CAC دیگر یک «نسبت مالی» نیست. یک فیلتر جدی سرمایهگذاری است که:
- سلامت واحد اقتصادی را افشا میکند
- نادرست بودن اطلاعات را آشکار میدهد
- ریسک مدل اقتصادی را مشخص میکند
- مستقیم روی Term Sheet و ارزشگذاری اثر میگذارد
چکلیست نهایی برای ارزیابی سرمایهپذیری بر اساس LTV/CAC
پس از بررسی مفاهیم پایه، شاخصهای کلیدی و مدلهای تحلیل نسبت LTV به CAC، در این بخش چارچوبی کاربردی برای ارزیابی سرمایهپذیری بر اساس دادههای واقعی ارائه میشود. این چکلیست بهعنوان ابزاری برای تصمیمسازی سرمایهگذار طراحی شده و میتواند بهصورت داخلی نیز در مدیریت اقتصادی استارتاپ مورد استفاده قرار گیرد.
جدول ارزیابی وضعیت واحد اقتصادی با تمرکز بر LTV/CAC
| شاخص کلیدی | وضعیت مطلوب (قابل سرمایهگذاری) | وضعیت متوسط (نیازمند بهبود) | وضعیت پرریسک (غیرجذاب برای سرمایهگذار) |
| LTV/CAC | بین ۳ تا ۵ | بین ۱٫۵ تا ۳ | کمتر از ۱ یا بیشتر از ۸ |
| Payback Period | کمتر از ۱۲ ماه | بین ۱۲ تا ۱۸ ماه | بیش از ۱۸ ماه |
| Gross Margin | بالاتر از ۷۰٪ | بین ۵۰ تا ۷۰٪ | کمتر از ۵۰٪ |
| روند LTV/CAC در کوهورتها | ثابت یا صعودی | نوسانی | نزولی در ۲+ فصل متوالی |
| Retention سالانه | بالاتر از ۹۰٪ | بین ۷۰٪ تا ۹۰٪ | کمتر از ۷۰٪ |
| مبنای محاسبه LTV | سود ناخالص × عمر مشتری | درآمد ناخالص × عمر | فاقد محاسبه دقیق یا فیک |
| شمول هزینهها در CAC | شامل تیم، ابزار، محتوا و تبلیغات | حذف برخی اجزاء | تنها بودجه تبلیغات |
این جدول به سرمایهگذار امکان میدهد که ظرف چند دقیقه وضعیت سرمایهپذیری واحد اقتصادی را تشخیص دهد. وجود بیش از دو شاخص در وضعیت پرریسک، به معنای نیاز به بازنگری استراتژی رشد پیش از ورود به فرآیند تأمین مالی خواهد بود.
سه محور کلیدی برای تحلیل نهایی پیش از ارائه به سرمایهگذار
- مقیاسپذیری نسبت LTV/CAC در صورت تزریق سرمایه: آیا نسبت در کانالهای جذب جدید نیز پایدار باقی خواهد ماند؟
- دینامیک بازگشت سرمایه جذب مشتری: آیا Payback کوتاهتر از دورهٔ متوسط ریزش است؟
- ارتباط سودآوری و رشد: آیا افزایش جذب مشتری با افت کیفیت درآمد همراه نیست؟
- پاسخ مستند و مبتنی بر داده به این سه محور، پیشنیاز ورود به مرحله مذاکره جدی با سرمایهگذاران حرفهای است.
ارزیابی سرمایهپذیری بر مبنای واقعیتهای اقتصادی
تحلیل نسبت LTV به CAC تنها یک تمرین عددی نیست؛ بلکه مهمترین فیلتر برای ارزیابی عقلانی سرمایهگذاران در مواجهه با هر استارتاپی است. اگر این مقاله را بهصورت کامل مطالعه کردهاید، اکنون میدانید که:
- چگونه این نسبت میتواند بین رشد واقعی و توهم رشد تمایز ایجاد کند؛
- چرا سرمایهگذاران حرفهای به محاسبه دقیق LTV، CAC و Payback Period بیش از آمار کلی جذب و درآمد توجه دارند؛
- و چگونه حتی نسبتهای ظاهراً «خوب» میتوانند در اثر ضعف محاسبه، اشتباه در کانالهای جذب یا تغییر کیفیت مشتری بهطور جدی سرمایهپذیری را تهدید کنند.
با این حال، دانستن این مفاهیم بهتنهایی کافی نیست؛ آنچه اهمیت دارد، اجرای دقیق آنها در واحد اقتصادی واقعی شماست.
ابزار ارزیابی سرمایهپذیری – مبتنی بر LTV/CAC
برای پاسخ به این سؤال که:
“آیا مدل کسبوکار من، با اعداد واقعی خودش، قابلیت جذب سرمایه دارد؟”
ما یک ابزار تحلیلی طراحی کردهایم که در سه گام ساده، به شما پاسخ شفاف و حرفهای میدهد:
- دادههای واقعی خود (ARPU، نرخ ریزش، هزینه جذب و…) را وارد میکنید؛
- شاخصهایی مانند LTV، CAC، نسبت LTV/CAC، دوره بازپرداخت و سودآوری کوهورتها محاسبه میشود؛
- نتیجه نهایی بهصورت خودکار طبقهبندی میشود:
- قابل سرمایهگذاری
- نیازمند اصلاح
- پرریسک و غیراقتصادی
- قابل سرمایهگذاری
- این تحلیل نهتنها در طراحی استراتژی رشد و بودجهبندی مفید است، بلکه میتواند بهعنوان ضمیمه حرفهای در مذاکره با سرمایهگذار ارائه شود.
نتیجهگیری
سرمایهگذاری فقط درباره ایده نیست؛ درباره اعداد است.
و هیچ عددی بهاندازه LTV/CAC درباره «سلامت رشد» سخن نمیگوید.
اگر میخواهید در مذاکره بعدی، با دادههایی وارد شوید که اعتماد میسازند و ذهن سرمایهگذار را روشن میکنند—اکنون زمان ارزیابی دقیق است.
منابع و ماخذ
- Harvard Business School Online. (2022). LTV/CAC: What It Means & Why It Matters. Retrieved from https://online.hbs.edu/blog/post/ltv-cac
- Prefinery. (n.d.). LTV/CAC Benchmarks by Industry. Retrieved October 2025, from https://www.prefinery.com/blog/ltv-cac-ratios-benchmark
- CB Insights. (2023). Why Startups Fail. Retrieved from https://www.cbinsights.com/research/report/startup-failure-reasons-top/
- Sequoia Capital. (2022). Growth Metrics That Matter. Internal investor guide. Retrieved from https://www.sequoiacap.com/article/growth-metrics/
- Andreessen Horowitz. (2023). The a16z Guide to Pricing Models and Unit Economics. Retrieved from https://a16z.com/growth-unit-economics
- For Entrepreneurs. (2022). Startup Metrics for Pirates: AARRR! by David Skok. Retrieved from https://www.forentrepreneurs.com/startup-killer/
- Tomasz Tunguz. (2023). Payback Period: Why It Matters for SaaS Businesses. Retrieved from https://tomtunguz.com/payback-period-benchmark/
- OpenView Partners. (2023). State of SaaS Metrics Report. Retrieved from https://openviewpartners.com/benchmark-report
- Bessemer Venture Partners. (2022). 10 Laws of Cloud: The SaaS Growth Framework. Retrieved from https://www.bvp.com/atlas/laws-of-cloud
- McKinsey & Company. (2023). How to scale customer acquisition efficiently. Retrieved from https://www.mckinsey.com/business-functions/marketing-and-sales/