چه تغییراتی باید در تیم و ساختار کسبوکار بعد از جذب سرمایه ایجاد شود؟ راهنمای کامل نقشها، ساختار و اشتباهات رایج
چرا تغییرات تیم و ساختار بعد از جذب سرمایه، مهمترین نقطهٔ سرنوشتساز یک کسبوکار است؟
در مسیر رشد هر کسبوکار، لحظاتی وجود دارد که میتوان آنها را «لحظات تغییر جهت» نامید. لحظاتی که نهتنها مسیر حرکت تیم را تغییر میدهند، بلکه هویت سازمان را تحتتأثیر قرار میدهند. جذب سرمایه یکی از همین نقاط است. بسیاری از بنیانگذاران این نقطه را پایان تلاشهای سخت میدانند، اما در حقیقت، جذب سرمایه همانقدر که یک موفقیت بزرگ است، یک آزمون بزرگ نیز هست. آزمونی که تنها تعداد کمی از تیمها از آن سربلند بیرون میآیند.
در تجربهٔ چندین سالهٔ من در تحلیل مدلهای کسبوکار، یکی از الگوهای تکرارشونده این است که بسیاری از کسبوکارها پیش از جذب سرمایه سالماند، اما پس از جذب سرمایه دچار بحران میشوند. این واقعیت تلخ نشان میدهد که ورود سرمایه، الزاماً موتور رشد نیست؛ گاهی موتور تخریب است. همانطور که در مقاله «توان هضم سرمایه» اشاره کردیم، سرمایه مانند «داروی قوی» است؛ اگر بدن ضعیف باشد، بهجای درمان، وضعیت را بدتر میکند.
اما چرا کسبوکارها پس از دریافت سرمایه دچار مشکل میشوند؟
پاسخ کوتاه است:
چون برای مرحلهٔ بعد از جذب سرمایه آماده نشدهاند.
مرحلهٔ بعد، مرحلهای است که نیازمند بلوغ سازمانی، ساختاردهی حرفهای، مدیریت نقشها، تعریف مسئولیتها، شفافیت در تصمیمگیری و تمرکز کامل بر مشتری است. اما بسیاری از تیمها پس از جذب سرمایه:
- بهجای بهبود محصول، ساختار را بزرگ میکنند
- بهجای قوت بخشیدن به هستهٔ تیم، لایههای مدیریتی اضافه میکنند
- بهجای گوش دادن به مشتری، روی KPIهای نمایشی تمرکز میکنند
- بهجای تعریف نقشهای ضروری، نقشهای پرریسک اضافه میکنند
- بهجای چابکی، وارد بوروکراسی میشوند
این مقاله تلاش میکند این چرخهٔ مخرب را باز کند، ریشههای آن را توضیح دهد و یک نقشهٔ راه عملیاتی ارائه کند تا هر تیمی که در آستانهٔ جذب سرمایه است، بتواند مرحلهٔ پس از سرمایه را با موفقیت پشت سر بگذارد.
جذب سرمایه چه تغییری در ماهیت سازمان ایجاد میکند؟
زمانی که سرمایه وارد سازمان میشود، یک اتفاق مهم رخ میدهد:
تعادل میان «آزادی عمل» و «مسئولیت» تغییر میکند.
بنیانگذار دیگر تنها پاسخگوی مشتری نیست؛ او پاسخگوی سرمایهگذار نیز هست. این مسئولیت جدید باعث میشود فشارهای تازهای بر تیم وارد شود:
۱. فشار برای رشد سریع
۲. فشار برای گزارشدهی دقیق
۳. فشار برای اثبات صحت تصمیمها
۴٫ فشار برای استانداردسازی فرایندها
۵٫ فشار برای مدیریت هزینههای افزایشیافته
این فشارها، اگر بدون ساختار صحیح وارد تیم شوند، نتیجهای جز آشفتگی ندارند. بسیاری از تیمها پس از جذب سرمایه، بدون داشتن استراتژی رشد مشخص، اقدام به بزرگ کردن تیم میکنند، در حالی که رشد تیم بدون رشد محصول، یکی از اشتباهترین رفتارهای ممکن است.
از سوی دیگر، ورود سرمایه به معنای افزایش پیچیدگی عملیاتی است. تیم باید:
- سیستم مالی دقیق داشته باشد
- گزارشهای ماهانه و فصلانه ارائه کند
- ساختار شفاف برای تصمیمگیری ایجاد کند
- نقشها را تعریف و تفکیک کند
- روابط درونتیمی را بازطراحی کند
- فرهنگ داخلی را بازسازی کند
اگر این کارها انجام نشود، سازمان دچار «انفجار نقش» و «اختلال ساختاری» میشود؛ دقیقاً همان جایی که سرمایه بهجای حل مسئله، مسئلهٔ جدید ایجاد میکند.
چرا تیمها پس از جذب سرمایه تمرکز خود را از مشتری از دست میدهند؟
یکی از رایجترین و خطرناکترین اتفاقات پس از جذب سرمایه، همین مسئله است. دیروز در مقالهٔ «چرا بسیاری از کسبوکارها پس از جذب سرمایه مشتری را فراموش میکنند؟» توضیح دادیم که چطور جلسهزدگی، KPIسازی و فشارهای داخلی باعث کاهش تعامل با مشتری میشود. اما ریشهٔ این اتفاق در کجاست؟
ریشهٔ ماجرا کاملاً ساختاری است.
وقتی تیم پس از جذب سرمایه بزرگ میشود، نقشهای جدید اضافه میشود و مدیران میانی وارد سازمان میشوند، فاصلهٔ طبیعی تیم با مشتری افزایش مییابد.
در مراحل اولیه، بنیانگذار بیشترین ارتباط را با مشتری دارد. اما با رشد سازمان، این ارتباط کاهش مییابد و اگر نقشها درست تعریف نشده باشند، «صدای مشتری» در لایههای مدیریتی گم میشود.
برای همین است که تغییر ساختار پس از جذب سرمایه، نه یک انتخاب، بلکه یک ضرورت است.
اگر ساختار درست طراحی نشود، تیم:
- تمرکز را از دست میدهد
- وظایف همپوشانی پیدا میکنند
- تصمیمگیری کند میشود
- هزینهها افزایش مییابد
- و محصول از نیاز بازار دور میشود
در نتیجه، مشتری از دست میرود و سرمایهگذاری عملاً بیاثر میشود.
هدف این مقاله چیست؟
هدف این مقاله ارائهٔ یک «راهنمای کامل» برای مرحلهٔ بعد از جذب سرمایه است.
ما بهجای پرداختن به شعارهای رایج، روی مواردی تمرکز میکنیم که:
- مبتنی بر تجربه
- مبتنی بر داده
- مبتنی بر تحلیل ساختاری
- و مبتنی بر رفتار واقعی تیمها پس از سرمایهگذاری
هستند.
در ادامهٔ این مقاله، بهترتیب به این موارد میپردازیم:
۱. نقشهای ضروری بعد از جذب سرمایه
۲. نقشهایی که نباید اضافه شوند
۳. طراحی ساختار تصمیمگیری
۴. چابکی سازمان و مدیریت بوروکراسی
۵. مدیریت فرهنگ سازمانی پس از جذب سرمایه
۶. شاخصهای ارزیابی بلوغ تیم
۷. چکلیست کامل ساختار سازمانی پس از سرمایه
۸. نمودار Radar و نحوهٔ سنجش آمادگی تیم
۹. خطاهای رایج که باعث شکست پس از جذب سرمایه میشوند
۱۰. نقشهٔ عملیاتی ۹۰ روزه برای مدیریت تیم بعد از سرمایه
این مقاله نهتنها مبتنی بر تجربهٔ عملی است، بلکه کاملاً ادامهٔ منطقی مباحث «هضم سرمایه» و «تمرکز بر مشتری» است، و در نهایت یک تصویر کامل از مرحلهٔ پس از جذب سرمایه ارائه میدهد.
نقشهای ضروری بعد از جذب سرمایه
بعد از جذب سرمایه، کسبوکار وارد مرحلهای میشود که در آن «افزایش منابع» به معنای «افزایش ظرفیت» نیست؛ بلکه به معنای «افزایش مسئولیت» است. ورود سرمایه حجم مسائل را بزرگتر میکند: مسائل مالی، مسائل محصول، مسائل عملکردی، گزارشدهی، نظارت، استراتژی، و مهمتر از همه، مدیریت مخاطرات.
برای همین تیمی که قبل از سرمایه کارا بوده، لزوماً بعد از ورود سرمایه برای همان حجم از پیچیدگی مناسب نیست. این دقیقاً نقطهای است که باید ساختار تیم و نقشها بازطراحی شود.
در ادامه نقشهایی را بررسی میکنیم که تقریباً در تمام کسبوکارهای سرمایهپذیر (بهویژه در مراحل Seed تا Series A) نقش حیاتی دارند. این نقشها باید با دقت، بدون افراط و بر اساس نیاز واقعی اضافه شوند. اضافه کردن هر کدام از این نقشها باید مبتنی بر داده، مرحله بلوغ محصول، حجم عملیات و فشار گزارشدهی باشد.
۱) مدیر مالی پارهوقت یا حسابدار ارشد (Fractional CFO / Senior Accountant)
ورود سرمایه، پیچیدگی مالی را چند برابر میکند.
تا قبل از جذب سرمایه، مدیریت مالی اغلب شامل پیگیری درآمد، مدیریت هزینههای روزمره و هماهنگی پایهای با حسابدار رسمی است. اما بعد از جذب سرمایه، سطح انتظارات مالی تغییر میکند. سرمایهگذار میخواهد:
- گزارشهای ماهانه دقیق
- پیشبینی جریان نقدی
- مدل مالی قابل دفاع
- برنامهریزی هزینه سهماهه
- Burn Rate و Runway شفاف
- گزارش هزینهکرد سرمایه
- انطباق مالیاتی و قانونی
این سطح از مسئولیت، دیگر توسط یک حسابدار معمولی پوشش داده نمیشود.
در این شرایط یک CFO پارهوقت میتواند نقش بسیار مؤثری داشته باشد. دلیل اینکه «پارهوقت» بهترین انتخاب است این است که در مراحل اولیه، کسبوکار نیاز به یک متخصص ارشد دارد اما نه با هزینه و تعهد یک نیروی تماموقت.
یک Fractional CFO میتواند:
- ساختار مالی را استاندارد کند
- بودجهبندی را اصولی انجام دهد
- مسیر استفاده از سرمایه را طراحی کند
- گزارشدهی به سرمایهگذار را مدیریت کند
- ساختار هزینه را بهینه کند
- ریسکهای مالی را کنترل کند
تیمهایی که این نقش را ندارند، معمولاً در سهماهه اول پس از جذب سرمایه با چالشهای بزرگ مواجه میشوند و بسیاری از اختلافها با سرمایهگذار در همین نقطه شکل میگیرد.
۲) مدیر محصول واقعی (Real Product Manager)
در مرحله پیش از سرمایه، نقش مدیر محصول اغلب توسط بنیانگذار انجام میشود.
این اتفاق بد نیست؛ اتفاقاً در مرحله Pre-PMF یکی از بهترین اتفاقهاست. اما پس از جذب سرمایه، سرعت توسعه محصول باید بالا برود و نیازهای بازار باید دقیقتر مدیریت شود.
اینجاست که نقش یک Product Manager واقعی حیاتی میشود.
مدیریت محصول در این مرحله سه ستون اصلی دارد:
۱. تصمیمگیری مبتنی بر داده
۲. هماهنگی میان تیمها (Marketing، Tech، Design، Ops)
۳. جلوگیری از اضافه شدن فیچرهای بدون تست
یک مدیر محصول واقعی باید بتواند:
- نقشهراه محصول را منطقی طراحی کند
- «تمرکز» را در تیم حفظ کند
- اولویتبندی سخت انجام دهد
- فشارهای داخلی و سرمایهگذار را مدیریت کند
- با تیم فنی ارتباط حرفهای داشته باشد
- بازخوردهای مشتری را به اقدام محصول تبدیل کند
در بسیاری از کسبوکارها، مشکل اصلی این است که مدیر محصول، در واقع مدیر Featue است؛ یعنی فقط فیچر اضافه میکند. اما مدیر محصول واقعی باید بتواند «چیزی را حذف کند»، «چیزی را متوقف کند» یا «از ساخت محصولی جلوگیری کند»؛ کاری که کمتر کسی جرئت انجام آن را دارد.
۳) تحلیلگر داده (Data Analyst)
سرمایهگذار انتظار دارد رشد کسبوکار «قابل اندازهگیری» باشد.
اما رشد واقعی بدون داده، تبدیل به یک «نمایش ساختگی» میشود.
Data Analyst نقشی است که بسیاری از کسبوکارها با تأخیر اضافه میکنند، و همین تأخیر باعث میشود:
- تیم بر اساس شهود تصمیم بگیرد
- بودجه بازاریابی هدر برود
- فیچرهای بیارزش ساخته شوند
- رفتار کاربران نادرست تحلیل شود
- KPIها غیرواقعی باشند
یک تحلیلگر داده حتی اگر تماموقت هم نباشد، باید بتواند:
- داشبوردهای تحلیلی بسازد
- داده را از نقاط مختلف (محصول، مارکتینگ، فروش) تجمیع کند
- خطاهای تصمیمگیری را کاهش دهد
- روندها را پیشبینی کند
- گزارشهای سرمایهگذار را استاندارد کند
در تجربه من، تیمی که Data Analyst ندارد، در مسیر رشد بهجای «تحلیل»، وارد «شانس» میشود.
۴) Owner در هر بخش (Product Owner، Marketing Owner، Ops Owner)
در سازمانی که بهتازگی سرمایه گرفته، نیاز نیست همه نقشها مدیر باشد.
نیاز اصلی «صاحبمسئولیت» است.
Owner مسئول تصمیمگیری در یک حوزه است.
او نه مدیر ارشد است، نه مدیر میانی؛ نقش او این است که:
- صاحب خروجی یک بخش باشد
- پاسخگو باشد
- اولویتگذاری کند
- فرایندها را تنظیم کند
- تصمیمگیری را سریع کند
برخلاف مدیران میانی، Ownerها چابک هستند و ساختار را بوروکراتیک نمیکنند.
در ساختارهای موفق، چهار Owner اصلی تعریف میشود:
- Product Owner
- Marketing Owner
- Operations Owner
- Customer Success Owner
این نقشها تضمین میکنند که:
- هیچ تصمیمی روی زمین نمیماند
- هیچ مسئولیتی بدون صاحب نمیماند
- سرعت تصمیمگیری حفظ میشود
- تیم بزرگ نمیشود اما کارآمد میشود
۵) مسئول گزارشدهی به سرمایهگذار (Investor Reporting Lead)
بخشی از همکاری با سرمایهگذار، «مدیریت رابطه» است.
سرمایهگذار باید بهصورت ماهانه و فصلانه گزارش دریافت کند.
اگر این گزارشدهی شفاف، دقیق و منظم نباشد:
- اعتماد سرمایهگذار کاهش مییابد
- تعاملات سخت میشود
- اختلافنظرها شروع میشود
- سرمایهگذار ورود عملیاتی میکند
- تصمیمگیری کند میشود
یک فرد مشخص باید:
- داده را جمع کند
- گزارش را تهیه کند
- مدل مالی را بهروزرسانی کند
- شاخصهای ماهانه را ثبت کند
- جلسههای گزارشدهی را مدیریت کند
این نقش کلیدی است و نباید میان چند نفر تقسیم شود؛ زیرا عدم هماهنگی دادهها، یکی از مهمترین نشانههای ضعف سازمانی است.
نقشهایی که نباید بعد از جذب سرمایه اضافه شوند
یکی از رایجترین و درعینحال مخربترین رفتارهای کسبوکارها پس از جذب سرمایه این است که بهجای طراحی هدفمند ساختار تیم، وارد یک چرخهٔ «استخدام هیجانی» میشوند. سرمایهٔ جدید این تصور را ایجاد میکند که «نیروی بیشتر» مساوی «موفقیت بیشتر» است؛ در حالی که در واقعیت، نیروی بیشتر اگر بر اساس استراتژی و نیاز واقعی نباشد، نهتنها کمکی نمیکند، بلکه تمرکز تیم را میگیرد، پیچیدگی را افزایش میدهد و باعث کاهش کارایی میشود.
در این بخش، به نقشهایی میپردازیم که پس از جذب سرمایه نباید اضافه شوند؛ یا باید تنها زمانی اضافه شوند که شرایط خاص و تحلیل دادهای آن را توجیه کند. اشتباه در اضافه کردن این نقشها، یکی از دلایل اصلی تبدیل سرمایه به «هزینه» و سپس «بحران» است.
۱) مدیران میانی قبل از تکمیل Product–Market Fit
یک خطای بزرگ و فراگیر این است که تیم، بلافاصله پس از جذب سرمایه، اقدام به ساخت لایههای مدیریتی میکند. مدیر منابع انسانی، مدیر مارکتینگ، مدیر تحقیق و توسعه، مدیر عملیات…
اما نکته اینجاست که:
تا زمانی که محصول PMF پایدار ندارد، نقش مدیران میانی کاملاً زودهنگام است.
در مرحلهٔ قبل از PMF:
- محصول هنوز بهطور کامل با نیاز بازار تطبیق پیدا نکرده
- مسیر رشد مشخص نیست
- تجربهٔ کاربری هنوز تثبیت نشده
- روند جذب مشتری پایدار نیست
- رفتار بازار هنوز نوسان دارد
در چنین شرایطی، ساخت لایههای مدیریتی فقط یک نتیجه دارد:
کاهش سرعت تصمیمگیری.
مدیران میانی:
- نقشها را پیچیدهتر میکنند
- حلقهٔ بازخورد از مشتری را طولانی میکنند
- باعث فاصلهگرفتن بنیانگذار از محصول و مشتری میشوند
- هزینههای ثابت را بالا میبرند
- تیم را وارد جلسههای غیرضروری میکنند
اگر سازمان هنوز در مرحلهٔ «مسئلهیابی» یا «تطبیق محصول با بازار» باشد، استخدام مدیران میانی یک اشتباه مرگبار است.
۲) تیم مارکتینگ بزرگ قبل از تثبیت استراتژی رشد
ورود سرمایه اغلب باعث میشود تیم احساس کند باید سریعاً کمپینهای بزرگ اجرا کند، بازار را قبضه کند و پروموشن سنگین انجام دهد.
در نتیجه، تیم مارکتینگ بهسرعت بزرگ میشود:
- متخصص محتوا
- مدیر شبکههای اجتماعی
- مدیر کمپین
- تحلیلگر مارکتینگ
- متخصص اتوماسیون
- مدیر برند
اما مشکل اینجاست:
این نقشها زمانی ارزشمندند که مسیر رشد اثبات شده باشد.
تا زمانی که:
- کانالهای جذب مشتری مشخص نشده
- هزینه جذب مشتری (CAC) پایدار نیست
- رفتار کاربران تحلیل نشده
- نرخ تبدیل (Conversion) ثابت نشده
- Retention پایدار نیست
بزرگ کردن تیم مارکتینگ فقط بودجه را میسوزاند.
در این شرایط، آنچه کسبوکار نیاز دارد «تحلیل» است، نه «استخدام».
به همین دلیل، بسیاری از تیمها پس از جذب سرمایه، صدها میلیون تا میلیاردها تومان هزینه مارکتینگ میکنند و به نتیجه نمیرسند؛ چون ساختار، زودتر از داده گسترش پیدا کرده است.
۳) نقشهایی که تنها برای «پرستیژ» ایجاد میشوند
این مورد در اکوسیستم ایران بیشتر از تصور ما رایج است.
پس از جذب سرمایه، برخی تیمها احساس میکنند باید ساختار خود را به شکلی «حرفهای نشان دهند».
در نتیجه نقشهایی ساخته میشود که نه خروجی دارد و نه نیازی واقعی پشت آن است:
- Chief Innovation Officer
- VP of Strategy
- Head of Brand
- Senior Executive Operations Advisor
- مدیر ارشد توسعه کسبوکار بدون تیم
- Chief Happiness Officer
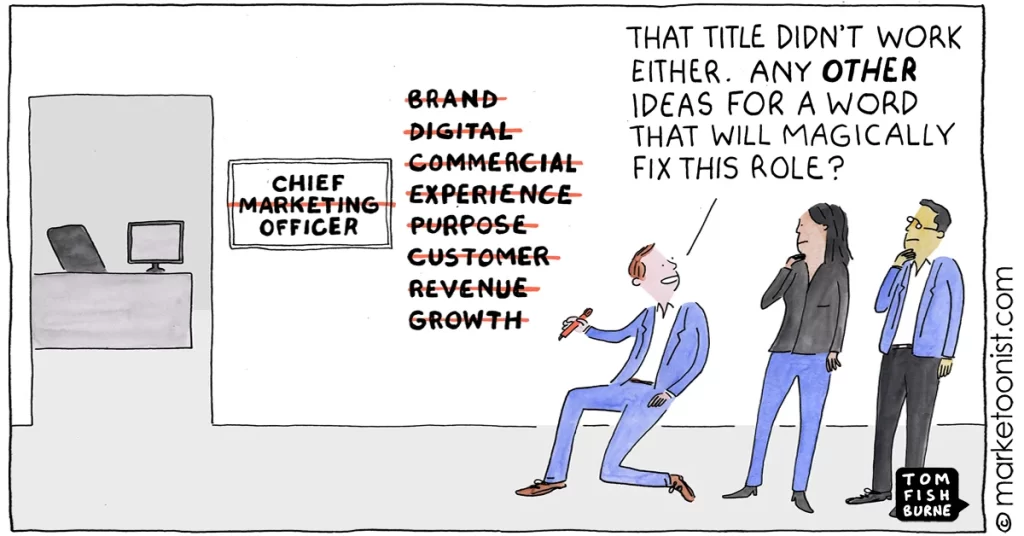
این نقشها معمولاً به دلایل زیر ایجاد میشوند:
- نگاه بیرونی به شرکت «بزرگتر» شود
- سرمایهگذار تصور کند تیم «سینیور» شده
- برای جبران ضعفهای داخلی، عنوانهایی ساخته شود
- ساختار شرکتهای خارجی کپیبرداری شود
اما در تیمهای کوچک یا متوسط، چنین نقشهایی:
- هزینه بالا ایجاد میکنند
- سرعت تصمیمگیری را کم میکنند
- مسئولیتها را مبهم میکنند
- ساختار را پیچیده میکنند
نقشهایی که فقط عنوان دارند اما خروجی ندارند، همیشه خطرناکاند.
۴) نقشهایی که برای «نمایش رشد» اضافه میشوند
این نقشها، در ظاهر برای رشد هستند، اما در واقع «دکور سازمانی» محسوب میشوند:
- تیمهای بزرگ محتوا بدون استراتژی
- تیمهای فروش بدون داده
- طراحی محصول بدون PMF
- Research بدون نقشه راه محصول
بسیاری از تیمها پس از جذب سرمایه، چنین نقشهایی را اضافه میکنند چون:
- «بهنظر میرسد» سازمان رشد کرده
- سرمایهگذار انتظار دارد سازمان بزرگ شود
- رقبا چنین نقشهایی دارند
اما واقعیت این است:
رشد واقعی همیشه از مشتری شروع میشود، نه از ساختار.
نقشهایی که فقط برای تزئین تیم اضافه میشوند، نهتنها کمک نمیکنند بلکه منابع ارزشمند را هدر میدهند.
۵) نقشهایی که باعث فاصله گرفتن از مشتری میشوند
بعضی نقشها در ظاهر برای نظمدادن مفیدند، اما عملاً فاصله میان تیم و مشتری را زیاد میکنند.
مثالهای رایج:
- مدیر ارتباط با مشتری که تمام تعاملات را از تیم محصول پنهان میکند
- مدیر پروژهای که اجازه نمیدهد تیم فنی صدای مشتری را بشنود
- مدیر مارکتینگی که بین تیم محصول و دادههای مشتری فاصله میاندازد
این نقشها اگر درست مدیریت نشوند، بزرگترین آسیبی که ایجاد میکنند این است:
صدای مشتری در لایههای مدیریتی گم میشود.
وقتی صدا به محصول و تیم فنی نمیرسد، تصمیم محصولی غلط میشود.
وقتی صدای مشتری به مارکتینگ نمیرسد، پیام برند غلط میشود.
وقتی اطلاعات مشتری به مدیریت نمیرسد، استراتژی غلط میشود.
نقشهایی که فاصله ایجاد میکنند، باید یا حذف شوند یا بازطراحی شوند.
۶) نقشهایی که فقط برای «رضایت سرمایهگذار» ایجاد میشوند
گاهی سرمایهگذار از تیم میخواهد نقشهای خاصی را اضافه کند.
این کار گاهی منطقی است (مثلاً CFO یا Product Manager).
اما گاهی سرمایهگذار توقعاتی دارد که فقط ساختار را بزرگ و ناکارآمد میکند.
مثال:
- مدیر کنترل پروژه
- مدیر گزارشدهی
- مدیر CRM
- مدیر برند
- مدیر ارتباطات
اگر این نقشها نیاز واقعی سازمان نباشند، نتیجه این میشود که:
- هزینهها بالا میرود
- تیم کند میشود
- فرهنگ سازمانی تغییر میکند
- تمرکز از بین میرود
سازمان باید بتواند بین «توصیهٔ مفید» و «فشار ساختاری» تفاوت قائل شود.
جمعبندی بخش سوم
پس از جذب سرمایه، بزرگترین خطر این است که تیم، ساختاری بزرگتر از ظرفیت خود بسازد.
نقشهای اشتباه باعث:
- کاهش سرعت
- افزایش هزینه
- سردرگمی تیم
- فاصله از مشتری
- و کاهش شانس موفقیت
میشوند.
در مرحلهٔ بعد، به سراغ طراحی ساختار تصمیمگیری مؤثر پس از جذب سرمایه خواهیم رفت.
ساختار تصمیمگیری مؤثر بعد از جذب سرمایه
یکی از مهمترین نقاطی که تعیین میکند یک کسبوکار بعد از جذب سرمایه موفق میشود یا نه، «ساختار تصمیمگیری» آن است. تا قبل از جذب سرمایه، تصمیمها معمولاً سریع، مستقیم و توسط تعداد محدودی از افراد (عمدتاً بنیانگذاران) انجام میشود. اما بعد از جذب سرمایه حجم تصمیمها، سرعت موردنیاز برای تحلیل داده، تعداد ذینفعان، و میزان مسئولیت افزایش پیدا میکند. اگر در این مرحله ساختار تصمیمگیری بازطراحی نشود، سرمایه تازهوارد نهتنها کمک نمیکند، بلکه میتواند کل سیستم را وارد آشفتگی کند.
این همان نقطهای است که بسیاری از تیمها متوجه آن نمیشوند. آنها تصور میکنند که «سرمایه بیشتر یعنی آزادی عمل بیشتر». در حالی که واقعیت این است که بعد از جذب سرمایه، هر تصمیم کوچک میتواند عواقب بزرگ داشته باشد. خطاهایی که پیش از جذب سرمایه شاید قابل جبران بودند، اکنون ممکن است مسیر رشد را منحرف کنند، اعتماد سرمایهگذار را کاهش دهند، یا باعث اتلاف منابع شوند.
در این بخش، ساختار تصمیمگیری مطلوب «بعد از جذب سرمایه» را تشریح میکنیم، اشتباههای مرگبار در این مرحله را تحلیل میکنیم، و یک مدل کاربردی ارائه میدهیم که برای کسبوکارهای ایرانی در مرحله Pre-Seed تا Series A قابل استفاده و اجراست.
۱) چرا ساختار تصمیمگیری بعد از جذب سرمایه حیاتیتر میشود؟
برای فهمیدن اهمیت این موضوع، باید بفهمیم که «ماهیت تصمیمگیری» قبل و بعد از جذب سرمایه چه تفاوتی دارد.
۱. میزان اطلاعات افزایش مییابد
بعد از جذب سرمایه، تیم باید حجم بالایی از داده را برای تصمیمگیری مدیریت کند:
- دادههای مالی
- دادههای مشتری
- دادههای محصول
- دادههای بازاریابی
- دادههای عملکردی
تا زمانی که دادهها زیاد نیستند، تصمیمگیری شهودی مشکلی ایجاد نمیکند.
اما بعد از جذب سرمایه، شهود بهتنهایی خطرناک است.
۲. ذینفعان بیشتر میشوند
قبل از جذب سرمایه → فقط تیم و مشتری
بعد از جذب سرمایه → تیم + مشتری + سرمایهگذار + مشاوران + شرکای جدید
هر تصمیم حالا باید:
- قابل گزارش باشد
- قابل دفاع باشد
- قابل اندازهگیری باشد
۳. فشار زمانی بیشتر میشود
سرمایهگذار انتظار دارد:
- هر ماه پیشرفت رخ دهد
- KPIs مشخص رشد کنند
- شاخصهای مالی شفاف باشند
- نقشه راه محصول جلو برود
این فشار زمانی باعث میشود ساختار تصمیمگیری قبلی دیگر کافی نباشد.
۴. هزینه خطا بیشتر میشود
قبل از جذب سرمایه، یک تصمیم اشتباه فقط مسیر را کند میکرد.
اما این اشتباه بعد از جذب سرمایه میتواند به:
- اتلاف سرمایه
- اشتباه در استراتژی
- کاهش اعتماد سرمایهگذار
- و حتی شکست سازمان
منجر شود.
بنابراین هر سازمانی برای اینکه بتواند رشد پایدار داشته باشد، باید ساختار تصمیمگیری خود را «پس از جذب سرمایه» بازطراحی کند.
۲) ویژگیهای ساختار تصمیمگیری سالم بعد از جذب سرمایه
ساختار تصمیمگیری سالم «بعد از جذب سرمایه» باید چند ویژگی اساسی داشته باشد:
۱. شفافیت مسئولیت (Decision Ownership)
در بسیاری از تیمها، مشکل اصلی این است که «نمیدانند چه کسی تصمیمگیر است».
بعد از جذب سرمایه، این موضوع میتواند سازمان را فلج کند.
هر تصمیم باید دارای دو نقش باشد:
- Decision Owner → صاحب تصمیم
- Execution Owner → صاحب اجرا
وقتی مالکیت تصمیم مشخص نباشد:
- تصمیمها عقب میافتند
- تعارض ایجاد میشود
- مسئولیتها رها میشوند
- فرایندها به کندی پیش میروند
شفافیت مسئولیت، مهمترین ستون ساختار تصمیمگیری بعد از جذب سرمایه است.
۲. سرعت تصمیمگیری بالا (Decision Velocity)
یکی از مهمترین مزیتهای یک کسبوکار کوچک یا متوسط، سرعت تصمیمگیری آن است.
سرعتی که معمولاً بعد از جذب سرمایه از بین میرود، چون تیم وارد جلسات، لایههای مدیریتی و گزارشدهیهای متعدد میشود.
یک تیم سالم بعد از جذب سرمایه باید بتواند با وجود پیچیدگی بیشتر، همچنان سرعت خود را حفظ کند.
۳. تصمیمگیری دادهمحور (Data-Driven Decisions)
بعد از جذب سرمایه، تیم باید بتواند دادههایی مانند:
- نرخ تبدیل
- LTV
- CAC
- Retention
- دادههای محصول
- Cohort Analysis
را در تصمیمگیری دخیل کند.
بدون داده، هر تصمیم تبدیل به یک فرضیه گرانقیمت میشود.
۴. سطحبندی تصمیمها (Decision Levels)
یکی از بهترین روشها برای جلوگیری از آشفتگی بعد از جذب سرمایه، سطحبندی تصمیمهاست:
سطح ۱: تصمیمهای استراتژیک (Founder-Level)
نمونهها:
- جهتگیری محصول
- بازار هدف
- تخصیص سرمایه
- توسعه جغرافیایی
- طراحی مدل درآمد
این تصمیمها باید توسط بنیانگذاران و با مشورت سرمایهگذار گرفته شوند.
سطح ۲: تصمیمهای تاکتیکی (Owner-Level)
اینها تصمیمهایی هستند که هفته به هفته اجرا میشوند.
نمونهها:
- اولویتبندی فیچرها
- اجرای کمپینها
- مدیریت عملیات
- تنظیم Sprintها
- طراحی پیامهای بازاریابی
صاحب این تصمیمها باید Ownerهای بخشها باشند، نه بنیانگذاران.
سطح ۳: تصمیمهای عملیاتی (Team-Level)
تصمیمهایی مثل:
- مدیریت پشتیبانی
- اجرای تستهای محصول
- کارهای روزمره
- مدیریت درخواستهای مشتری
این تصمیمها نباید توسط مدیران یا بنیانگذاران گرفته شوند.
اگر این سه سطح جدا نشوند،
کل تیم پس از جذب سرمایه وارد حالت «تصمیمزدگی» میشود.
۳) اشتباهات مرگبار در تصمیمگیری بعد از جذب سرمایه
در این بخش به خطاهایی میپردازیم که معمولاً باعث افت رشد، افزایش تنش داخلی، کندی سازمان و حتی شکست کسبوکار میشود.
۱. پیچیده کردن ساختار بدون دلیل
بزرگترین اشتباه کسبوکارها بعد از جذب سرمایه این است که:
- لایه مدیریتی اضافه میکنند
- نقشهای جدید میسازند
- جلسهها را بیشتر میکنند
در حالی که پیچیدگی، دشمن رشد است.
۲. تصمیمگیری گروهی برای مسائل روزمره
مشورت خوب است، اما تصمیمگیری گروهی ممنوع.
تصمیمهای روزمره باید سریع و توسط یک Owner مشخص انجام شود.
۳. فاصله گرفتن بنیانگذار از مشتری
بنیانگذاری که بعد از جذب سرمایه از مشتری فاصله بگیرد،
کمکم دید استراتژیک خود را از دست میدهد.
۴. گزارشدهی نمایشی به سرمایهگذار
یکی از خطرناکترین رفتارها، ارائه گزارشهایی است که:
- خوب به نظر میرسند
- اما واقعیت را منتقل نمیکنند
چنین گزارشهایی باعث میشود:
- تمرکز تیم اشتباه شود
- تصمیمهای مهم بر پایه داده غلط گرفته شود
- سرمایهگذار به تیم بیاعتماد شود
۵. عدم وجود یک مرجع داده مرکزی
اگر هر تیم:
- دادهٔ خودش
- تفسیر خودش
- گزارش خودش
را داشته باشد، تصمیمها متناقض و ناهماهنگ میشوند.
نتیجهگیری بخش چهارم
ساختار تصمیمگیری سالم بعد از جذب سرمایه، چیزی بیشتر از یک مدل سازمانی است؛
این ساختار تعیین میکند که سرمایه وارد شده:
- تبدیل به رشد میشود
یا - تبدیل به بحران میشود.
اگر تیم بتواند:
- مسئولیتها را شفاف کند
- سرعت تصمیمگیری را حفظ کند
- تصمیمهای دادهمحور بگیرد
- سطوح تصمیمگیری را جدا کند
سازمان میتواند «مرحله بعد از جذب سرمایه» را با موفقیت مدیریت کند.
چابکی سازمان و مدیریت بوروکراسی بعد از جذب سرمایه
اگر قرار باشد تنها یک ویژگی را نام ببریم که در سالهای اولیهٔ یک کسبوکار، تفاوت بین بقا و شکست را مشخص میکند، آن ویژگی «چابکی» است. چابکی یعنی توانایی تصمیمگیری سریع، اجرای سریع، یادگیری سریع و اصلاح سریع. این خصوصیت، مهمترین مزیت رقابتی یک کسبوکار کوچک در برابر شرکتهای بزرگ است. اما نکتهٔ مهم اینجاست:
بسیاری از کسبوکارها بعد از جذب سرمایه، دقیقاً همین ویژگی را از دست میدهند.
چرا؟
چون ورود سرمایه، اگر درست مدیریت نشود، به شکل طبیعی تیم را بزرگتر، فرایندها را پیچیدهتر و تصمیمگیری را کندتر میکند. این همان مرحلهای است که «بوروکراسی» از درِ پشتی وارد سازمان میشود؛ آرام، تدریجی، اما بسیار مخرب.
در این بخش، توضیح میدهیم که:
- چرا چابکی بعد از جذب سرمایه معمولاً از بین میرود
- چه عوامل ساختاری باعث تولد بوروکراسی میشوند
- چگونه میتوان چابکی را حفظ کرد
- و چه اقداماتی باید در ۹۰ روز اول بعد از جذب سرمایه انجام شود
۱) چرا چابکی سازمان بعد از جذب سرمایه کاهش مییابد؟
برای درک این موضوع، باید «اثر طبیعی رشد» را بشناسیم.
وقتی سرمایه وارد سازمان میشود، چند اتفاق بهصورت همزمان رخ میدهد:
۱. تیم بزرگتر میشود
هر عضو جدید یعنی:
- هماهنگی بیشتر
- جلسههای بیشتر
- تعریف نقش بیشتر
- نیاز به مدیریت بیشتر
اینها در مجموع سرعت را کم میکنند.
۲. فرایندها رسمیتر میشوند
سرمایهگذار انتظار دارد:
- گزارشها استاندارد باشد
- هزینهها ردیابی شود
- نقشهٔ راه محصول شفاف باشد
این رسمیسازی، اگر کنترل نشود، میتواند به بروکراسی تبدیل شود.
۳. فاصلهٔ تیم از مشتری بیشتر میشود
در مرحلهٔ قبل از سرمایه، فاصلهٔ تیم با مشتری تقریباً صفر است.
اما بعد از جذب سرمایه، نقشهای جدید، مدیریتها و لایهها باعث میشوند:
- اعضای جدید مشتری را نشناسند
- بنیانگذار به مدیریت داخلی مشغول شود
- ارتباط مستقیم با مشتری کاهش یابد
این فاصله برای چابکی بسیار خطرناک است.
۴. سازمان وارد «کارهای نمایشی» میشود
بعد از جذب سرمایه، پدیدهای رایج بهوجود میآید:
نمایشِ رشد، بهجای اجرای رشد.
مثالها:
- گزارش ساختن برای خوشحالکردن سرمایهگذار
- جلسههای بزرگ برای نشاندادن بلوغ
- تعریف KPIs بدون ارتباط با مشتری
- تولید اسناد بدون اثر عملی
این کارهای نمایشی، چابکی را میکشند.
۵. تصمیمگیری پیچیدهتر میشود
پس از افزایش ذینفعان:
- مدیر محصول
- مدیر مارکتینگ
- مدیر عملیات
- مدیر مالی
- بنیانگذار
- سرمایهگذار
تصمیمها وابسته به افراد بیشتری میشوند.
این وابستگی، سرعت را بهشدت کم میکند.
۲) عوامل اصلی ایجاد بوروکراسی بعد از جذب سرمایه
بوروکراسی یکشبه بهوجود نمیآید؛
در چند مرحله وارد سازمان میشود و معمولاً کسی متوجه آن نمیشود تا زمانیکه سرعت از بین رفته است.
عامل اول: ساختارهای کپیشده از شرکتهای بزرگ
بسیاری از کسبوکارها بعد از جذب سرمایه، ساختارهایی را از شرکتهای ایرانی یا خارجی کپی میکنند:
- معاونت
- مدیریت ارشد
- مدیران میانی
- نقشهای چندلایه
- سیستم گزارشدهی پیچیده
درحالیکه هنوز برای چنین ساختاری خیلی کوچکاند.
عامل دوم: استخدام نیروهای زیاد و بدون استراتژی
افزایش ناگهانی تیم، بدون توجه به:
- PMF
- ظرفیت فنی
- مسیر رشد
- نیاز مشتری
باعث افزایش لایهها و کاهش سرعت میشود.
عامل سوم: افزایش جلسهها
جلسهها در سازمانها سه برابر میشوند:
- جلسات گزارشدهی
- جلسات هماهنگی
- جلسات نظارتی
- جلسات تصمیمگیری
جلسه زیاد = کاهش سرعت.
عامل چهارم: گزارشدهی بیش از حد
گزارشدهی لازم است،
اما گزارشدهی بیش از حد = نمایش، نه عملکرد.
عامل پنجم: ترس از اشتباه
بعد از جذب سرمایه تیمها میترسند اشتباه کنند.
نتیجه:
- تصمیم دیر گرفته میشود
- تصمیم گروهی گرفته میشود
- تصمیم به تعویق میافتد
- فرصتها از دست میرود
این ترس، مادر بوروکراسی است.
۳) چگونه چابکی سازمان را بعد از جذب سرمایه حفظ کنیم؟
در این بخش، راهکارهای عملی و مبتنی بر تجربه ارائه میکنیم؛ راهکارهایی که در اکوسیستم ایران نیز قابل اجرا هستند.
۱. حذف لایههای غیرضروری مدیریت
قاعدهٔ کلیدی:
هر نقش جدید باید سرعت را ↑ بالا ببرد، نه ↓ پایین.
اگر نقش باعث:
- ایجاد هماهنگی بیشتر
- نیاز به جلسه
- نیاز به گزارشدهی
- نیاز به تصمیم گروهی
شود، نباید اضافه شود.
۲٫ تفکیک دقیق مسئولیتها
ابهام در مسئولیت، مهمترین دشمن سرعت است.
سه اصل:
- هر تصمیم یک مسئول
- هر مسئول یک خروجی
- هیچ تصمیمی بدون صاحب نماند
۳٫ ارتباط مستقیم بنیانگذاران با مشتری
بنیانگذار نباید بعد از جذب سرمایه از مشتری دور شود.
حداقل ۵ ساعت در هفته ارتباط مستقیم با مشتری ضروری است.
این کار:
- تصمیمها را دقیقتر میکند
- تمرکز سازمان را حفظ میکند
- جلوی سایش تیم محصول را میگیرد
۴٫ ساختار «کم اما کارآمد»
یک سازمان سالم بعد از جذب سرمایه باید:
- تیم کوچک داشته باشد
- مالکیت واضح داشته باشد
- داده دقیق داشته باشد
- فرایند ساده داشته باشد
سازمان بزرگ الزاماً سازمان موفق نیست.
۵٫ تمرکز روی خروجیها، نه فعالیتها
شاخصهای کلیدی باید خروجیمحور باشند:
- رشد واقعی کاربران
- افزایش LTV
- کاهش CAC
- افزایش Retention
- پیشرفت محصول
نه:
- تعداد جلسات
- تعداد فیچرها
- تعداد محتوا
- تعداد گزارشها
۶٫ ایجاد یک «Data Layer» واحد
برای جلوگیری از بوروکراسی دادهای:
- یک منبع داده واحد
- یک داشبورد مشترک
- یک مالک داده
- و یک گزارش استاندارد
لازم است.
۴) اقدامات ضروری در ۹۰ روز اول بعد از جذب سرمایه
۹۰ روز اول، تعیینکنندهٔ مسیر سازمان است.
در این دوره باید:
نقشها بازتعریف شوند
چه کسی تصمیم میگیرد؟
چه کسی اجرا میکند؟
چه کسی گزارش میدهد؟
نقشه راه سهماهه ساخته شود
نه بلندپروازانه، نه مبهم؛
کاملاً عملیاتی.
دادهها استاندارد شوند
یکپارچهسازی دادهها، ضروریترین اقدام است.
ساختار جلسهها بازطراحی شود
جلسههای غیرضروری باید حذف شوند.
فرایندهای داخلی سادهسازی شوند
ساده، شفاف، چابک.
محصول براساس داده هدایت شود
نه براساس حدس، نه براساس لابی. همه چیز بر مبنای دادهها و تصمیمات عقلانی باشد.
جمعبندی بخش پنجم
بعد از جذب سرمایه، خطر اصلی از دست رفتن چابکی است.
اگر تیم بتواند:
- نقشها را درست تعریف کند
- فرایندها را ساده نگه دارد
- ساختار تصمیمگیری را شفاف کند
- ارتباط با مشتری را حفظ کند
سرمایه تبدیل به سوخت رشد میشود.
اما اگر سازمان وارد مسیر پیچیدگی و بوروکراسی شود،
سرمایه میتواند سرعت رشد را به شدت کاهش دهد.
شاخصهای ارزیابی بلوغ تیم بعد از جذب سرمایه
پس از جذب سرمایه، بزرگترین چالش تیمها این است که بفهمند آیا سازمان واقعاً «بلوغ» لازم برای مدیریت این سرمایه را دارد یا نه. بسیاری از تیمها گمان میکنند همین که پول وارد کسبوکار شده، یعنی تیم برای رشد آماده است؛ اما در واقعیت، تنها زمانی میتوان گفت یک سازمان آمادهٔ رشد است که مجموعهای از شاخصهای رفتاری، عملکردی و ساختاری در آن «باثبات» باشند. بلوغ سازمانی پس از جذب سرمایه، چیزی نیست که از بیرون دیده شود یا با ظاهر یک دفتر اداری، تعداد اعضای تیم یا عناوین افراد مشخص شود. بلوغ یک سازمان چیزی عمیقتر، پنهانتر و قابلسنجشتر از اینهاست. این بلوغ در نحوهٔ تصمیمگیری، نحوهٔ مدیریت تعارضها، شیوهٔ استفاده از داده، کیفیت تعامل تیمها و میزان پایداری تصمیمها دیده میشود.
بهعبارت دیگر، سرمایهگذاری تازه یک آغاز است نه پایان. تیمی میتواند از سرمایه ورودی استفادهٔ موثر کند که از نظر بلوغ سازمانی در سطح قابل قبول باشد. در ادامه، مهمترین شاخصهایی را بررسی میکنیم که نشان میدهند یک تیم بعد از جذب سرمایه به بلوغ لازم رسیده یا هنوز در مرحلهٔ «هیجان توسعه» قرار دارد. این شاخصها بهطور عملی در اکوسیستم ایران قابل اندازهگیریاند و برای تیمهایی طراحی شدهاند که بودجه محدود و شرایط پرتلاطم بازار ایران را تجربه میکنند.
۱) بلوغ تصمیمگیری (Decision Maturity)
یکی از بنیادیترین نشانههای بلوغ یک تیم پس از جذب سرمایه، توانایی آن در اتخاذ تصمیمهای درست، سریع و دادهمحور است. اگر سازمان هنوز در حالت «آتشنشانی دائمی» یا تصمیمگیری هیجانی باشد، سرمایه جدید نهتنها کمک نمیکند بلکه دوباره همان چرخههای شکست گذشته را تکرار میکند. بلوغ تصمیمگیری یعنی تیم بتواند بدون ایجاد تنش، بر اساس داده، با کمترین وابستگی شخصی و بدون نیاز به جلسات طولانی تصمیمهای مؤثر بگیرد. این بلوغ را میتوان از طریق رفتارهای سازمانی تشخیص داد: آیا تصمیمها براساس شواهد هستند یا برداشت فردی؟ آیا الویتها براساس اهداف کلان مشخص میشوند یا موارد فوری و دمدستی؟ آیا تصمیمگیری در تیم شفاف است یا پشتپردهای و مبهم؟
نشانهٔ بالغ بودن سازمان بعد از جذب سرمایه این است که نقشها در تصمیمگیری روشناند؛ یعنی تیم دقیقاً میداند چه کسی «صاحب تصمیم» است و چه کسی «صاحب اجرا». کسبوکارهای نابالغ معمولاً در همین نقطه دچار بحران میشوند: هیچکس نمیداند تصمیمها چگونه گرفته میشوند، چند نفر باید در تصمیم مشارکت کنند، بازخوردها چگونه باید منتقل شوند، و کدام اطلاعات برای تصمیمگیری لازماند. در نتیجه سرعت تیم بهشدت کاهش مییابد. اما در سازمان بالغ، فرایند تصمیمگیری کوتاه، مشخص و قابلپیگیری است. تیمهای بالغ تصمیمها را «جمعآوری» نمیکنند، بلکه آنها را «ساختارمند» میگیرند.
۲) بلوغ همکاری بینبخشی (Cross-Functional Maturity)
بعد از جذب سرمایه، یکی از مهمترین نشانههای بلوغ سازمانی، کیفیت همکاری بین بخشهای مختلف است. در تیمهای کوچک، همکاری طبیعیتر و خودبهخود اتفاق میافتد؛ اما با ورود سرمایه، اضافه شدن نیروی جدید و شکلگیری ساختارهای تازه، شکاف بین تیمها بهصورت ناگهانی افزایش مییابد. بسیاری از تیمهای ایرانی پس از جذب سرمایه دچار مشکل «جزیرهای شدن» میشوند؛ یعنی مارکتینگ مسیر خودش را میرود، محصول مسیر خودش را، عملیات مشغول دغدغههای خودش میشود و تیم فنی هم در دنیای خودش غرق میشود. این جداافتادگیها اگر کنترل نشوند، سرعت سازمان را تا ۶۰٪ کاهش میدهند.
بلوغ همکاری بینبخشی یعنی تیمها بتوانند بدون تعارضهای فرسایشی، با زبان مشترک و هدف مشترک حرکت کنند. شاخصهای آن مشخصاند: آیا مارکتینگ و محصول با یکدیگر بهصورت طبیعی تبادل اطلاعات دارند؟ آیا تیم فنی بدون مقاومت، چالشهای رفتاری کاربران را از مارکتینگ میشنود؟ آیا بخشهای مختلف تیم از KPIهای همراستا استفاده میکنند؟ اگر پاسخها مثبت باشد، یعنی سازمان بعد از جذب سرمایه هنوز یکپارچگی خود را حفظ کرده است. اما اگر هر تیم داستان خودش را بگوید و برداشت خودش را از وضعیت داشته باشد، یعنی سازمان وارد مرحله خطرناک «از دستدادن انسجام» شده است.
۳) بلوغ دادهای (Data Maturity)
یکی از کلیدیترین نقاط سنجش بلوغ تیم بعد از جذب سرمایه، سطح «بلوغ دادهای» آن است. این بلوغ فقط به داشتن داشبورد یا KPIهای ظاهری محدود نمیشود. بلوغ دادهای یعنی سازمان بتواند از داده برای تصمیمگیری، بهبود محصول، کاهش هزینه و پیشبینی رفتار مشتری استفاده کند. سازمان بالغ فقط داده جمع نمیکند؛ بلکه داده را تحلیل میکند، از آن الگو استخراج میکند، و تصمیمها را براساس آن هدایت میکند.
در تیمهای نابالغ بعد از جذب سرمایه، داده بیشتر تزئینی است تا کاربردی. داشبوردها ساخته میشوند اما رفتار تیم تغییری نمیکند. گزارشها تولید میشوند اما به تصمیم تبدیل نمیشوند. عددها بررسی میشوند اما مسئولیتی برای اصلاح آنها تعریف نمیشود. در مقابل، سازمان بالغ داده را به «تغییر» تبدیل میکند، نه «تزیین». نشانههای بلوغ دادهای شامل: یک منبع داده واحد، یک مالک داده مشخص، توانایی پیشبینی، تصمیمهای مبتنی بر کوهورتها، و توانایی اندازهگیری اثربخشی کمپینهاست. سرمایهگذاری که وارد سازمان شده باشد و ببیند تیم از داده فقط برای گزارش دادن استفاده میکند نه تصمیمسازی، معمولاً بسیار زود اعتمادش را از دست میدهد.
۴) بلوغ اولویتگذاری (Prioritization Maturity)
بعد از جذب سرمایه، تیمها با موج جدیدی از ایدهها، امکانات و جذابیتها مواجه میشوند. در این مرحله اگر تیم نتواند اولویتها را به شکل حرفهای مدیریت کند، سرمایه بهجای اینکه سوخت رشد باشد، تبدیل به موتور انحراف میشود. «بلوغ اولویتگذاری» یعنی سازمان بتواند بهصورت شفاف تصمیم بگیرد چه چیزی مهم است و چه چیزی فوری و چه چیزی نه مهم است نه فوری. کسبوکارهای نابالغ معمولاً در چرخهای گرفتار میشوند که به آن «تلهٔ فرصتهای ظاهری» میگوییم: هر درخواست مشتری، هر پیشنهاد سرمایهگذار، هر ایدهٔ جدید، هر فیچر تازه و هر مسیر جدید برای رشد، تبدیل به یک پروژهٔ جدید میشود.
در مقابل، سازمان بالغ بعد از جذب سرمایه دقیقاً میداند چه چیزی باید انجام شود و چه چیزی باید انجام نشود. بلوغ اولویتگذاری یعنی: وجود یک نقشهٔ راه سهماهه روشن، یک چارچوب انتخاب فرصتها، جلسات کوتاه اولویتگذاری و توانایی “نه گفتن” به وسواسهای هیجانی. تیم بالغ بهجای مدیریت بحران، «مدیریت ارزش» انجام میدهد و میداند که انتخاب نکردن، گاهی بزرگترین انتخاب است.
۵) بلوغ هماهنگی و اجرا (Execution Maturity)
سرمایه، تنها زمانی ارزشمند است که به خروجی تبدیل شود. و خروجی زمانی تولید میشود که سازمان توان اجرای بالا داشته باشد. بلوغ اجرا یعنی سازمان بتواند با سرعت، با کمترین تنش داخلی و با کمترین اتلاف وقت، از مرحلهٔ تصمیم به مرحلهٔ عمل برسد. در بسیاری از تیمها، فاصلهٔ بین تصمیم و اجرا آنقدر زیاد میشود که عملاً سازمان فلج میشود. بعد از جذب سرمایه، اگر تیم درگیر بروکراسی، جلسههای بیهدف، گزارشدهی بیثمر یا هماهنگیهای بیپایان شود، خروجی آن بهشدت کاهش مییابد.
نشانههای بلوغ اجرا عبارتند از: داشتن چرخههای کوتاه اجرا (Sprint)، انجام تعهدات هفتگی، گزارشدهی ساده و عددی، عدم وابستگی افراد به یکدیگر برای شروع کار، کاهش وقفهها، و اجرای سریع اصلاحات. تیم بالغ بعد از جذب سرمایه میداند که مهمترین داراییاش زمان است؛ زیرا رقابت شدید است و بازار ایران فرصت اشتباههای پیاپی را نمیدهد.
جمعبندی بخش هفتم
بلوغ سازمانی پس از جذب سرمایه یک مفهوم انتزاعی نیست؛ کاملاً عملی، قابلمشاهده و قابلسنجش است. سازمان بالغ بعد از جذب سرمایه نهتنها سریعتر، قویتر و دقیقتر عمل میکند، بلکه میتواند سرمایه ورودی را به رشد واقعی تبدیل کند. سازمان نابالغ، حتی با چند برابر این سرمایه هم نمیتواند مسیر توسعه را حفظ کند. بلوغ تیم نتیجهٔ شانس یا اتفاق نیست؛ نتیجهٔ انتخابها، رفتارها و طراحی ساختارهای درست است.
ریسکهای پنهان و بحرانهایی که بعد از جذب سرمایه رخ میدهند
ریسک اول: فاصله گرفتن از مشتری و چرخش تمرکز به سمت سرمایهگذار
یکی از خطرناکترین ریسکهایی که بلافاصله بعد از جذب سرمایه اتفاق میافتد، این است که تمرکز سازمان از «مشتری» به «سرمایهگذار» منتقل میشود. تیمها ناگهان متوجه میشوند که سرمایهگذار توقع گزارش ماهانه دارد، KPI میخواهد، نمودار رشد میخواهد و معیارهای جدیدی تعیین میکند. اینجاست که بسیاری از تیمها دچار یک اشتباه استراتژیک میشوند: شروع میکنند به ساختن گزارشهای زیبا به جای ساختن محصول بهتر، یا طراحی اسلایدهای رنگارنگ به جای طراحی تجربه بهتر برای مشتری.
این تغییر تمرکز، در ابتدا محسوس نیست، اما به مرور باعث ضعیفشدن حس «مالکیت محصول» در تیم میشود. تیم احساس میکند مشتری در مقابل سرمایهگذار اولویت پایینتری دارد. در چنین محیطی، محصول بهجای اینکه زنده، پویا و بهروز باشد، تبدیل به یک سیستم کند، سردرگم و پر از تصمیمهای نمایشی میشود. این ریسک زمانی خطرناکتر میشود که تیمهای مارکتینگ و فروش نیز خودش را با KPIهای سرمایهگذار تنظیم کنند و ارتباط خود با رفتار واقعی کاربران را از دست بدهند.
ریسک دوم: بزرگ شدن تیم در زمانی که هنوز ساختار رشد تثبیت نشده است
در بسیاری از تیمها، اولین کاری که بعد از جذب سرمایه انجام میشود، استخدام است. از نظر روانی، این یک رفتار قابلدرک است: سازمان حس میکند حالا که پول دارد باید بزرگ شود. اما بزرگ شدن بدون استراتژی، یکی از مخربترین اتفاقاتی است که ممکن است در این مرحله رخ دهد. تیمهایی که هنوز Product–Market Fit پایدار ندارند، یا دادهٔ کافی دربارهٔ رفتار مشتری جمع نکردهاند، با استخدامهای بزرگ وارد چرخهای از هزینههای ثابت، پیچیدگیهای سازمانی و کاهش سرعت میشوند.
این بحران زمانی خطرناکتر میشود که نقشهای جدید، بدون تعریف دقیق و نیاز واقعی وارد سازمان شوند. نتیجه این است که افراد جدید به جای افزایش سرعت، نیازمند جلسات بیشتر، هماهنگی بیشتر و مدیریت بیشتر هستند و این موضوع بنیانگذار را از مسائل اصلی دور میکند. هزینههای ثابت افزایش مییابد، Burn Rate بالا میرود، و تیم وارد چرخهٔ خطرناک «هزینهسازی» به جای «ارزشسازی» میشود.
ریسک سوم: شکلگیری بوروکراسی پنهان و افزایش فرایندهای زائد
یک خطر بزرگ بعد از جذب سرمایه این است که تیمها بهصورت ناخودآگاه شروع به ساختن فرایندهای اضافی میکنند. ابتدا جلسات بیشتر میشود، بعد نیاز به گزارشدهی جدید پیدا میشود، سپس تصمیمهای کوچک نیازمند هماهنگی با افراد بیشتری میشود. این روند بهصورت تدریجی رخ میدهد و معمولاً هیچکس متوجه آغاز آن نمیشود. اما در سه تا شش ماه، سازمان وارد چرخهٔ بوروکراسی میشود.
بوروکراسی پنهان به این شکل خود را نشان میدهد:
- جلسات طولانی و تکراری
- تأیید چندلایه برای تصمیمهای کوچک
- وابستگیهای زیاد برای اجرای کار
- کند شدن فرایند توسعه محصول
- تمرکز روی فعالیت بهجای نتیجه
این نوع بوروکراسی، سرعت سازمان را میکشد و موفقیت پس از جذب سرمایه را تقریباً ناممکن میکند، زیرا سرمایه برای شتاب طراحی شده، نه برای تحمل سنگینی فرایندها.
ریسک چهارم: ناپایداری فرهنگ سازمانی و ظهور تعارضهای رفتاری
فرهنگ سازمانی یکی از نخستین چیزهایی است که بعد از جذب سرمایه آسیب میبیند. نیروهای جدید وارد میشوند، نقشهای جدید تعریف میشوند، مدیران جدید استخدام میشوند و سبک رهبری سازمان دچار تغییر میشود. این تغییرات اگر مدیریت نشوند، باعث ایجاد تعارضهای رفتاری، کاهش انگیزههای داخلی، تقسیمبندی تیمها و حتی از بین رفتن اعتماد درون سازمان میشود.
در تیمهای کوچک، فرهنگ معمولاً یکپارچه و ساده است. همه یکدیگر را میشناسند و از ارزشها و کیفیت کار هم آگاهاند. اما بعد از جذب سرمایه، وقتی تیم بزرگتر میشود، فرهنگ دیگر «خودبهخود» شکل نمیگیرد. باید مدیریت شود، مستند شود، آموزش داده شود و حفظ شود. بسیاری از تیمها این موضوع را نادیده میگیرند و نتیجهٔ آن تبدیل شدن یک سازمان پرانرژی به تیمی خسته و پراکنده است.
ریسک پنجم: فشار روانی و مدیریتی روی بنیانگذاران
یکی از ریسکهای پنهان و بسیار کمگفتهشده بعد از جذب سرمایه، فشار سنگینی است که روی بنیانگذاران وارد میشود. تا قبل از جذب سرمایه، بنیانگذار معمولاً با چالشهای مشخصی سروکار دارد: پیدا کردن مشتری، ساخت محصول، مدیریت تیم کوچک و حل مشکلات روزمره. اما بعد از جذب سرمایه، ناگهان باید با موضوعاتی مانند:
- مدیریت تعامل با سرمایهگذار
- گزارشدهی حرفهای
- کنترل Burn Rate
- حفظ روحیه تیم
- استخدام و اخراج درست
- اصلاح استراتژی
- مدیریت تعارضها
- فشار برای رشد
دستوپنجه نرم کند. این تغییر ماهیت نقش، اگر درک نشود، باعث فرسودگی عاطفی، اشتباه در تصمیمها و کاهش توان رهبری سازمان میشود. اتفاقاً یکی از دلایل شکست تیمها در مرحلهٔ پساسرمایه همین فشارهای پنهان بر بنیانگذاران است که بهتدریج توان مدیریت آنها را کاهش میدهد.
ریسک ششم: انحراف استراتژیک ناشی از «پول زیاد»
در نگاه اول، داشتن منابع زیاد چیز جذابی بهنظر میرسد؛ اما پول زیاد، اگر بدون صافی استراتژیک وارد سازمان شود، بیشتر از کمبود پول آسیب میزند. یکی از رایجترین بحرانهای پس از جذب سرمایه، انحراف از مسیر درست است. تیمها چون پول دارند، فکر میکنند میتوانند همه کار انجام دهند: گسترش سریع بازار، اضافه کردن فیچرهای زیاد، تست کانالهای متعدد، استخدام نقشهای جدید، ورود به بازارهای جدید و کاهش تمرکز.
این رفتار باعث میشود انرژی سازمان پخش شود، مسیر رشد شفاف نباشد، استراتژی تفکیکشده نباشد و نتوان بهصورت پایدار ارزش ایجاد کرد. بهعبارت دیگر، پول زیاد بدون استراتژی مشخص، یکی از خطرناکترین عوامل شکست بعد از جذب سرمایه است.
ریسک هفتم: عدم انطباق انتظارات تیم و سرمایهگذار
در بسیاری از نمونههای واقعی، ریشهٔ تعارضها بعد از جذب سرمایه، عدم تطابق انتظارات است. تیم تصور میکند سرمایهگذار باید صبور باشد، رشد را در بلندمدت ببیند و صرفاً همراه باشد. سرمایهگذار اما انتظار دارد تیم:
- گزارشهای شفاف ارائه کند
- KPIs را رعایت کند
- هزینهها را کنترل کند
- تصمیمهای دادهمحور بگیرد
- نقشهٔ راه را اجرا کند
وقتی این انتظارات هماهنگ نشوند، اعتماد آسیب میبیند و این آسیب بهسرعت وارد تیم میشود. در نهایت، ارتباط تیم و سرمایهگذار به جای همکاری، تبدیل به یک «رقابت پنهان» میشود که نهتنها کمکی به رشد نمیکند بلکه مانع آن میشود.
ریسک هشتم: نبود ظرفیت هضم سرمایه و شکست در مدیریت منابع
ریسک هشتم، همان مفهوم کلیدیای است که در بخشهای پیشین نیز دربارهاش توضیح داده شد: «توان هضم سرمایه». سازمانهایی که توان هضم سرمایه ندارند، بعد از جذب سرمایه دچار رفتارهای ناسازگار با رشد میشوند: افزایش هزینهها بدون افزایش خروجی، استخدامهای بیهدف، از دستدادن چابکی، افزایش Burn Rate، و در نهایت فشار شدید برای جبران هزینههای اضافی.
توان هضم سرمایه یعنی سازمان بتواند سرمایه جدید را به ارزش تبدیل کند، نه به هزینه. تیمهایی که این توان را ندارند، معمولاً در شش ماه اول پس از سرمایهگذاری دوباره دچار بحران نقدینگی میشوند و حتی ممکن است مجبور به کاهش تیم، توقف پروژهها یا درخواست سرمایه اضطراری شوند.
جمعبندی بخش هشتم
پس از جذب سرمایه، سازمان با موجی از ریسکهای جدید مواجه میشود؛ ریسکهایی که اغلب پنهاناند و به همین دلیل دیر دیده میشوند. این ریسکها اگر شناخته نشوند، آرامآرام به رشد سازمان آسیب میزنند، فرهنگ را تضعیف میکنند، تیم را فرسوده میکنند و انرژی سرمایه را هدر میدهند. اما اگر بنیانگذار بهموقع آنها را تشخیص دهد و مدیریت کند، همین ریسکها میتوانند به فرصت تبدیل شوند؛ فرصتی برای ساخت یک سازمان بالغ، پایدار، چابک و آمادهٔ رشد.
مدلهای عملی برای مدیریت رشد بعد از جذب سرمایه
بعد از جذب سرمایه، مهمترین کار تیم، «مدیریت رشد» است. بسیاری از بنیانگذاران تصور میکنند رشد یک فرایند طبیعی است؛ یعنی وقتی پول وارد سازمان شود، رشد نیز خودبهخود اتفاق میافتد. اما تجربهٔ جهانی و محلی خلاف این را نشان میدهد. رشد یک «مدل» است، نه یک «نتیجهٔ ساده». سازمانهایی که بعد از جذب سرمایه با سرعت و کیفیت رشد میکنند، معمولاً از مدلهای مشخص، چارچوبهای تصمیمگیری و رویکردهای مرحلهمحور استفاده میکنند. در مقابل، سازمانهایی که رشد نامنظم، هیجانی و بیساختار دارند، معمولاً در نیمهٔ مسیر سرمایه را از دست میدهند، تمرکزشان پخش میشود و توان هضم سرمایه را از دست میدهند.
در اکوسیستم ایران، اهمیت این موضوع دوچندان است؛ چرا که منابع محدود، نیروهای انسانی کمتجربه، نوسان بازار و پیچیدگی مشتریان باعث میشود که رشد بدون مدل، تقریباً همیشه به بحران منجر شود. بنابراین در این بخش میخواهیم مدلهایی را بررسی کنیم که کمک میکنند بعد از جذب سرمایه، مسیر رشد سازمان قابل پیشبینی، قابل مدیریت و قابل اندازهگیری شود. این مدلها حاصل تجربهٔ جهانی، چارچوبهای شناختهشدهٔ رشد و الگوهای عملی تیمهایی است که توانستهاند سرمایه را به توسعه واقعی تبدیل کنند.
۱) مدل اول: مدل رشد مرحلهای (Stage-Based Growth Model)
نخستین مدل که یکی از قابلاعتمادترین الگوها برای مدیریت رشد بعد از جذب سرمایه است، «مدل رشد مرحلهای» است. این مدل میگوید که هر سازمان پس از دریافت سرمایه باید چهار مرحلهٔ مشخص را طی کند: تثبیت، تسریع، گسترش و حفظ. مشکل اصلی بسیاری از تیمهای ایرانی این است که این چهار مرحله را با هم قاطی میکنند و تلاش میکنند همهچیز را همزمان انجام دهند. نتیجهاش هم انحراف استراتژیک، هدررفت انرژی و از دستدادن تمرکز.
در مرحلهٔ تثبیت، سازمان باید روی تثبیت محصول، تثبیت جریان درآمد، تثبیت تجربهٔ مشتری و تثبیت فرهنگ سازمانی تمرکز کند. در مرحلهٔ تسریع، باید روی افزایش سرعت رشد، بهینهسازی کانالها، افزایش Retention و کاهش CAC کار کند. در مرحلهٔ گسترش، وارد توسعهٔ جغرافیایی، توسعهٔ محصول یا توسعهٔ بازار میشود. و در نهایت در مرحلهٔ حفظ، باید روی پایدارسازی درآمد، کاهش هزینهها و بهینهسازی ساختار تمرکز کند. سازمانهایی که میدانند در هر مرحله دقیقاً باید چه کاری انجام دهند، نسبت به تیمهایی که بدون نقشهٔ مرحلهای کار میکنند، چند برابر موفقتر هستند.
۲) مدل دوم: مدل رشد بهکمک داده (Data-Driven Growth Model)
بعد از جذب سرمایه، هر تصمیمی که بدون داده گرفته شود، احتمال خطای بسیار بالایی دارد. مدل رشد دادهمحور یکی از مهمترین الگوهای رشد است که میگوید: «هر تصمیم رشد باید از دل داده بیرون بیاید، نه از دل هیجان». در این مدل، سازمان باید سه لایه داده را بهوجود بیاورد: دادهٔ محصول، دادهٔ مشتری و دادهٔ مالی. این دادهها باید یکپارچه، قابل تفسیر و قابل تبدیل به اقدام باشند. بسیاری از تیمها بعد از جذب سرمایه دچار این اشتباه میشوند که داده را فقط برای گزارشدهی به سرمایهگذار جمع میکنند، نه برای بهبود محصول یا افزایش رشد. این اشتباه باعث میشود داده تبدیل به یک ابزار نمایشی شود نه یک ابزار تصمیم.
سازمان بالغ بعد از جذب سرمایه باید بتواند از داده برای شناسایی نقاط رشد، جلوگیری از هدررفت بودجه، اصلاح تصمیمهای محصول و افزایش ماندگاری مشتری استفاده کند. اگر داده در سازمان فقط برای گزارش باشد، رشد واقعی متوقف میشود. اما اگر داده تبدیل به «زبان مشترک تصمیمگیری» شود، تیم میتواند با کمترین هزینه و بیشترین سرعت، مسیر رشد را پیدا کند.
۳) مدل سوم: مدل هضم سرمایه (Capital Absorption Model)
این یکی از مدلهای بسیار حیاتی است که کمتر در ایران دربارهاش صحبت شده. این مدل میگوید: «قبل از اینکه سازمان بتواند از سرمایه استفاده کند، باید توان هضم آن را داشته باشد». تیمهایی که توان هضم سرمایه ندارند، بعد از جذب سرمایه دچار رفتارهای خطرناک میشوند: افزایش هزینهها، استخدامهای بیهدف، کاهش چابکی، ناکارآمدی در تصمیمگیری و افزایش Burn Rate.
در مدل هضم سرمایه، چهار شاخص کلیدی باید سنجیده شود: توان عملیاتی، توان مدیریتی، توان محصولی و توان مالی. اگر سازمان در این شاخصها نمرهٔ پایین داشته باشد، نباید وارد فاز رشد سریع شود. بسیاری از تیمها در اولین سه ماه بعد از جذب سرمایه شکست نمیخورند چون پول ندارند؛ بلکه چون ظرفیت هضم سرمایه را ندارند.
۴) مدل چهارم: مدل اولویتگذاری (Prioritization Model)
این مدل یکی از مهمترین ابزارهای مدیریت رشد پس از جذب سرمایه است. مهمترین خطر سازمانها بعد از جذب سرمایه این است که مسیر رشد را با فعالیتهای زیاد اشتباه میگیرند. رشد واقعی نتیجهٔ اولویتگذاری درست است، نه نتیجهٔ شلوغی تیم. مدل اولویتگذاری میگوید: «هر اقدامی که ارزش ایجاد نمیکند، باید متوقف شود، حتی اگر جذاب باشد.»
این مدل از سه فیلتر اصلی تشکیل شده است: ارزش، هزینه و سرعت. کارهایی که ارزش بالایی دارند اما هزینه یا زمان اجرای آنها زیاد است، باید در مرحلهٔ بعد قرار گیرند. کارهایی که ارزش کم دارند اما انرژی زیادی میگیرند، باید حذف شوند. سازمان بالغ بعد از جذب سرمایه میداند که مهمترین داراییاش «تمرکز» است، و مدل اولویتگذاری بهترین ابزار برای حفظ این تمرکز است.
۵) مدل پنجم: مدل رشد یکپارچه (Integrated Growth Model)
در این مدل گفته میشود رشد زمانی پایدار است که محصول، مارکتینگ، فروش، عملیات و مالی همزمان با یکدیگر رشد کنند. یکی از اشتباهات بزرگ شرکتها بعد از جذب سرمایه این است که فقط در یک بخش رشد میکنند: مثلاً مارکتینگ را بزرگ میکنند اما محصول آمادهٔ پذیرش کاربران جدید نیست. یا تیم فروش رشد میکند اما زیرساخت عملیات هنوز تکمیل نشده است. مدل رشد یکپارچه تأکید میکند که رشد باید «همآهنگ» باشد، نه «نامتقارن».
برای مثال: اگر تیم مارکتینگ سه برابر شود، تیم پشتیبانی باید آمادگی پاسخگویی به سه برابر مشتری جدید را داشته باشد. اگر محصول فیچرهای جدید اضافه میکند، تیم فنی باید ظرفیت نگهداری از این فیچرها را داشته باشد. این مدل کمک میکند سازمان بعد از جذب سرمایه دچار بحرانهای ناشی از رشد نامتعادل نشود.
جمعبندی بخش نهم
مدیریت رشد بعد از جذب سرمایه یک هنر و یک علم است. تیمی موفق است که بتواند بین سرعت و دقت تعادل برقرار کند، از مدلهای رشد استفاده کند، تمرکز خود را حفظ کند و بفهمد رشد یک مسیر است نه یک اتفاق. سازمانهایی که بعد از جذب سرمایه بدون مدل عمل میکنند، معمولاً در سهماههٔ دوم یا سوم دچار بحرانهای بزرگ میشوند. اما سازمانهایی که رشد را مدلمحور، دادهمحور و تمرکزمحور مدیریت میکنند، میتوانند سرمایه را تبدیل به ارزش واقعی کنند.
جمعبندی بزرگ: نقشهٔ راه ۱۲ ماهه بعد از جذب سرمایه
اگر بخواهیم تمام بخشهای پیشین این مقاله را در یک جمله خلاصه کنیم، آن جمله این است:
«بعد از جذب سرمایه، تازه بازی واقعی شروع میشود.»
بسیاری از تیمها تصور میکنند جذابترین، سختترین و نفسگیرترین مرحله، همان فرایند جذب سرمایه است؛ مذاکرهها، جلسات، آمادهسازی مدارک، پیگیریها و ثبت توافقات. اما وقتی سرمایه وارد سازمان میشود، تازه مرحلهای آغاز میشود که کیفیت مدیریت، بلوغ تیم و قدرت استراتژیک سازمان را نشان میدهد. مسیر پس از جذب سرمایه، مسیری نیست که بتوان با هیجان، شانس یا حتی تلاش زیاد بهتنهایی در آن موفق شد. این مسیر نیازمند یک نقشهٔ راه عملیاتی، قابل سنجش و مرحلهمحور است.
در این بخش نهایی، یک چارچوب ۱۲ ماهه ارائه میدهیم که به تیمها کمک میکند بعد از جذب سرمایه، قدمبهقدم رشد کنند، بلوغ پیدا کنند، و بتوانند از سرمایه به بهترین شکل استفاده کنند. این نقشهٔ راه حاصل ترکیب تجربهٔ عملی تیمهای موفق ایرانی، الگوهای بینالمللی و تحلیلهای مبتنی بر رفتار سازمانی و اقتصاد رشد است.
۱) ماه اول تا سوم — تثبیت (Stabilization Phase)
در سه ماه نخست پس از جذب سرمایه، مهمترین کار تیم «تثبیت» است؛ تثبیت محصول، تیم، فرایندها و سازوکارهای ارتباطی. دلیلش ساده است: سرمایه بهتنهایی هیچ ساختاری ایجاد نمیکند. اگر سازمان قبل از جذب سرمایه در نقطهای ناپایدار بوده باشد، این ناپایداری بعد از جذب سرمایه بزرگتر و خطرناکتر میشود. بنابراین ماههای اولیه باید صرف ایجاد یک ستون محکم شود.
در این دوره، تیم باید ابتدا نقشها را شفاف کند؛ چه کسی تصمیمگیر است؟ چه کسی اجرا میکند؟ چه کسی گزارش میدهد؟ سپس باید دادهها را یکپارچه و قابل اعتماد کند. هر سازمانی که در سه ماه نخست نتواند یک منبع دادهٔ واحد ایجاد کند، در ماههای بعد دچار بحرانهای تحلیلی خواهد شد. در این دوره همچنین فرهنگ سازمان باید مکتوب و به نیروهای جدید منتقل شود. استخدامها باید محدود، هدفمند و با هدف تثبیت ساختار تیمی باشند. مهمتر از همه، نباید سازمان وارد فاز رشد شتابزده شود. رشد در ماههای اول، نهتنها کمکی نمیکند بلکه ریسکها را چندبرابر میکند.
۲) ماه چهارم تا ششم — تسریع (Acceleration Phase)
پس از تثبیت، سازمان وارد فاز «تسریع» میشود. این دوره زمانی است که تیم باید بهصورت جدی به رشد فکر کند، اما رشدی که بر پایهٔ داده، تجربهٔ مشتری و اولویتهای استراتژیک باشد. تیمها معمولاً در این دوره با جذابیت تعداد زیاد ایدهها مواجه میشوند، اما سازمان بالغ میداند که باید فقط روی ایدههایی تمرکز کند که بیشترین ارزش را ایجاد میکنند. اولویتگذاری در این مرحله حیاتی است؛ خطای انتخاب، حتی اگر کوچک باشد، میتواند کل شش ماه دوم سال را تحت تأثیر قرار دهد.
در این دوره باید مسیرهای رشد مشخص شوند: کدام کانالها بیشترین بازده را دارند؟ کدام بخشهای محصول بیشترین اثر را بر ماندگاری مشتری دارند؟ کدام اصلاحات بر تجربهٔ مشتری اثر فوری دارند؟ تیم باید KPIهای خود را بر اساس داده تنظیم کند و از مدلهای رشد دادهمحور استفاده کند. این مرحله زمانی است که سرمایهگذار معمولاً انتظار دیدن اولین نشانههای پیشرفت واقعی را دارد؛ نه گزارشهای زیبا و نه فعالیتهای زیاد، بلکه «نتایج قابل اندازهگیری».
۳) ماه هفتم تا نهم — گسترش (Expansion Phase)
پس از تسریع، نوبت گسترش است. گسترش یعنی ارتقای محصول، ورود به بازارهای جدید، توسعهٔ ویژگیهای جدید یا افزایش ظرفیت تیم عملیاتی. اما برخلاف تصور رایج، گسترش یعنی «عمق بیشتر» نه «پهنای بیشتر». بسیاری از تیمها بعد از جذب سرمایه در مرحلهٔ گسترش اشتباه میکنند و به جای عمیقکردن ارزش پیشنهادی خود، شروع به پراکندهکاری میکنند: فیچرهای متعدد، کمپینهای زیاد، ورودیهای بیهدف یا توسعههای فراتر از ظرفیت.
در این مرحله سازمان باید با استفاده از چارچوبهای رشد، دقیقاً بداند کدام بخش از محصول بیشترین پتانسیل ایجاد ارزش دارد و کدام بازارها بیشترین همخوانی را با توان تیم دارند. گسترش موفق، نتیجهٔ تمرکز بر نقاط قوت و کنار گذاشتن مسیرهای کمبازده است. تیمهایی که در گسترش موفقاند، معمولاً همانهایی هستند که در ماههای اول و دوم، تثبیت و تسریع را جدی گرفتهاند.
۴) ماه دهم تا دوازدهم — پایداری (Sustainability Phase)
آخرین مرحله در نقشهٔ راه پس از جذب سرمایه، فاز «پایداری» است. در این دوره، سازمان باید سیستم مالی خود را بهینه کند، Burn Rate را تحت کنترل نگه دارد، سودآوری را قابل پیشبینی کند و اطمینان یابد که رشد ایجاد شده «خلق ارزش پایدار» است نه رشد هیجانی. در بسیاری از تیمهای ایرانی، این مرحله نادیده گرفته میشود، زیرا تصور میکنند سرمایهگذاری جدید همیشه در راه است. اما سرمایهگذار تنها زمانی وارد میشود که گذشتهٔ سازمان نشان دهد توان ایجاد جریان نقدی پایدار را دارد.
در این دوره، باید ساختار تیم بازبینی شود؛ آیا نقشهای اضافه باید حذف شوند؟ آیا ساختارها چابکاند؟ آیا تیم بهصورت طبیعی و بدون فشار رشد میکند؟ همچنین باید اطمینان حاصل شود که فرهنگ سازمان در طول این ۱۲ ماه به نقطهای رسیده که بتواند در برابر تغییرات، فشارها و بحرانها مقاومت کند. سازمانی که فرهنگ قوی دارد، حتی در شرایط سخت نیز عملکرد خود را از دست نمیدهد.
تمام این مسیر به یک حقیقت مهم اشاره میکند:
«بعد از جذب سرمایه، سازمان یا بالغتر میشود یا ضعیفتر. حالت میانی وجود ندارد.»
تیمهایی که نقشها را شفاف میکنند، داده را جدی میگیرند، ساختار تصمیمگیری را بازطراحی میکنند، فرهنگ سازمانی را مدیریت میکنند، ریسکها را شناسایی میکنند و رشد را مدلمحور پیش میبرند، میتوانند سرمایه ورودی را تبدیل به ارزش واقعی کنند. اما تیمهایی که تصور میکنند سرمایه یعنی موفقیت، در ماههای اول دچار رفتارهای هیجانی میشوند، تمرکز خود را از دست میدهند و وارد چرخهٔ پیچیدگی، بوروکراسی و فرسودگی میشوند.
این نقشهٔ راه ۱۲ ماهه، اگر بهصورت مرحلهبهمرحله اجرا شود، میتواند کسبوکار را به نقطهای برساند که آمادهٔ جذب سرمایهٔ بعدی، ورود به بازارهای جدید یا دستیابی به سودآوری پایدار باشد. سرمایه، اگر درست مدیریت شود، زندگی سازمان را تغییر میدهد؛ اما اگر بهدرستی مدیریت نشود، میتواند همان چیزی باشد که سازمان را از مسیر اصلی دور میکند.
برای این که من را در کنار خودتان داشته باشید، لطفا از صفحه زیر اقدام کنید: