چطور بفهمیم این سرمایهگذار برای ما مناسب است؟
در فرآیند جذب سرمایه، تمرکز بسیاری از بنیانگذاران بر آمادهسازی اسناد، طراحی ارائه، و ارتقاء شاخصهای کلیدی عملکرد کسبوکار است. این تمرکز اگرچه منطقی است، اما گاهی باعث غفلت از یک مؤلفه حیاتی دیگر میشود: بررسی و ارزیابی سرمایهگذار. در واقع، بنیانگذار معمولاً خود را در معرض سنجش میبیند، اما بهندرت این فرآیند را معکوس کرده و «سرمایهگذار» را نیز بهعنوان عنصری نیازمند ارزیابی در نظر میگیرد.
[su_note note_color=”#88ff66″]سرمایهگذاری چیزی فراتر از تزریق نقدینگی است. ورود یک سرمایهگذار به ساختار شرکت به معنای ورود یک ذهنیت جدید، ترجیحهای استراتژیک، و احتمالاً میزان مشخصی از کنترل و قدرت تصمیمگیری است. در بسیاری از موارد، این موضوع میتواند به تغییر مسیر رشد، شکلگیری تعارضات یا حتی شکاف فرهنگی منجر شود. بنابراین ضروری است که هر بنیانگذار پیش از پذیرش سرمایه، فرآیندی ساختارمند برای ارزیابی طرف مقابل تعریف کرده باشد.[/su_note]
در این مقاله، با استفاده از منابع معتبر مانند Harvard Business Review، Sequoia Capital Guidelines، و تجربیات میدانی از بازار سرمایهگذاری ایران، به بررسی مهمترین معیارهای ارزیابی سرمایهگذار میپردازیم. هدف این است که بنیانگذاران با یک نگاه ساختاریافته، حرفهای و آیندهنگر بتوانند از سرمایهگذار مناسب بهرهمند شوند و از ورود افراد یا نهادهایی با ریسک بالا جلوگیری کنند.
چرا بررسی سرمایهگذار ضروری است؟
پذیرفتن سرمایهگذار در هر مرحله از عمر یک کسبوکار، در حقیقت نوعی «پیوستن به شراکت» محسوب میشود. این شراکت میتواند مزایای متعددی همچون تأمین مالی، توسعه بازار و افزایش اعتبار بههمراه داشته باشد. اما اگر بدون بررسی دقیق انجام شود، همین شراکت به یکی از موانع کلیدی توسعه تبدیل خواهد شد.
برای مثال، در گزارش CB Insights درباره دلایل شکست استارتاپها، یکی از عوامل مهم، «درگیری با سرمایهگذاران» معرفی شده است. این درگیریها معمولاً ناشی از تفاوت در انتظارات، نحوه تصمیمگیری، یا میزان دخالت سرمایهگذار هستند. اگر یک تیم صرفاً بهدلیل نیاز فوری به نقدینگی، بدون شناخت دقیق طرف مقابل وارد این رابطه شود، ریسکپذیری خود را بهشدت افزایش داده است.
علاوه بر این، باید توجه داشت که سرمایهگذار نیز مسیری برای خروج (Exit) در نظر دارد. آیا این مسیر خروج با اهداف و زمانبندی بنیانگذاران همراستا است یا نه؟ بررسی سرمایهگذار به شما کمک میکند تا بتوانید از قبل، ناهماهنگیهای احتمالی را شناسایی کرده و در تصمیمگیری خود لحاظ کنید. بهعبارت ساده، همانطور که سرمایهگذار روی شما Due Diligence انجام میدهد، شما نیز باید فرآیند متقابل را اجرا کنید.
چه چیزهایی را باید بررسی کنیم؟
در فرآیند بررسی سرمایهگذار، لازم است معیارهایی متنوع و چندبُعدی مورد توجه قرار گیرد. این معیارها تنها شامل سوابق مالی یا پورتفولیوی سرمایهگذاری نیستند، بلکه باید به نحوه تعامل، نگرش استراتژیک، و حتی سابقه فرهنگی سرمایهگذار نیز توجه داشت. در ادامه به چهار دستهبندی اصلی از معیارها میپردازیم.
۱. سابقه سرمایهگذاری و تجربه خروج
یکی از نخستین گامها، بررسی تجربههای پیشین سرمایهگذار است. آیا این فرد یا نهاد قبلاً در حوزهی فعالیت شما سرمایهگذاری کرده است؟ اگر بله، این تجربه چگونه پیش رفته و آیا به خروج موفق منتهی شده است؟ داشتن سابقه سرمایهگذاری در صنعت شما نشان میدهد که سرمایهگذار با چالشها و فرصتهای این حوزه آشناست و انتظارات واقعبینانهتری خواهد داشت.
همچنین اگر سرمایهگذار چندین خروج موفق (Exit) داشته باشد، احتمالاً فرآیندهای حقوقی و اجرایی بعد از سرمایهگذاری را بهتر درک میکند. این امر نهتنها ریسکهای حقوقی را کاهش میدهد، بلکه اعتماد به نیت استراتژیک سرمایهگذار را نیز افزایش میدهد. منابعی مانند شبکههای اجتماعی از جمله لینکدین میتوانند برای بررسی سوابق بسیار مفید باشند.
در سوی دیگر، اگر سرمایهگذار سابقه روشنی ندارد یا بیشتر سرمایهگذاریهای قبلی او منجر به تنش، رکود یا خروج اجباری تیمها شده، باید با احتیاط برخورد کرد. تماس با بنیانگذاران قبلی و دریافت بازخورد مستقیم از تجربه همکاری با آن فرد یا صندوق، یکی از هوشمندانهترین اقدامات در این مرحله است.
۲. نحوه تعامل با تیمها و سطح دخالت
موضوع دیگری که اهمیت زیادی دارد، نوع تعامل سرمایهگذار با تیم مدیریتی است. برخی سرمایهگذاران با رویکرد مشارکتی، نقش تسهیلگر دارند و بیشتر بهعنوان منتور عمل میکنند. برخی دیگر گرایش به کنترل، اعمال فشار، و تصمیمگیری مستقیم در سطح اجرایی دارند. این تفاوت فرهنگی میتواند در طولانیمدت به تعارضات شدید منجر شود.
برای ارزیابی این مورد، سؤالات زیر میتوانند راهگشا باشند: «در ماه چندبار با تیم تماس دارید؟»، «چه زمانی احساس نیاز به دخالت در تصمیمگیری میکنید؟»، یا «در صورت اختلاف نظر با تیم، روند حل مسئلهتان چیست؟». پاسخ این سؤالات، بینش روشنی درباره نوع رابطه سرمایهگذار با تیم خواهد داد.
همچنین منابع ثانویه مانند تحلیلهای رسانهای، سخنرانیهای عمومی یا حتی توییتهای سرمایهگذار میتواند نشان دهد که دیدگاه او نسبت به مدیریت تیم چیست. این دادهها به شما کمک میکنند که میزان انعطافپذیری و همکاریپذیری طرف مقابل را تخمین بزنید.
۳. همراستایی استراتژیک و فرهنگی
شاید یکی از پیچیدهترین ارزیابیها، تشخیص سطح همراستایی فرهنگی و استراتژیک با سرمایهگذار باشد. فرهنگ سازمانی شامل ارزشها، شیوههای تصمیمگیری، و اولویتهای رفتاری تیم است. اگر سرمایهگذار دارای نگاه صرفاً سودمحور و کوتاهمدت باشد و تیم شما بهدنبال رشد پایدار و مبتنی بر ارزش است، این شکاف میتواند در هر تصمیم، بحرانآفرین شود.
در این زمینه، سعی کنید در جلسات اولیه از سرمایهگذار بپرسید که «موفقیت را چگونه تعریف میکند؟»، یا «در ۳ سال آینده چه انتظاری از این سرمایهگذاری دارد؟». پاسخ به این سؤالات میتواند تفاوتهای بنیادین در رویکرد و نگرش را آشکار کند. این همراستایی یکی از پیششرطهای موفقیت بلندمدت هر شراکت مالی است.
تجربه نشان داده که بزرگترین شکستهای پس از جذب سرمایه، نه بهدلیل ضعف مالی، بلکه بهدلیل ناسازگاریهای فرهنگی یا استراتژیک رخ دادهاند. بنابراین این ارزیابی را نباید صرفاً «نرم» یا حاشیهای دانست، بلکه یک ابزار مدیریت ریسک کلیدی است.
۴. ساختار حقوقی و Term Sheet
در نهایت، بخش مهمی از ارزیابی مربوط به ساختار پیشنهاد سرمایهگذاری است. Term Sheet سندی است که شرایط کلیدی سرمایهگذاری را مشخص میکند: از میزان سهام و حق رأی گرفته تا بندهای مهمی مثل Liquidation Preference، Anti-Dilution و Drag-Along. بسیاری از تیمها بدون تحلیل دقیق این موارد، وارد تعهداتی میشوند که بعداً امکان مانور استراتژیک آنها را میگیرد.
توصیه جدی این است که حتماً Term Sheet را با یک مشاور حقوقی متخصص بررسی کنید. همچنین منابعی مثل کتاب «Venture Deals» نوشته Feld & Mendelson، نمونههای دقیقی از تفسیر بندهای Term Sheet ارائه میدهند که میتوانند در این مسیر راهنمای خوبی باشند.
اگر Term Sheet بسیار پیچیده، مبهم یا غیرقابلفهم بود، یا اگر سرمایهگذار به شفافسازی آن مقاومت نشان داد، این خود یک زنگ خطر است. شفافیت حقوقی نشانه احترام به رابطه شراکت است. هر گونه پنهانکاری یا تعجیل در امضا، باید شما را محتاطتر کند.
چکلیست ارزیابی سرمایهگذار: ابزار رایگان
برای کمک به تیمها در ارزیابی سرمایهگذار، ابزار Google Sheet زیر طراحی شده که با ساختاری ساده اما دقیق، امکان امتیازدهی به معیارهای کلیدی را فراهم میکند. استفاده از این ابزار میتواند شفافیت تصمیمگیری را افزایش دهد و خطای انسانی را کاهش دهد.
به خصوص این ردیف از سؤالات را جدیتر بپرسید:
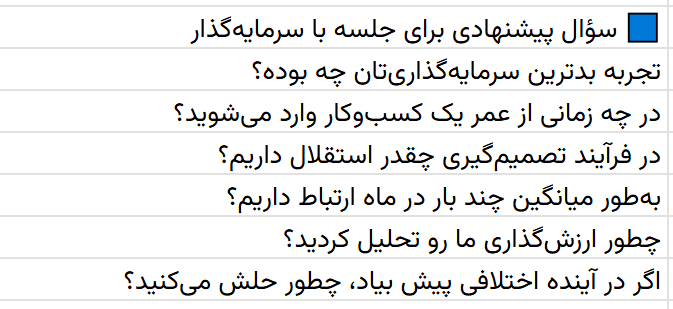
در این ابزار:
- ۱۱ معیار ارزیابی کلیدی از جمله سابقه، تعامل، همراستایی فرهنگی، و شفافیت Term Sheet آورده شده است.
- برای هر معیار، امکان امتیازدهی از ۱ تا ۵ وجود دارد.
- میانگین امتیازها بهصورت خودکار محاسبه شده و تحلیل نهایی به شما کمک میکند تصمیم آگاهانه بگیرید.
- سؤالات پیشنهادی برای جلسات با سرمایهگذار نیز در شیت دوم آورده شده که هدف هر سؤال نیز مشخص است.
این ابزار، نهتنها برای تصمیمگیری فعلی، بلکه بهعنوان یک چارچوب فکری برای بررسی سرمایهگذاران آتی نیز مفید خواهد بود.
نتیجهگیری
فرآیند جذب سرمایه یک رابطه دوطرفه است، نه یک مسیر یکطرفه برای دریافت پول. همانطور که سرمایهگذار وقت میگذارد تا تیم، بازار و مدل مالی شما را بررسی کند، شما نیز باید برای شناخت کامل او وقت و انرژی صرف کنید. ارزیابی دقیق سرمایهگذار، نشانه بلوغ مدیریتی تیم است.
اگر تیمها این فرآیند را جدی نگیرند، ممکن است در آینده هزینههای زیادی بابت انتخاب اشتباه سرمایهگذار پرداخت کنند. انتخاب درست یک سرمایهگذار میتواند تفاوت میان یک رشد پایدار و یک شکست ناگهانی باشد. بهقول معروف، «هر سرمایهگذاری، سرمایه خوب نیست.» این شما هستید که باید صلاحیت سرمایهگذار را اثبات کنید، نه بالعکس.
در نهایت برای کسب آمادگی سرمایهپذیری و بررسی سرمایهگذار از طریق صفحه زیر اقدام کنید: