


چشمانداز بازار: چرا امروز SCF برای صندوقهای Private Equity اهمیت استراتژیک پیدا کرده است؟
صنعت Private Equity طی دو سال گذشته وارد مرحلهای شده که دیگر مزیت رقابتی آن صرفاً در «خرید داراییهای مناسب» نیست، بلکه در توانایی خلق ارزش پس از سرمایهگذاری (Post-Investment Value Creation) تعریف میشود. افزایش نرخهای بهره، کاهش سرعت خروج (Exit)، طولانیتر شدن دوره نگهداری سرمایهگذاریها و فشار LPها برای توزیع نقدینگی باعث شده است صندوقها به دنبال ابزارهایی باشند که بدون تزریق سرمایه جدید، بازده عملیاتی شرکتهای پرتفوی را افزایش دهند. در چنین شرایطی، Supply Chain Finance (SCF) از یک ابزار تأمین مالی کوتاهمدت به یک اهرم استراتژیک برای بهبود جریان نقدی و افزایش ارزش شرکت تبدیل شده است.

وضعیت صنعت Private Equity در جهان و MENA
پس از رکود نسبی بازار Private Equity در سالهای ۲۰۲۲ و ۲۰۲۳، سال ۲۰۲۵ نشانههای روشنی از بازگشت فعالیت سرمایهگذاری را نشان داد. بر اساس گزارش Bain Global Private Equity Report 2026، ارزش معاملات Buyout در سال ۲۰۲۵ با رشد ۴۴ درصدی به حدود ۹۰۴ میلیارد دلار رسید و ارزش خروجها (Exit Value) نیز با رشد ۴۷ درصدی به حدود ۷۱۷ میلیارد دلار افزایش یافت. با این حال، این بهبود عمدتاً ناشی از چند معامله بزرگ بود و مشکل اصلی صنعت، یعنی کندی بازگشت سرمایه به سرمایهگذاران (LP Distributions)، همچنان پابرجاست.
به تعبیر Bain، صنعت وارد دورهای شده است که دیگر اتکا به رشد ضرایب ارزشگذاری (Multiple Expansion) یا تأمین مالی ارزان امکانپذیر نیست و صندوقها باید ارزش را از طریق بهبود عملکرد عملیاتی شرکتهای پرتفوی خلق کنند. این گزارش از عبارت “۱۲ is the new 5” استفاده میکند؛ یعنی سطح رشد EBITDA موردنیاز برای موفقیت معاملات امروز بهمراتب بالاتر از گذشته است.
در منطقه MENA نیز روند مشابهی مشاهده میشود. اگرچه اندازه بازار نسبت به آمریکای شمالی و اروپا کوچکتر است، اما صندوقهای فعال در امارات، عربستان، مصر و ترکیه بهطور فزایندهای بر برنامههای Value Creation، دیجیتالیسازی عملیات و بهینهسازی سرمایه در گردش تمرکز کردهاند. این تغییر رویکرد، SCF را از یک ابزار بانکی به یک ابزار مدیریتی برای صندوقهای سرمایهگذاری تبدیل میکند.

Dry Powder؛ سرمایهای که باید بازده ایجاد کند
یکی از مهمترین ویژگیهای بازار Private Equity امروز، حجم بالای Dry Powder است؛ یعنی سرمایهای که توسط صندوقها جذب شده اما هنوز سرمایهگذاری نشده است.
وجود حجم بالای سرمایه بلااستفاده، دو پیامد اساسی دارد:
- فشار LPها برای سرمایهگذاری سریعتر سرمایه
- افزایش رقابت میان صندوقها برای یافتن فرصتهای باکیفیت
در چنین فضایی، صرف خرید شرکتها دیگر مزیت رقابتی محسوب نمیشود؛ بلکه توانایی افزایش ارزش عملیاتی شرکتهای موجود اهمیت بیشتری پیدا میکند. Bain و سایر تحلیلگران صنعت تأکید میکنند که تمرکز صندوقها از Financial Engineering به سمت Operational Value Creation در حال حرکت است.
این تغییر پارادایم، جایگاه SCF را کاملاً دگرگون میکند. اگر در گذشته SCF عمدتاً ابزاری برای بانکها بود، امروز میتواند ابزاری برای آزادسازی سرمایه در گردش، کاهش نیاز به سرمایه اضافی و افزایش بازده سرمایهگذاری صندوق باشد.
شکاف اعتباری SME؛ بزرگترین فرصت برای SCF
اهمیت SCF تنها از منظر صندوقهای PE نیست؛ بلکه از سمت بازار نیز تقاضای قابلتوجهی برای آن وجود دارد.
بر اساس آخرین برآورد مشترک IFC و SME Finance Forum (۲۰۲۵)، شکاف تأمین مالی بنگاههای کوچک و متوسط (MSME Finance Gap) در اقتصادهای نوظهور به حدود ۵٫۷ تریلیون دلار برای بنگاههای رسمی میرسد و با احتساب بخش غیررسمی به حدود ۸ تریلیون دلار افزایش مییابد.
در منطقه MENA نیز برآوردهای بانک جهانی و IFC طی سالهای اخیر نشان میدهد که شکاف اعتباری SMEها در حدود ۲۵۰ میلیارد دلار قرار دارد؛ رقمی که سالهاست یکی از موانع اصلی رشد اقتصادی منطقه محسوب میشود. این شکاف ناشی از عواملی مانند کمبود وثایق، اطلاعات اعتباری محدود، هزینه بالای اعتبار و ریسکهای ادراکشده توسط بانکها است.
از منظر صندوقهای Private Equity، این شکاف اعتباری یک محدودیت نیست؛ بلکه یک فرصت است. زیرا SCF بهجای اتکا به اعتبار خود SME، از اعتبار خریدار بزرگ یا ساختار زنجیره تأمین استفاده میکند و امکان تأمین مالی با ریسک کمتر و هزینه پایینتر را فراهم میسازد.
چرا این موضوع برای ایران اهمیت دوچندان دارد؟
اگرچه صنعت Private Equity در ایران هنوز در مراحل اولیه توسعه قرار دارد، اما تقریباً تمام چالشهایی که SCF برای حل آن طراحی شده است، در اقتصاد ایران با شدت بیشتری وجود دارند:
- دورههای طولانی وصول مطالبات
- وابستگی شدید بنگاهها به سرمایه در گردش
- نرخهای بالای تأمین مالی
- محدودیت اعتباری بانکها
- نوسانات ارزی
- فشار بر نقدینگی زنجیرههای تأمین
در چنین محیطی، بسیاری از شرکتهای دارای سود عملیاتی مناسب، صرفاً به دلیل کمبود نقدینگی با کاهش رشد یا حتی بحران مالی مواجه میشوند. این موضوع باعث میشود ارزشگذاری شرکتها در فرآیند سرمایهگذاری یا خروج، تحت تأثیر کیفیت ضعیف جریان نقدی قرار گیرد.
از این منظر، SCF صرفاً یک ابزار تأمین مالی نیست؛ بلکه ابزاری برای بهبود کیفیت جریان نقدی، کاهش سرمایه در گردش موردنیاز و افزایش ارزش بنگاه در فرآیند Value Creation صندوقهای سرمایهگذاری است.
بازار جهانی Private Equity وارد مرحلهای شده که موفقیت صندوقها بیش از هر زمان دیگری به بهبود عملکرد عملیاتی شرکتهای پرتفوی وابسته است، نه صرفاً انتخاب معاملات مناسب. همزمان، وجود شکاف اعتباری گسترده در بازار SMEها و فشار بر نقدینگی زنجیرههای تأمین، شرایطی ایجاد کرده است که Supply Chain Finance بتواند از یک ابزار مالی تاکتیکی به یک اهرم استراتژیک برای خلق ارزش تبدیل شود.
این مقاله بر همین فرضیه استوار است:
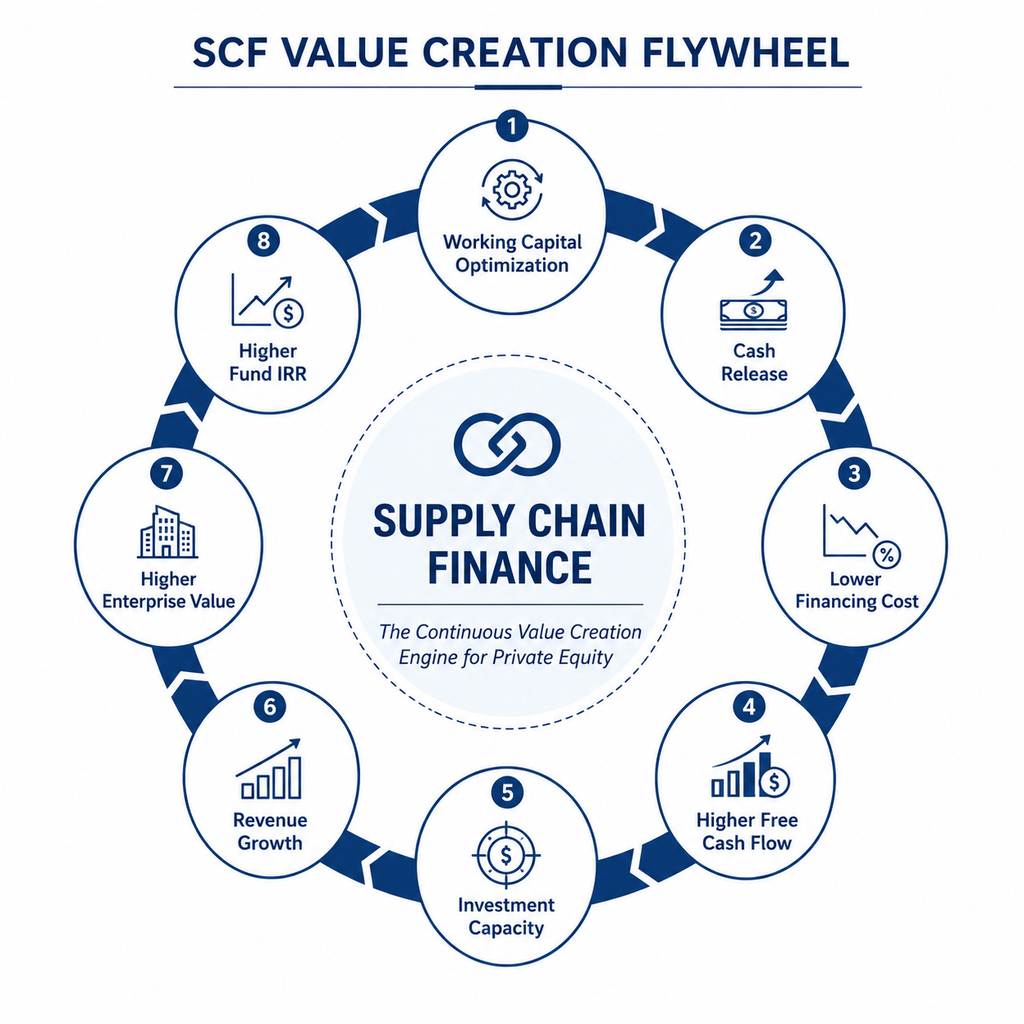
صندوقهای Private Equity نباید SCF را بهعنوان یک محصول مالی ببینند؛ بلکه باید آن را بهعنوان یک موتور آزادسازی سرمایه در گردش، افزایش جریان نقد آزاد، بهبود کیفیت EBITDA و در نهایت افزایش IRR صندوق تلقی کنند.

SCF بهعنوان موتور خلق ارزش در Private Equity: از کاهش CCC تا افزایش IRR
بیشتر برنامههای Value Creation در صندوقهای Private Equity بر افزایش درآمد، کاهش هزینه یا بهبود بهرهوری عملیاتی متمرکز هستند. در مقابل، سرمایه در گردش (Working Capital) اغلب بهعنوان یک موضوع مالی ثانویه تلقی میشود، در حالیکه در بسیاری از صنایع، سرمایه در گردش یکی از بزرگترین منابع ارزش پنهان است.
مطالعات شرکتهای مشاورهای مانند McKinsey و PwC نشان میدهد که بهینهسازی سرمایه در گردش میتواند بدون افزایش فروش یا کاهش هزینههای عملیاتی، نقدینگی قابلتوجهی آزاد کند و بازده سرمایه را افزایش دهد. در این میان، Supply Chain Finance (SCF) یکی از مؤثرترین ابزارهای تحقق این هدف است.
رابطه میان Working Capital و ارزش شرکت
ارزش یک شرکت تنها تابع EBITDA نیست؛ بلکه به توانایی آن در تبدیل سود حسابداری به جریان نقدی آزاد (Free Cash Flow) نیز وابسته است.
بهصورت ساده:FCF=EBITDA−Taxes−Capex−ΔWorking CapitalFCF = EBITDA – Taxes – Capex – \Delta Working\ CapitalFCF=EBITDA−Taxes−Capex−ΔWorking Capital
در نتیجه، هرچه نیاز شرکت به سرمایه در گردش کمتر باشد، جریان نقدی آزاد بیشتری ایجاد میشود.
از دید یک صندوق PE، این موضوع اهمیت دوچندان دارد زیرا:
- نیاز به تزریق سرمایه اضافی کاهش مییابد.
- ظرفیت پرداخت بدهی افزایش پیدا میکند.
- ریسک نقدینگی شرکت کاهش مییابد.
- ارزش خروج (Exit Valuation) افزایش پیدا میکند.
به همین دلیل، در بسیاری از برنامههای ۱۰۰-Day Plan صندوقهای بزرگ، بهبود Working Capital یکی از نخستین اقدامات پس از تملک شرکت است.
Cash Conversion Cycle؛ مهمترین KPI پنهان
چرخه تبدیل وجه نقد (Cash Conversion Cycle یا CCC) مدت زمانی را اندازهگیری میکند که سرمایه شرکت از زمان پرداخت به تأمینکننده تا دریافت وجه از مشتری درگیر عملیات باقی میماند.
فرمول استاندارد آن به شکل زیر است:CCC=DSO+DIO−DPOCCC = DSO + DIO – DPOCCC=DSO+DIO−DPO
که در آن:
- DSO (Days Sales Outstanding): میانگین روزهای وصول مطالبات
- DIO (Days Inventory Outstanding): میانگین روزهای نگهداری موجودی
- DPO (Days Payable Outstanding): میانگین روزهای پرداخت به تأمینکنندگان
هرچه CCC کوتاهتر باشد، سرمایه کمتری در عملیات قفل میشود و شرکت به نقدینگی کمتری نیاز خواهد داشت.
نقش SCF در کاهش CCC
Supply Chain Finance مستقیماً سه جزء اصلی CCC را تحت تأثیر قرار میدهد.
الف) Reverse Factoring
در این مدل:
- تأمینکننده وجه خود را زودتر دریافت میکند.
- خریدار میتواند مهلت پرداخت بیشتری داشته باشد.
- بانک یا سرمایهگذار هزینه تأمین مالی را تقبل میکند.
نتیجه:
- افزایش DPO
- کاهش فشار نقدینگی تأمینکنندگان
- حفظ ثبات زنجیره تأمین
ب) Receivables Finance
در این مدل:
- فروشنده مطالبات خود را تنزیل میکند.
- DSO کاهش پیدا میکند.
- سرمایه در گردش سریعتر آزاد میشود.
ج) Deep Tier SCF
در این ساختار:
تأمین مالی فقط به تأمینکنندگان مستقیم محدود نیست، بلکه تأمینکنندگان لایه دوم و سوم نیز وارد برنامه میشوند.
این مدل بهویژه در صنایع غذایی، FMCG و تولید که شبکه تأمین گستردهای دارند، اهمیت زیادی دارد و میتواند ریسک اختلال در زنجیره تأمین را کاهش دهد. گزارشهای BCR Publishing این مدل را یکی از روندهای کلیدی توسعه SCF در سالهای اخیر معرفی کردهاند. (برای استفاده از جزئیات آماری BCR نیاز به دسترسی اشتراکی است.)
مثال عددی: اثر کاهش CCC بر جریان نقدی
فرض کنید یک شرکت پرتفوی با ویژگیهای زیر وجود دارد:
| شاخص | مقدار |
|---|---|
| فروش سالانه | ۱۰۰ میلیون دلار |
| EBITDA Margin | ۱۲٪ |
| CCC | ۹۰ روز |
سرمایه در گردش موردنیاز تقریباً برابر است با:۱۰۰M×۹۰۳۶۵=۲۴٫۷M100M \times \frac{90}{365} = 24.7M100M×۳۶۵۹۰=۲۴٫۷M
اکنون فرض کنید با اجرای Reverse Factoring و Receivables Finance، CCC از ۹۰ روز به ۶۰ روز کاهش یابد.
نیاز جدید به سرمایه در گردش:۱۰۰M×۶۰۳۶۵=۱۶٫۴M100M \times \frac{60}{365} = 16.4M100M×۳۶۵۶۰=۱۶٫۴M
سرمایه آزادشده:۲۴٫۷−۱۶٫۴=۸٫۳M24.7 – 16.4 = 8.3M24.7−۱۶٫۴=۸٫۳M
یعنی بدون:
- افزایش فروش
- کاهش هزینه
- جذب سرمایه جدید
شرکت ۸.۳ میلیون دلار نقدینگی آزاد کرده است.
اثر بر ارزش شرکت
حال فرض کنید این شرکت با ضریب خروج (Exit Multiple) معادل ۸ برابر EBITDA ارزشگذاری میشود.
EBITDA:100M×۱۲%=۱۲M100M \times 12\% = 12M100M×۱۲%=۱۲M
ارزش شرکت:۱۲M×۸=۹۶M12M \times 8 = 96M12M×۸=۹۶M
آزادسازی ۸.۳ میلیون دلار سرمایه در گردش میتواند آثار زیر را داشته باشد:
- کاهش بدهی خالص (Net Debt)
- افزایش جریان نقدی آزاد
- کاهش نیاز به سرمایهگذاری مجدد
- بهبود کیفیت سود
- افزایش جذابیت شرکت برای خریداران در زمان خروج
در بسیاری از معاملات، کاهش بدهی خالص بهصورت مستقیم ارزش حقوق صاحبان سهام (Equity Value) را افزایش میدهد، حتی اگر EBITDA تغییری نکرده باشد.
اثر بر IRR صندوق
فرض کنید یک صندوق PE:
- شرکت را به ارزش ۹۶ میلیون دلار خریداری کرده است.
- دوره سرمایهگذاری ۵ سال است.
- نرخ رشد EBITDA ثابت باقی مانده است.
اگر اجرای SCF طی سال اول موجب آزادسازی ۸.۳ میلیون دلار سرمایه شود و این منابع برای بازپرداخت بدهی یا سرمایهگذاری در رشد استفاده شوند، بازده سرمایهگذاری افزایش مییابد.
بر اساس تحلیلهای McKinsey، بهبود سرمایه در گردش میتواند بازده سرمایه بهکارگرفتهشده (ROIC) را بهطور معناداری افزایش دهد و در معاملات اهرمی (LBO)، اثر آن بر IRR به دلیل کاهش نیاز به تأمین مالی خارجی تقویت میشود.
نکتهای که اغلب صندوقها نادیده میگیرند
بسیاری از صندوقهای Private Equity در مرحله Value Creation روی پروژههایی مانند:
- ERP
- Digital Transformation
- Cost Reduction
- Procurement
- Pricing
سرمایهگذاری میکنند.
در حالیکه SCF میتواند ظرف چند ماه نخست پس از تملک، بدون تغییر در مدل کسبوکار، نقدینگی آزاد کند. این ویژگی باعث میشود SCF یکی از سریعترین ابزارهای ایجاد ارزش در دوره ۱۰۰-Day Plan باشد؛ بهویژه در شرکتهایی که DSO بالا، موجودی قابلتوجه یا زنجیره تأمین پیچیده دارند.
رابطه میان SCF و Private Equity صرفاً رابطهای مالی نیست؛ بلکه یک رابطه مستقیم میان سرمایه در گردش، جریان نقدی آزاد، ساختار سرمایه و بازده صندوق است. کاهش چرخه تبدیل وجه نقد حتی به میزان ۲۰ تا ۳۰ روز میتواند میلیونها دلار نقدینگی آزاد کند، نیاز به سرمایه اضافی را کاهش دهد و ارزش حقوق صاحبان سهام را در زمان خروج افزایش دهد.
در بخش بعدی، این منطق با مطالعات موردی بینالمللی از بازارهایی مانند هند، ترکیه، امارات و آمریکای لاتین بررسی خواهد شد تا مشخص شود صندوقها و شرکتهای بزرگ چگونه SCF را به بخشی از استراتژی خلق ارزش خود تبدیل کردهاند.
مطالعات موردی بینالمللی: SCF چگونه به ابزار خلق ارزش در شرکتهای پرتفوی تبدیل شده است؟
اگرچه صندوقهای Private Equity بهندرت جزئیات برنامههای عملیاتی خود را منتشر میکنند، اما بررسی تجربه شرکتهای بزرگ، بانکهای بینالمللی و ارائهدهندگان SCF نشان میدهد که Supply Chain Finance در بسیاری از موارد بهعنوان بخشی از برنامههای Value Creation، مدیریت سرمایه در گردش و آمادهسازی برای خروج (Exit Readiness) مورد استفاده قرار گرفته است.
این بخش بر مطالعات موردی مستند تکیه دارد که نشان میدهد چگونه بهبود سرمایه در گردش، علاوه بر افزایش نقدینگی، ارزش شرکت را برای سرمایهگذاران افزایش داده است.
هند؛ SCF بهعنوان موتور رشد زنجیره تأمین
هند یکی از سریعترین بازارهای رشد SCF در جهان است. رشد تجارت دیجیتال، توسعه زیرساختهای هویتی (Aadhaar)، پرداختهای لحظهای (UPI) و فاکتور الکترونیکی، محیط مناسبی برای توسعه برنامههای Reverse Factoring و Invoice Discounting ایجاد کرده است.
پلتفرم دولتی Trade Receivables Discounting System (TReDS) با هدف تأمین مالی مطالبات بنگاههای کوچک و متوسط راهاندازی شد و امکان رقابت بانکها و مؤسسات مالی برای خرید مطالبات را فراهم کرد. تا سال ۲۰۲۴، حجم معاملات سالانه این سامانه به صدها هزار کرور روپیه رسیده و تعداد کاربران آن به دهها هزار بنگاه افزایش یافته است. این رشد نشان میدهد که دیجیتالیسازی فرآیندهای اعتباری میتواند هزینه تأمین مالی SMEها را کاهش دهد و سرعت گردش سرمایه را افزایش دهد.
درس قابل انتقال به MENA: وجود یک پلتفرم مشترک برای تنزیل مطالبات، شفافیت اطلاعات و استانداردسازی اسناد، یکی از پیشنیازهای توسعه SCF در مقیاس بزرگ است.
ترکیه؛ SCF در اقتصادهای با تورم بالا
ترکیه از نظر ساختار اقتصادی و چالشهای تورمی، شباهتهایی با بسیاری از اقتصادهای منطقه MENA دارد.
در سالهای اخیر، بانکهای بزرگ ترکیه و شرکتهای چندملیتی فعال در این کشور، برنامههای Reverse Factoring را برای حفظ نقدینگی تأمینکنندگان توسعه دادهاند. در محیطی که نرخ بهره و تورم بالا است، تأمینکنندگان کوچک معمولاً با هزینه تأمین مالی بسیار بیشتری نسبت به خریداران بزرگ مواجه هستند.
SCF این شکاف را کاهش میدهد؛ زیرا اعتبار خریدار بزرگ مبنای قیمتگذاری است، نه اعتبار تأمینکننده. در نتیجه:
- هزینه سرمایه تأمینکنندگان کاهش مییابد.
- ریسک اختلال در زنجیره تأمین کمتر میشود.
- خریدار میتواند دوره پرداخت را افزایش دهد، بدون آنکه فشار مالی بر فروشنده وارد شود.
این ویژگی برای شرکتهای پرتفوی صندوقهای PE که در صنایع تولیدی یا FMCG فعالیت میکنند، اهمیت ویژهای دارد؛ زیرا پایداری زنجیره تأمین مستقیماً بر عملکرد عملیاتی و ارزش شرکت اثر میگذارد.
امارات متحده عربی؛ SCF بهعنوان بخشی از تحول دیجیتال
امارات طی سالهای اخیر به یکی از مراکز اصلی فینتک در منطقه تبدیل شده است. بانکهای بزرگ و پلتفرمهای تخصصی SCF، خدماتی مانند Reverse Factoring، Dynamic Discounting و Digital Invoice Finance را برای شرکتهای بزرگ و SMEها ارائه میکنند.
رشد تجارت الکترونیک، دیجیتالیسازی اسناد تجاری و سیاستهای حمایتی دولت، باعث شده است که بسیاری از شرکتهای بزرگ منطقه، برنامههای SCF را به بخشی از مدیریت سرمایه در گردش خود تبدیل کنند.
از دید صندوقهای Private Equity، این زیرساختها دو مزیت ایجاد میکنند:
- امکان استقرار سریعتر برنامههای SCF در شرکتهای پرتفوی.
- افزایش جذابیت شرکت برای خریداران استراتژیک یا مالی در زمان خروج.
بانک جهانی و IFC نیز بارها بر نقش دیجیتالیسازی زنجیره تأمین مالی در افزایش دسترسی SMEها به اعتبار تأکید کردهاند.
آمریکای لاتین؛ SCF برای کاهش ریسک زنجیره تأمین
در کشورهایی مانند برزیل، مکزیک و شیلی، شرکتهای بزرگ تولیدی و خردهفروشی از SCF برای حمایت از تأمینکنندگان کوچک استفاده کردهاند.
هدف اصلی این برنامهها صرفاً تأمین مالی نبوده، بلکه کاهش ریسک عملیاتی زنجیره تأمین بوده است. در دورههای نوسان اقتصادی، تأمینکنندگان کوچک بیش از سایر بازیگران در معرض کمبود نقدینگی قرار میگیرند و این موضوع میتواند به اختلال در تولید یا توزیع منجر شود.
با استفاده از Reverse Factoring:
- تأمینکنندگان زودتر به نقدینگی دسترسی پیدا میکنند.
- خریداران روابط تجاری پایدارتر ایجاد میکنند.
- نرخ نکول در زنجیره تأمین کاهش مییابد.
این تجربه نشان میدهد که SCF علاوه بر ابزار مالی، یک ابزار مدیریت ریسک نیز هست.
۳-۵٫ آنچه صندوقهای PE انجام میدهند (اما کمتر درباره آن صحبت میکنند)
بررسی گزارشهای Bain، McKinsey و PwC نشان میدهد که صندوقهای بزرگ معمولاً SCF را بهعنوان یک پروژه مستقل معرفی نمیکنند؛ بلکه آن را در قالب برنامههای گستردهتر Working Capital Optimization یا Operational Excellence اجرا میکنند.
در این برنامهها، اقدامات زیر بهصورت همزمان انجام میشود:
- کاهش DSO از طریق مدیریت مطالبات و تنزیل فاکتورها.
- افزایش DPO با استفاده از Reverse Factoring.
- کاهش DIO از طریق بهینهسازی موجودی.
- استقرار داشبوردهای لحظهای سرمایه در گردش.
- دیجیتالیسازی فرآیندهای خرید و پرداخت.
نتیجه این اقدامات، آزادسازی نقدینگی و افزایش جریان نقدی آزاد است؛ موضوعی که در نهایت بر ارزش شرکت و بازده صندوق اثر میگذارد.
۳-۶٫ وضعیت ایران در Supply Chain Finance؛ فرصت بزرگ اما کمتر بهرهبرداریشده
در ایران، مفهوم SCF طی سالهای اخیر با ابزارهایی مانند فاکتورینگ، خرید دین، برات الکترونیکی و اوراق گام توسعه یافته است. بانک مرکزی و وزارت امور اقتصادی و دارایی نیز در سالهای اخیر بر توسعه ابزارهای تأمین مالی زنجیره تأمین تأکید کردهاند.
با این حال، استفاده از SCF در ایران هنوز عمدتاً از منظر تأمین مالی بانکی دیده میشود، نه از منظر خلق ارزش برای سرمایهگذاران.
از سوی دیگر، بسیاری از شرکتهای متوسط و بزرگ ایرانی با ویژگیهای زیر مواجهاند:
- DSO بالا به دلیل فروش اعتباری.
- موجودی انبار قابلتوجه برای مقابله با ریسکهای ارزی و تأمین.
- محدودیت دسترسی به سرمایه در گردش.
- وابستگی به اعتبار بانکی.
این شرایط باعث میشود که شرکتهای پرتفوی صندوقهای سرمایهگذاری یا هلدینگها، ظرفیت بالایی برای اجرای برنامههای SCF داشته باشند.
تحلیل تطبیقی مطالعات موردی
| کشور | ابزار غالب SCF | مهمترین نتیجه |
|---|---|---|
| هند | TReDS، Invoice Discounting | کاهش هزینه تأمین مالی SME و دیجیتالیسازی اعتبار |
| ترکیه | Reverse Factoring | حفظ پایداری زنجیره تأمین در اقتصاد تورمی |
| امارات | Digital SCF Platforms | افزایش سرعت اجرا و آمادگی برای Exit |
| آمریکای لاتین | Supplier Finance | کاهش ریسک عملیاتی و نکول تأمینکنندگان |
| ایران | فاکتورینگ، خرید دین، اوراق گام | ظرفیت بالا، اما تمرکز محدود بر Value Creation |
بررسی تجربه بازارهای مختلف نشان میدهد که SCF زمانی بیشترین ارزش را ایجاد میکند که بخشی از برنامه عملیاتی صندوق سرمایهگذاری باشد، نه صرفاً یک خدمت بانکی. در همه نمونههای موفق، سه ویژگی مشترک دیده میشود:
- تمرکز بر آزادسازی سرمایه در گردش، نه صرفاً تأمین مالی کوتاهمدت.
- استفاده از زیرساختهای دیجیتال برای کاهش اصطکاک عملیاتی.
- همراستایی اهداف خریدار، تأمینکننده و سرمایهگذار.
این یافتهها مبنایی برای بخش بعدی است که نشان میدهد صندوقهای Private Equity چگونه میتوانند SCF را در فرآیندهای خود، از غربالگری فرصتهای سرمایهگذاری (Pipeline) تا خروج (Exit)، بهصورت نظاممند نهادینه کنند.
چارچوب ارزشآفرینی برای صندوقهای Private Equity: ادغام SCF در چرخه سرمایهگذاری
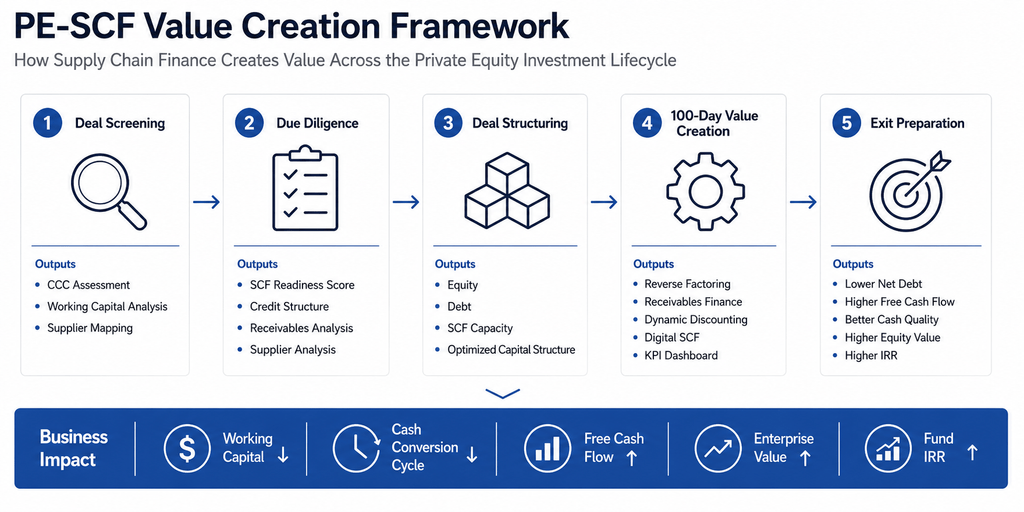
بزرگترین اشتباه در نگاه به Supply Chain Finance این است که آن را یک محصول مالی بدانیم. برای یک صندوق Private Equity، SCF باید یک قابلیت (Capability) باشد که در تمام چرخه عمر سرمایهگذاری—از غربالگری فرصتها (Deal Screening) تا خروج (Exit)—بهکار گرفته شود.
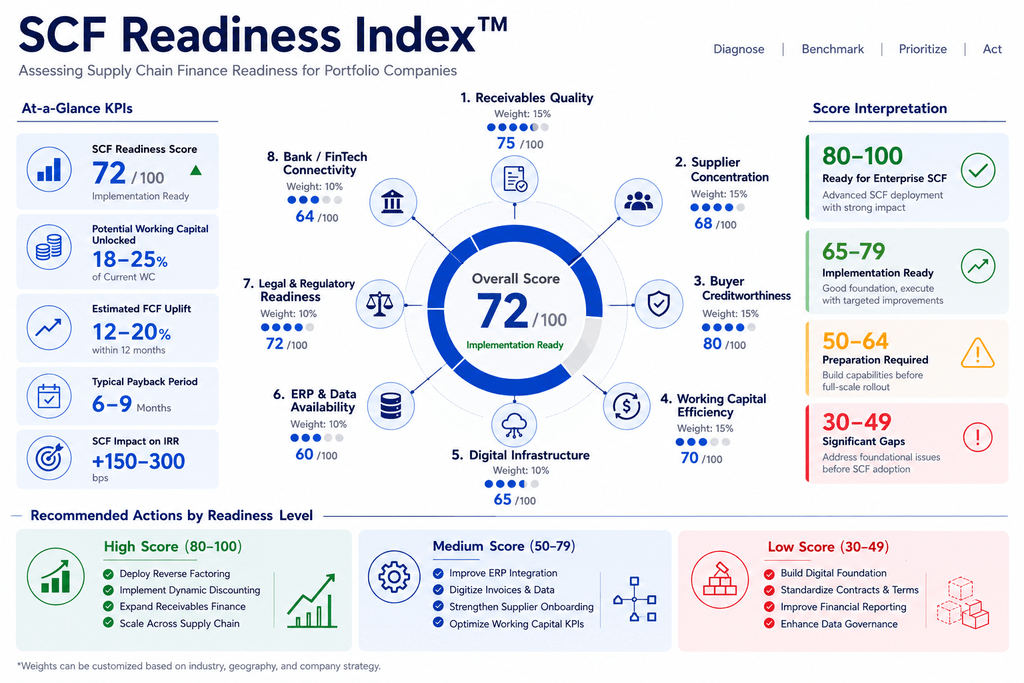
در عمل، اکثر صندوقها تنها پس از خرید شرکت به موضوع سرمایه در گردش توجه میکنند. اما این مقاله استدلال میکند که SCF باید از مرحله Due Diligence وارد مدل سرمایهگذاری شود؛ زیرا کیفیت سرمایه در گردش نهتنها بر عملکرد عملیاتی، بلکه بر قیمت خرید، ساختار معامله و بازده نهایی صندوق اثر مستقیم دارد.
مرحله اول: Deal Screening
سؤال کلیدی
آیا این شرکت اساساً ظرفیت اجرای SCF را دارد؟
در بسیاری از معاملات، صندوقها به شاخصهایی مانند EBITDA Margin یا Revenue Growth توجه میکنند، اما سرمایه در گردش کمتر مورد ارزیابی ساختاری قرار میگیرد.
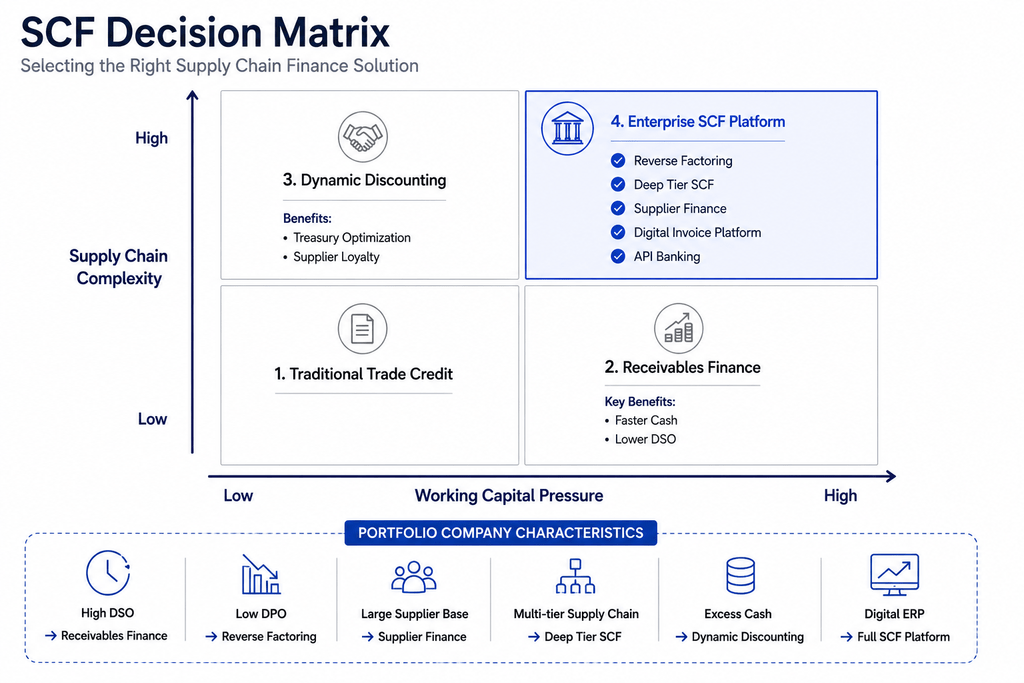
در حالیکه شرکتهایی با ویژگیهای زیر معمولاً بهترین کاندیدا برای SCF هستند:
- فروش اعتباری بالا
- تعداد زیاد تأمینکنندگان
- مشتریان بزرگ و دارای اعتبار
- چرخه عملیاتی طولانی
- سرمایه در گردش سنگین
KPIهای پیشنهادی
| شاخص | وضعیت مطلوب |
|---|---|
| DSO | بالاتر از متوسط صنعت |
| DPO | کمتر از ظرفیت بازار |
| Inventory Days | بالا |
| تعداد تأمینکنندگان | زیاد |
| تمرکز مشتری | بالا |
| سهم فروش اعتباری | بالا |
اگر اکثر این شاخصها وجود داشته باشند، ظرفیت آزادسازی نقدینگی معمولاً زیاد است.
مرحله دوم: Due Diligence
در Due Diligence سنتی معمولاً موضوعات زیر بررسی میشود:
- EBITDA
- Tax
- Legal
- Market
- Commercial
پیشنهاد این مقاله اضافه شدن یک ماژول مستقل با عنوان:
Supply Chain Finance Due Diligence
Checklist پیشنهادی
ساختار مشتریان
- آیا مشتریان دارای رتبه اعتباری مناسب هستند؟
- چند درصد فروش به ۱۰ مشتری اول انجام میشود؟
- متوسط DSO چقدر است؟
ساختار تأمینکنندگان
- چند درصد خرید از ۲۰ تأمینکننده اول انجام میشود؟
- شرایط پرداخت چیست؟
- آیا قراردادهای بلندمدت وجود دارد؟
زیرساخت فناوری
- ERP
- Invoice Digitization
- e-Invoice
- API Banking
- Digital Approval
حقوقی
- امکان انتقال مطالبات وجود دارد؟
- قراردادها قابل تنزیل هستند؟
- محدودیت حقوقی Assignment of Receivables چیست؟
خروجی Due Diligence
در پایان باید یک شاخص جدید تولید شود:
SCF Readiness Scoreمثلاً از ۱۰۰.
مرحله سوم: طراحی ساختار معامله (Deal Structuring)
یکی از نوآوریهای این مقاله، ورود SCF به طراحی معامله است.
معمولاً ساختار معامله به شکل زیر است:
Equity + Debt = Enterprise Valueاما پیشنهاد این مقاله:
Equity + Senior Debt + Supply Chain Finance Capacity = Optimized Capital Structureیعنی ظرفیت بالقوه آزادسازی سرمایه در گردش نیز باید در مدل تأمین مالی معامله لحاظ شود.
مثال:
اگر مشخص شود:
Working Capital Release =15 Million USDممکن است صندوق بتواند:
- Equity کمتری تزریق کند.
- بدهی Acquisition را سریعتر بازپرداخت کند.
- یا سرمایه آزادشده را صرف توسعه شرکت کند.
این نگاه، SCF را از یک ابزار عملیاتی به بخشی از Capital Structure Optimization تبدیل میکند.
مرحله چهارم: ۱۰۰-Day Plan
اکثر صندوقهای بزرگ، در صد روز نخست پس از خرید، پروژههای تحول را آغاز میکنند.
پیشنهاد این مقاله آن است که SCF یکی از پنج پروژه اصلی این دوره باشد.
پروژههای پیشنهادی
۱. تحلیل Working Capital
- اندازهگیری CCC
- تحلیل DSO
- تحلیل DPO
- تحلیل موجودی
۲. انتخاب ابزار مناسب
| وضعیت | ابزار |
|---|---|
| DSO بالا | Receivables Finance |
| DPO پایین | Reverse Factoring |
| زنجیره تأمین چندلایه | Deep Tier SCF |
| نقدینگی مازاد | Dynamic Discounting |
۳. انتخاب شریک مالی
ممکن است:
- بانک
- صندوق اعتباری
- FinTech
- Fund اختصاصی
باشد.
۴. دیجیتالیسازی
- e-Invoice
- Supplier Portal
- Digital Approval
- API Integration
۵. KPI Dashboard
هر هفته باید اندازهگیری شود.
KPIهای کلیدی
| KPI | هدف |
|---|---|
| CCC | کاهش ۲۰-۴۰ روز |
| DSO | کاهش |
| DPO | افزایش کنترلشده |
| Working Capital | کاهش |
| FCF | افزایش |
| Supplier Participation | بالای ۷۰٪ |
| Financing Cost | کاهش |
مرحله پنجم: Exit Preparation
یکی از موضوعاتی که کمتر درباره آن نوشته شده، اثر SCF بر ارزش خروج است.
خریداران استراتژیک معمولاً به این موضوعات توجه میکنند:
- کیفیت جریان نقدی
- پایداری زنجیره تأمین
- ریسک عملیاتی
- نیاز به سرمایه در گردش
اگر شرکت دارای برنامه SCF بالغ باشد:
نقدینگی بهتر است.
تأمینکنندگان وفادارتر هستند.
ریسک کمتر است.
جریان نقدی قابل پیشبینیتر است.
در نتیجه، احتمال دستیابی به ارزشگذاری بهتر افزایش مییابد؛ هرچند میزان این اثر به شرایط صنعت، نرخهای بازار و کیفیت اجرای برنامه بستگی دارد و نباید آن را بهصورت یک رابطه قطعی میان SCF و افزایش Multiple بیان کرد.
معرفی چارچوب جدید: PE-SCF Value Creation Framework
یکی از نوآوریهای اصلی این مقاله، پیشنهاد یک چارچوب عملیاتی برای صندوقهای سرمایهگذاری است که میتوان آن را PE-SCF Value Creation Framework نامید.
این چارچوب از چهار لایه تشکیل میشود:
| لایه | هدف | خروجی |
|---|---|---|
| Assess | ارزیابی قابلیت اجرای SCF در شرکت هدف | SCF Readiness Score |
| Design | طراحی ساختار تأمین مالی زنجیره تأمین | SCF Blueprint |
| Execute | استقرار ابزارهای SCF و پایش KPIها | آزادسازی سرمایه در گردش |
| Optimize | بهبود مستمر و آمادگی برای خروج | افزایش کیفیت FCF و ارزش حقوق صاحبان سهام |
مزیت این مدل آن است که SCF را از یک پروژه کوتاهمدت به یک قابلیت سازمانی تبدیل میکند که در کل دوره سرمایهگذاری قابل استفاده است.

جمعبندی
بررسی چرخه سرمایهگذاری Private Equity نشان میدهد که بیشترین ارزش SCF زمانی ایجاد میشود که از ابتدای فرآیند سرمایهگذاری در تصمیمگیریهای صندوق ادغام شود، نه اینکه صرفاً پس از تملک بهعنوان یک راهکار تأمین مالی اجرا گردد.
چارچوب پیشنهادی این مقاله نشان میدهد که SCF میتواند در پنج نقطه کلیدی؛ غربالگری، ارزیابی، طراحی معامله، برنامه ۱۰۰ روزه و خروج به افزایش جریان نقدی آزاد، کاهش بدهی خالص و بهبود ارزش حقوق صاحبان سهام کمک کند.