


نقدینگی در ادبیات مالی و فایننس به این صورت تعریف میشود: توانایی کسب و کار برای تامین نیازهای کوتاه مدتش.
در واقع نقدینگی یعنی خون در رگهای کسب و کار. یعنی موتور محرک رشد و پیشرفت هر کسب و کاری که قرار است در دنیای پر رقابت کسب و کارها بتواند زنده بماند.
با بحث «نقدینگی» و «سود شرکتی گزارش شده در صورتهای مالی حسابداری» کاری ندارم. آنجا بحث دیگری در جریان است و موضوع صحبت این مقاله نیست.
بحث من «مهندسی نقدینگی» و ارائه راهکارهایی است که شرکتهای مختلف بتوانند با اتکا به آن موتور مالی شرکت را بهینه کنند و بیشترین میزان «کاهش هزینه مالی» را تجربه کنند.
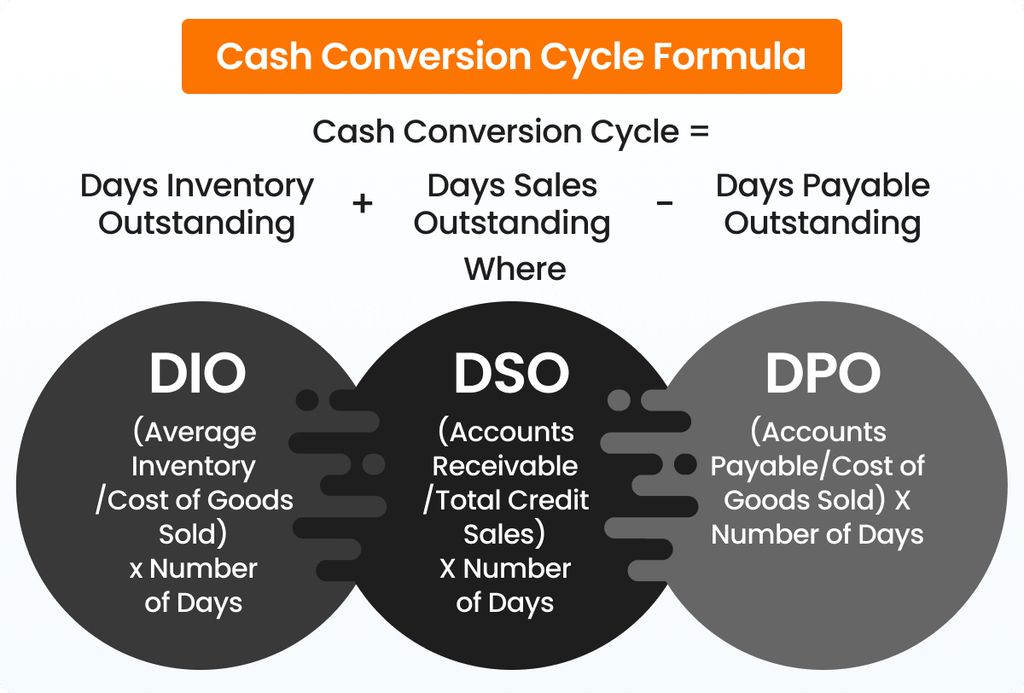
اولین ذهنیت من فهمیدن این مسئله بود که در بحث سرمایه در گردش در شرکتها چه خبر است و اصولا چون سرمایه در گردش مستقیما در صورت مالی منعکس نخواهد شد، برای استخراج آن از یک فرمول بسیار ساده استفاده کردم:
CCC = DIO + DSO – DPO
چرخه گردش پول = دوره انبارداری + دوره وصول مطالبات – دوره پرداخت بدهیها
هر کدام از این ها نیز به طریقی ساده محاسبه میشوند:
دوره انبارداری
یعنی چند روز طول میکشد تا جنسی که از تامین کننده به انبار ما رسیدهاست از انبار خارج شده و به فروش برسد.
برای محاسبه موجودی کالا و مواد را از صورت مالی استخراج و میانگین آن برای یک دوره دو ساله محاسبه و بر «بهای تمام شده درآمدهای عملیاتی» COGS تقسیم میشود تا بهای تمام شده یک روز انبار داری حساب شود؛ سپس در ۳۶۵ روز ضرب میشود تا متوسط «انبار داری» یا DIO محاسبه شود.
دوره وصول مطالبات
برای دوره وصول مطالبات هم مدل محاسبه به سادگی دوره انبارداری است. اما این بار میزان دریافتنیها را به صورت متوسط به میزان فروش تقسیم و در ۳۶۵ ضرب میکنند تا DSO محاسبه شود.
دوره پرداخت به تامین کننده
اینجا نیز حسابهای پرداختنی و بهای تمام شده درآمدهای عملیاتی باید محاسبه شود تا ببینم برای مثال به نسبت هر هزینه عملیاتی که شرکت انجام میدهد، چقدر را باید به تامین کننده بپردازد و در نهایت چند روز بین فروش و بازپرداخت هزینههایش زمان میگذارد.
از مجموع این سه عدد به چرخه گردش پول میرسیم.

برای محاسبه این موارد، و به خصوص فهمیدن دقیق نقدینگی، صورتهای مالی ۵۰ شرکت را از کدال استخراج و در شیت زیر وارد کردم:
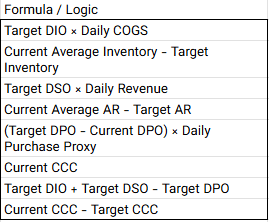
تمام این شیت از قبل با همین سه فرمول فرمول نویسی شده بود و به تدریج شرکتها روی این شیت اضافه شدهاند.
برای راحتی کار، این فرمول را هم در راهنمای شیت اضافه کردم:

در نهایت همه این دادهها وارد سیستم شیت و از آنجا به SQL Database منتقل و پس از آن برای تفسیر به Power BI آورده شدند.
خروجیهای تحلیلی از Power Bi برداشته شده است.
شرکتهایی که گردش پولشان بهینه نباشد، با فشار مالی مواجه میشوند و مجبورند به سراغ منابع گرانقیمت بروند.
این گزارش، با تمرکز بر ۳۳ شرکت واقعی در ۹ گروه مختلف، ساختار سرمایه در گردش این شرکتها را با مبنای دادههای متوسط دوساله ۱۴۰۳ و ۱۴۰۴ تحلیل کرده. هدف اصلی، نه فقط «پول بیشتر»، بلکه کمترین هزینه کل برای تأمین نقدینگی است؛ یعنی ترکیبی از کاهش نیاز، هماهنگی با تأمینکنندگان و استفاده از ابزارهای مناسب.
این تقریبا مهمترین گمشده این مدل نگاه به شرکتداری بودهاست.
نتایج کلیدی گزارش
میانه چرخه نقد: ۱۳۱٫۱ روز
سرمایه در گردش مثبت خالص (OWC): ۶۰٫۶ همت
سهم ۵ شرکت برتر از OWC مثبت: ۴۴٫۶٪
ترکیب دارایی عملیاتی: ۳۴٫۹٪ موجودی، ۶۵٫۱٪ مطالبات، ۷۲٫۷٪ با پوشش پرداختنی تأمین میشود.
بیشترین سرمایه در گردش مثبت در گروه پخش دارویی (۱۴٫۷ همت) و طولانیترین چرخه نقد در گروه دارویی (۳۴۰٫۲ روز) مشاهده شده است. جالبتر اینکه ۸ شرکت با بزرگترین ماندههای مثبت، تنها ۶۰٫۶ همت از کل OWC مثبت را تشکیل میدهند؛ نشاندهنده تمرکز شدید نقدینگی در دست تعداد کمی از شرکتها است.
گزارش با جدولبندی دقیق گروهها، هشت مانده مثبت بزرگ، ترکیب داخلی هر شرکت (مانند سهم مطالبات در دارایی عملیاتی) و حتی سناریوهای محاسباتی (مانند تأثیر کاهش مهلت پرداخت در پخش دارویی) ارائه میدهد.
چارچوب تصمیمگیری برای تأمین مالی کمهزینه
مطالعه به سه مرحله تقسیم شده است:
اندازهگیری دقیق نیاز (تفکیک موجودی، مطالبات و پرداختنی).
کاهش فشار با هماهنگی سررسیدها و بهبود گردش کالا.
تأمین مانده با مقایسه ابزارها بر اساس هزینه کل، مدت و ریسک.
این رویکرد کاملاً متفاوت از «وام گرفتن معمولی» است. در اینجا تأکید بر این است که بهتر است اول چرخه نقد را بهینه کنید، سپس ابزار تأمین مالی را انتخاب کنید؛ نه برعکس. (در واقع نباید راهکار مشکل را پیش ببرد.)
خلاصه گزارش به صورت تصویری
برای خواندن اصل گزارش به این صفحه مراجعه کنید.